Non sono molti gli acquirenti che pagano un'abitazione con un unico bonifico. I mutui e i piani di pagamento dei costruttori sono la modalità con cui si acquista la maggior parte degli immobili a Dubai, ed è naturale chiedersi se questo precluda l'ottenimento della Golden Visa. In breve, non è così, a patto che l'immobile sia registrato correttamente e si possano esibire i documenti adeguati.
Questa guida illustra le due principali modalità di pagamento rateale, cosa richiedono le autorità per ciascuna e come predisporre la Sua pratica.
01Immobile con mutuo
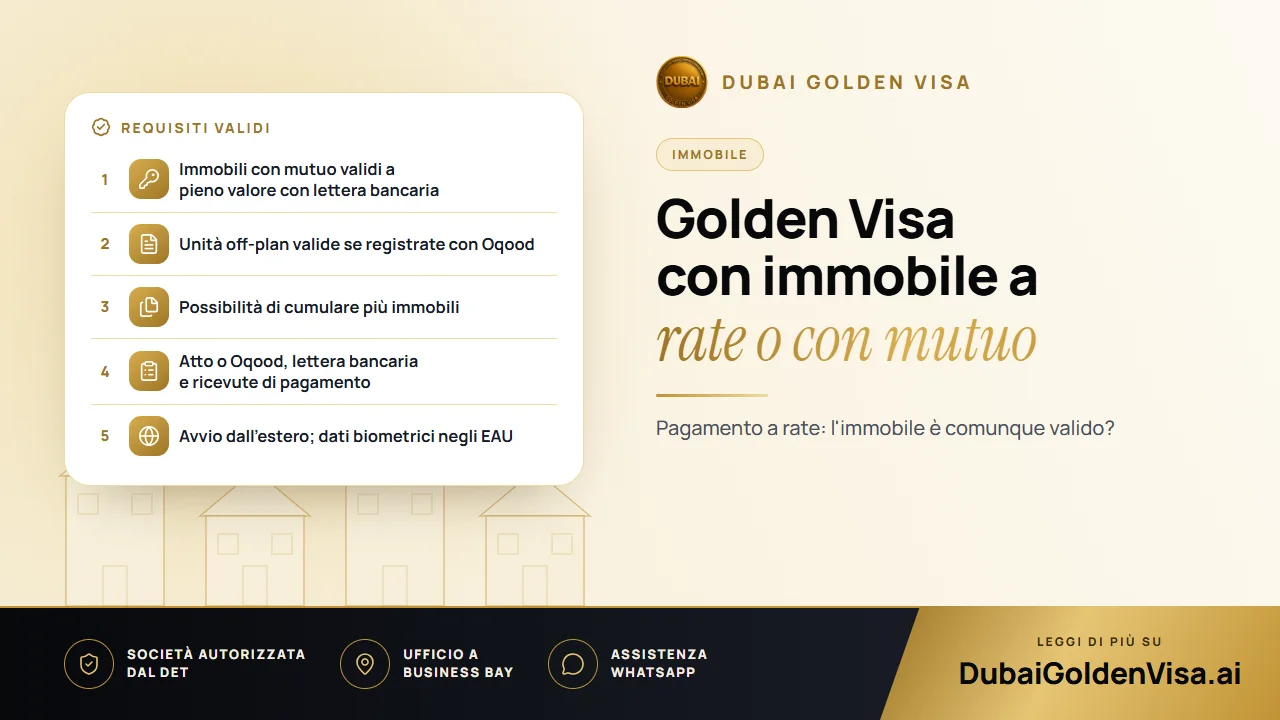
Se la Sua casa è finanziata da una banca degli EAU, concorre comunque al raggiungimento della soglia di AED 2 milioni. Il valore rilevante è la cifra totale registrata o di perizia dell'immobile, non soltanto la parte già rimborsata. Ciò che le autorità richiedono è la conferma della banca che attesti il nulla osta alla Sua richiesta di residenza.
Tale lettera di nulla osta deve identificare l'immobile, attestarne il valore e indicare il debito residuo. La richieda per tempo al Suo istituto di credito, poiché l'emissione può richiedere alcuni giorni.
02Piani di pagamento dei costruttori e immobili off-plan
Acquistare da un costruttore secondo un piano rateale è una prassi comune, soprattutto nei nuovi quartieri. Un'unità off-plan può consentire l'accesso alla Golden Visa purché sia registrata con Oqood e il costruttore sia approvato dalle autorità locali. L'importo pagato fino a quel momento non incide su questo requisito, sebbene verifichiamo sempre in che modo il costruttore certifichi i Suoi pagamenti.
Non ci si può invece basare unicamente su un modulo di prenotazione o su un contratto di compravendita preliminare. Fino a quando l'unità non è registrata, non è considerata un immobile riconosciuto ai fini del visto.
Consiglio
Prenotato, non registrato
Prima di sottoscrivere un piano di pagamento finalizzato al visto, chieda al costruttore quando verrà emesso l'Oqood e si assicuri che sia approvato. Se la registrazione subisce ritardi, lo stesso accadrà per la Sua domanda di visto.
03Cumulare più immobili
Qualora un singolo immobile non raggiunga AED 2 milioni, è possibile sommarne diversi. Ognuno deve essere registrato a Suo nome e il valore complessivo deve soddisfare la soglia prevista. I portafogli misti, come un'unità pronta con mutuo e una off-plan con piano di pagamento, sono ammissibili a condizione che ciascuna abbia la propria documentazione in regola.
04Documenti da predisporre
- Passaporto e fototessera recente.
- Atto di proprietà (title deed), o Oqood per gli immobili off-plan.
- Lettera di nulla osta della banca per qualsiasi abitazione gravata da mutuo.
- Distinte di pagamento o estratti conto del costruttore che attestino quanto versato.
- Perizia di stima attuale, qualora l'atto riporti un prezzo storico inferiore.
- Emirates ID e visto in corso di validità, qualora risieda già negli EAU.
- Assicurazione sanitaria valida negli EAU.
05L'iter della domanda
- 1
Verifica dell'immobile
Confrontiamo valore, registrazione e quota di proprietà con le normative vigenti.
- 2
Raccolta della documentazione
Richiesta della lettera bancaria o dell'estratto conto del costruttore e, se necessaria, della perizia di stima.
- 3
Presentazione della domanda
La pratica viene inoltrata all'autorità per l'immigrazione del Suo emirato. Se si trova all'estero, un permesso d'ingresso Le consentirà di entrare per completare l'iter.
- 4
Visita medica e dati biometrici
Ottenuta l'approvazione iniziale, effettuerà la visita medica di idoneità e il rilievo dei dati biometrici per l'Emirates ID, dopodiché il visto verrà rilasciato.
Una volta completata la documentazione, le pratiche immobiliari richiedono solitamente da cinque a sette giorni lavorativi. I costi governativi per il richiedente principale ammontano a circa AED 9.459, mentre per ciascun familiare il costo è di circa AED 2.710, oltre all'Emirates ID.
06Accorgimenti utili
- Conservi le ricevute di pagamento e gli estratti conto insieme in un'unica cartella.
- Eviti registrazioni a valori sottostimati; il valore registrato deve supportare i requisiti del visto.
- Presenti la domanda non appena i documenti sono pronti, senza attendere oltre.
- Ci consulti prima di una vendita o di una ristrutturazione societaria o patrimoniale, poiché il visto è legato all'immobile.
Se sta valutando un piano di pagamento o un mutuo in questo momento, ci scriva su WhatsApp prima di firmare. Effettueremo una verifica gratuita sulla conformità ai requisiti della Golden Visa.
Domande su questo argomento
Un immobile con mutuo è conteggiato per l'intero valore previa lettera della banca, e le unità off-plan registrate sono valide indipendentemente da quanto versato. Esaminiamo comunque le Sue ricevute di pagamento prima di presentare la pratica.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.