Quando un acquirente si chiede se la Golden Visa convenga, in genere intende due aspetti distinti: se la residenza sia vantaggiosa e se investire AED 2 milioni in un immobile sia una scelta sensata per ottenerla. Sono due questioni diverse, ed è opportuno affrontarle separatamente.
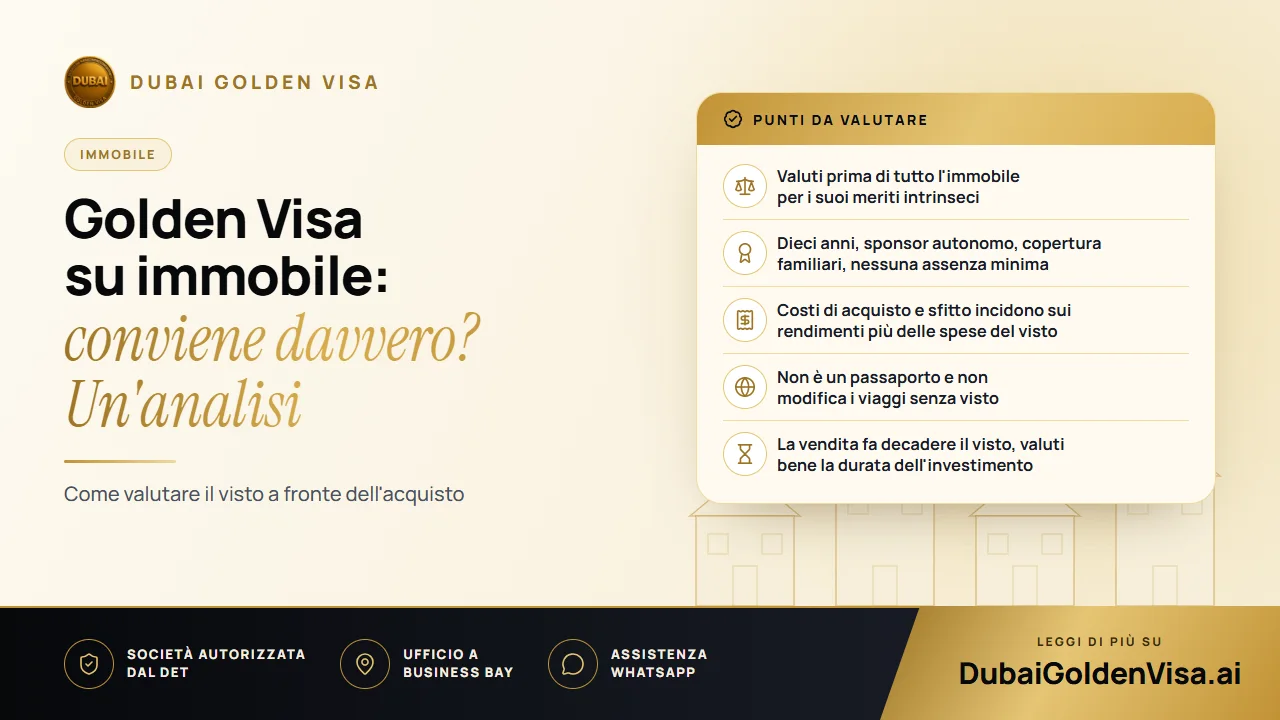
Il nostro punto di vista è semplice: la richiesta del visto costituisce raramente la voce di spesa principale, quindi non dovrebbe essere l'unica ragione d'acquisto. Se l'immobile è un investimento valido di per sé, la residenza rappresenta un eccellente valore aggiunto. Se l'operazione sta in piedi solo in funzione del visto, è consigliabile riconsiderarla.
01Cosa offre il visto
- Dieci anni di residenza, rinnovabili, con una sola procedura di richiesta
- Sponsorizzazione autonoma, senza necessità di datori di lavoro o partner locali: un eventuale cambio di lavoro non pregiudica il Suo status
- Nessun vincolo legato alla regola dell'assenza di sei mesi, che può invece revocare i visti di residenza standard
- Copertura per coniuge, figli, genitori e personale domestico, una volta rilasciato il Suo visto
- Una base stabile per aprire conti bancari, costituire società e trasferirsi con la famiglia
Le persone fisiche negli EAU non versano imposte sul reddito relativamente a stipendio, canoni di locazione o plusvalenze immobiliari. Si tratta di un indiscutibile vantaggio, legato tuttavia alla residenza in generale e non alla sola Golden Visa. Se il Suo Paese d'origine tassa il reddito su base mondiale, potrebbe comunque avere obblighi fiscali locali; La invitiamo a consultare un consulente prima di conteggiare il risparmio effettivo.
Consiglio
La residenza non è la cittadinanza
La Golden Visa Le consente di risiedere negli EAU. Non conferisce un passaporto emiratino e l'ingresso in altri Paesi senza visto dipende sempre esclusivamente dal passaporto posseduto.
02I costi
I costi si suddividono in due categorie. La prima riguarda il visto: le spese governative per la procedura immobiliare ammontano a circa AED 9.459 per il richiedente principale, comprensive di imposte del dipartimento del territorio, tasse d'immigrazione, Emirates ID e visita medica di idoneità. Per ogni familiare si aggiungono circa AED 2.710, oltre a AED 1.180 per l'Emirates ID e AED 285 per la visita medica di idoneità per gli adulti. L'assicurazione sanitaria è da conteggiare a parte.
La seconda categoria riguarda l'immobile. Dubai prevede una tassa di trasferimento del 4 percento, di solito a carico dell'acquirente, e le commissioni di agenzia si attestano tipicamente intorno al 2 percento oltre all'IVA. Vanno inoltre considerate le spese di registrazione e fiduciarie. Per una proprietà da AED 2 milioni, si tratta di una cifra considerevole oltre al prezzo di vendita, ma corrisponde alle normali spese di compravendita applicate con o senza visto.
Un immobile gravato da mutuo può essere computato per l'intero valore ai fini della soglia minima purché la banca rilasci una lettera di non opposizione (NOC); sono ammesse anche unità off-plan con certificato Oqood emesso da sviluppatori approvati. È possibile cumulare più proprietà. Qualora l'atto di proprietà indichi un valore storico inferiore, una perizia di stima attuale può talvolta colmare la differenza.
03L'immobile è un investimento valido di per sé?
È qui che si colloca la vera decisione. I rendimenti da locazione a Dubai variano considerevolmente a seconda del quartiere, dell'edificio e della tipologia di unità, e i dati riportati sulle brochure sono lordi. Spese condominiali, provvigioni d'agenzia o di gestione, periodi di sfitto tra un inquilino e l'altro e interventi di manutenzione devono essere dedotti prima di calcolare l'utile netto.
La posizione conta più del rendimento dichiarato. Un tasso pubblicizzato elevato in un'area satura di nuove unità analoghe può ridursi sensibilmente quando si entra in concorrenza per attrarre affittuari. I contesti consolidati, forti di una domanda costante, tendono a garantire entrate più sicure e stabili. Inoltre, i prezzi non crescono in linea retta e nessuno può assicurare rivalutazioni future.
Il test ideale è questo: acquisterebbe comunque questo immobile se il visto non esistesse? Se la risposta è affermativa, il visto è quasi un beneficio gratuito. Se la risposta è un incerto forse, potrebbe star forzando il Suo budget solo per accedere a un requisito.
04Chi ne trae massimo beneficio e chi dovrebbe attendere
Il visto è prezioso soprattutto per i residenti già stabiliti a Dubai, poiché evita i cicli di rinnovo frequenti e svincola il proprio status dal datore di lavoro. Si adatta perfettamente anche a chi acquista una seconda casa desiderando entrare e uscire liberamente dal Paese, alle famiglie con progetti a lungo termine e a chi era già intenzionato a investire qui.
È opportuno riflettere qualora l'unico scopo sia il rendimento finanziario senza intenzione di trascorrere tempo negli EAU, se raggiungere AED 2 milioni comportasse uno sforzo finanziario eccessivo o se si prevedesse di aver bisogno di liquidità a breve. Gli immobili non sono beni liquidabili rapidamente e il visto richiede il mantenimento continuo dell'investimento.
05Come procedere
- 1
Scelga prima l'immobile
Selezioni una proprietà adatta ai Suoi progetti, con un valore complessivo registrato di almeno AED 2 milioni.
- 2
Raccolga i documenti
Atto di proprietà (title deed) o Oqood, passaporto, fototessera, assicurazione sanitaria ed eventuale lettera di non opposizione bancaria in caso di mutuo.
- 3
Presenti la domanda
Le pratiche immobiliari e i depositi standard richiedono generalmente da 5 a 7 giorni lavorativi una volta completata la documentazione.
- 4
Visita medica di idoneità ed Emirates ID
Si effettuano a seguito dell'approvazione, per poi includere i propri familiari.
Sta valutando un acquisto in funzione del visto? Ci contatti su WhatsApp prima di firmare qualsiasi accordo. Possiamo verificare la conformità dell'immobile e del suo valore per la richiesta del visto, oltre a confermare i costi aggiornati, affinché la Sua decisione si basi su dati certi.
Domande su questo argomento
Sì. Uno o più immobili per un valore registrato complessivo pari ad almeno AED 2 milioni consentono l'accesso; un immobile gravato da mutuo viene conteggiato per l'intero valore se supportato dalla lettera bancaria.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.