Per la maggior parte degli acquirenti, il mutuo è semplicemente lo strumento per acquistare casa. Pochi pagano in contanti un appartamento da AED 2 milioni, quindi sarebbe singolare se un finanziamento escludesse l'accesso alla Golden Visa. In realtà non è così. Un immobile gravato da mutuo può consentire l'ottenimento di un visto di dieci anni, a patto che siano soddisfatte alcune condizioni.
Questa guida illustra tali condizioni passo dopo passo e sfata la vecchia convinzione secondo cui è necessario aver già saldato metà del prezzo. Se Le è stato detto questo, continui a leggere.
01Il requisito del valore e la vecchia regola sul pagamento
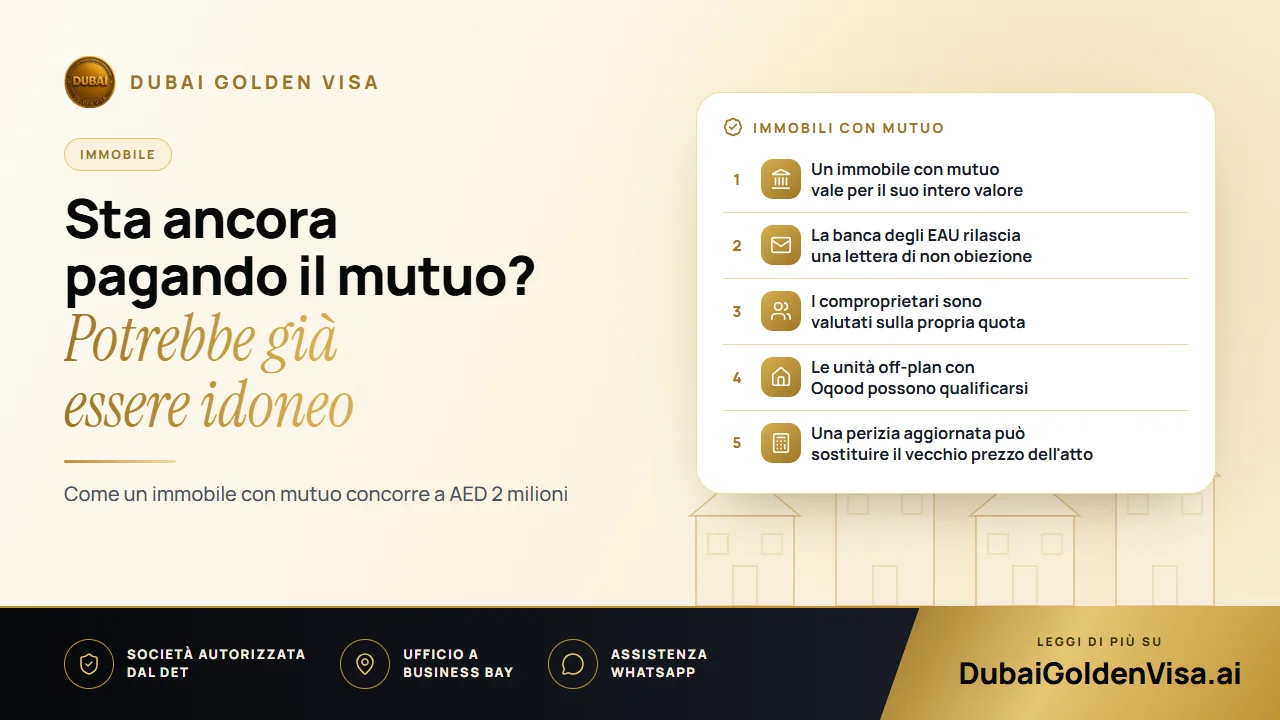
Per anni a molti richiedenti è stato consigliato di aver rimborsato circa la metà del prezzo prima di presentare la domanda. Tale criterio è stato abbandonato. Oggi ciò che conta è il valore dell'immobile, non l'importo già versato. Una casa del valore di AED 2 milioni o più è idonea in base a tale valore, sia essa interamente pagata, gravata da mutuo o acquistata a rate.
Il valore di riferimento risulta normalmente dall'atto di proprietà (title deed) o, se l'atto è datato e il prezzo era basso, da una perizia aggiornata del Dubai Land Department (DLD). Se il mercato è cresciuto dal momento dell'acquisto, la perizia potrebbe consentirLe di raggiungere la soglia richiesta.
02Cosa deve confermare la banca
Il Suo istituto di credito deve rilasciare una lettera di non obiezione. Il documento deve attestare che la banca non ha nulla in contrario al rilascio di un permesso di soggiorno basato sull'immobile, indicando la cifra già rimborsata e il saldo residuo. L'istituto finanziatore deve essere una banca degli EAU.
Richieda questa lettera con anticipo. Alcune banche impiegano diversi giorni lavorativi e alcune seguono procedure interne specifiche. Un breve contatto con il Suo referente bancario prima di presentare la domanda può farLe risparmiare una settimana.
Consiglio
La presenza di un vincolo (lien)
Quando un immobile viene utilizzato per la Golden Visa, su di esso viene registrato un vincolo affinché la proprietà sia mantenuta per tutta la durata del visto. Tale vincolo coesiste con l'ipoteca della Sua banca. Se in futuro intende vendere o rifinanziare, ci consulti prima, in modo da pianificare correttamente i passaggi.
03Comproprietà e possesso di più immobili
Non è indispensabile possedere un unico immobile da AED 2 milioni. È possibile cumulare più atti intestati a Suo nome. In caso di comproprietà, tuttavia, la verifica si applica alla Sua singola quota. Se Lei e un socio d'affari possedete ciascuno la metà di un appartamento da AED 3 milioni, la Sua quota sarà di AED 1,5 milioni e non basterà, da sola, a raggiungere la soglia.
Per i coniugi si applicano spesso criteri più flessibili: verifichi quindi come è suddiviso l'atto e se il certificato di matrimonio dispone della legalizzazione per l'uso negli EAU. Se prevede di cumulare più immobili, si assicuri che ciascuno sia intestato a Suo nome e che sia possibile ottenere i relativi estratti conto o perizie.
04Immobili pronti e unità off-plan
- Immobili pronti: la pratica si basa sull'atto di proprietà (title deed) e sulla conferma di valore del DLD.
- Immobili off-plan: si utilizzano la registrazione Oqood e il prezzo d'acquisto, e lo sviluppatore deve essere approvato. L'importo pagato fino a quel momento non incide sull'idoneità.
- Off-plan con mutuo: sono necessarie la lettera della banca e, ove richiesta, una lettera dello sviluppatore.
05Documenti e procedura
- 1
Verifica dell'atto e della quota
Confermi il valore registrato, la ripartizione della proprietà e l'eventuale necessità di una nuova perizia.
- 2
Ottenimento della lettera bancaria
Richieda al Suo istituto di credito la lettera di non obiezione con l'indicazione dell'importo saldato e del saldo residuo.
- 3
Presentazione della domanda
La pratica viene inoltrata mentre si trova negli EAU, oppure tramite un permesso d'ingresso se si trova all'estero.
- 4
Visita medica ed Emirates ID
Comporti la visita medica di idoneità e la rilevazione dei dati biometrici una volta approvata la domanda.
Le pratiche immobiliari con documentazione completa richiedono solitamente da cinque a sette giorni lavorativi. I costi governativi per il richiedente principale sono di circa AED 9.459; ogni familiare comporta una spesa aggiuntiva di circa AED 2.710, oltre a AED 1.180 per l'Emirates ID e AED 285 per la visita medica di idoneità per i maggiorenni.
06Errori comuni da evitare
L'errore più comune è presumere che l'idoneità dipenda dall'importo già rimborsato. Il secondo è trascurare la presenza di una comproprietà, considerando l'intero valore dell'immobile. Il terzo è attendere la fine del percorso per richiedere la lettera della banca, rallentando l'intera pratica. Verifichiamo tutti e tre questi aspetti prima di inoltrare la richiesta.
Se ha un mutuo in corso e desidera sapere se può presentare domanda, ci invii un messaggio su WhatsApp con una foto del Suo atto di proprietà (title deed). Effettueremo una verifica preliminare gratuita della Sua idoneità e Le indicheremo quali documenti richiedere per primi.
Domande su questo argomento
L'istituto di credito deve essere una banca degli EAU. I finanziamenti concessi da istituti esteri non sono generalmente accettati a questo scopo.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.