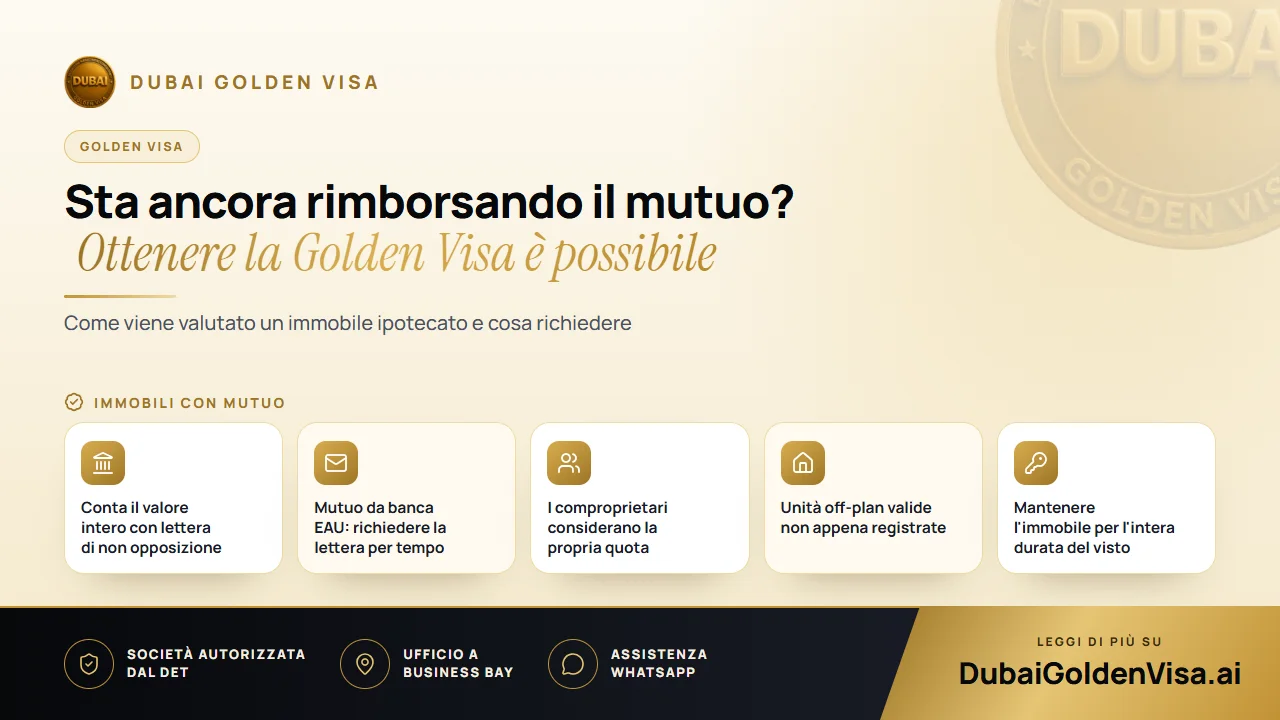
Molti proprietari a Dubai rimandano la richiesta della Golden Visa ritenendo che la banca detenga ancora una quota troppo elevata del loro immobile. Si tratta di un dubbio comprensibile, ma generalmente infondato. Un immobile gravato da ipoteca può costituire la base per una residenza di dieci anni, e il valore preso in considerazione è quello complessivo dell'immobile, non solo la parte già rimborsata.
La vera differenza risiede nella documentazione. Le autorità richiedono la conferma che l'istituto di credito autorizzi l'emissione di un visto di residenza legato all'immobile. Questo articolo illustra il funzionamento della procedura, a chi si applica e quali sono gli errori più comuni.
01Come viene valutato un immobile finanziato
Per il percorso immobiliare, il requisito principale prevede che il proprio immobile negli EAU abbia un valore pari o superiore ad AED 2 milioni. La presenza di un mutuo non modifica questo criterio. L'immobile viene valutato sul suo intero valore, e il coinvolgimento dell'istituto di credito è attestato tramite un unico documento di supporto.
Tale documento è una lettera di non opposizione rilasciata dalla banca titolare del mutuo. Con essa si attesta alle autorità che l'istituto finanziatore acconsente all'utilizzo dell'immobile come base per la Sua residenza. Di norma, la lettera specifica inoltre l'importo già versato e il debito residuo, consentendo alle autorità di avere un quadro completo.
Il finanziamento stesso deve essere sottoscritto con una banca operante negli EAU. Un mutuo stipulato con un istituto di credito nel Suo Paese d'origine costituisce una fattispecie diversa, per la quale la procedura non è predisposta. Nel caso in cui il Suo finanziamento sia stato contratto all'estero, La invitiamo a contattarci prima di procedere.
Consiglio
Richiedere la lettera corretta alla banca
Quando contatta il Suo referente bancario, specifichi che la lettera è destinata a una richiesta di residenza per investimento immobiliare. Richieda una lettera di non opposizione che indichi l'importo già versato e il saldo residuo. L'omissione di uno di questi due dati rappresenta la motivazione più frequente per cui una pratica con mutuo viene respinta per integrazione.
02Comproprietari e coniugi
La comproprietà richiede una valutazione più attenta rispetto al mutuo. Qualora il Suo nominativo figuri sull'atto insieme a quello del coniuge, di un fratello o di un socio in affari, è la Sua singola quota a dover soddisfare la soglia minima richiesta. La presenza di due intestatari su un unico atto non consente di cumulare una sola quota da AED 2 milioni.
Si consideri il caso di una coppia che ha acquistato un immobile da AED 3 milioni con un finanziamento cointestato. Ciascuno detiene la metà, pari a un valore di AED 1.5 milioni, pertanto nessuno dei due raggiunge singolarmente la soglia. La soluzione più pratica consiste spesso nel ristrutturare le quote affinché uno dei coniugi detenga la quota necessaria, per poi fare da sponsor all'altro come familiare. Un immobile del valore di AED 4 milioni o superiore suddiviso in parti uguali consente a entrambi i proprietari di qualificarsi autonomamente.
Dato che l'assetto proprietario può essere rimodulato prima della domanda ma risulta complesso da modificare in seguito, questo è il momento opportuno per consultarci se sta pianificando un acquisto.
03Acquisti off-plan e piani di pagamento rateali
Un immobile acquistato da uno sviluppatore con un piano di rateizzazione non equivale a un mutuo bancario, ma può comunque essere idoneo. Un'unità off-plan acquistata da uno sviluppatore autorizzato è considerata valida una volta registrata presso il Dubai Land Department tramite Oqood, a prescindere dall'importo effettivamente già saldato. Il solo contratto di vendita sottoscritto non è sufficiente, poiché le autorità fanno riferimento alla registrazione ufficiale.
Nel caso in cui si abbini un'unità off-plan a una già completata, i rispettivi valori possono essere sommati, purché entrambi gli immobili risultino registrati a Suo nome.
04Come procedere se il valore non raggiunge la soglia
Esistono diverse soluzioni pratiche comunemente adottate quando il valore di un immobile si colloca appena al di sotto di AED 2 milioni.
- Richiedere una perizia di stima aggiornata. Se il mercato è cresciuto rispetto al momento dell'acquisto, una perizia ufficiale del Dubai Land Department può aggiornare il valore originario riportato sull'atto.
- Aggiungere un secondo immobile. Una seconda unità di minore entità registrata a Suo nome può consentire di superare complessivamente la soglia minima.
- Valutare nel frattempo il visto per investitori immobiliari di due anni. Dal 1 maggio 2026, per l'unico proprietario di un immobile completato non è previsto un valore minimo, mentre ai comproprietari è richiesta ciascuno una quota registrata pari o superiore ad AED 400,000. In questo modo potrà mantenere la residenza mentre consolida i requisiti per il visto di durata decennale.
05Le fasi della procedura
- 1
Raccolta dei documenti immobiliari
Il Suo atto di proprietà (title deed) o certificato Oqood, il contratto di mutuo e il passaporto.
- 2
Richiesta della lettera bancaria
È opportuno procedere con questa richiesta come primo passo, trattandosi dell'unico documento subordinato alle tempistiche di un ente terzo.
- 3
Verifica del valore
Verifichiamo il valore riportato sull'atto rispetto alla soglia richiesta e organizziamo una perizia qualora sia opportuno.
- 4
Presentazione della domanda
La domanda viene inoltrata mentre si trova all'interno degli EAU. Se si trova all'estero, un permesso d'ingresso Le consentirà di accedere al Paese.
- 5
Visita medica e rilascio dell'Emirates ID
Entrambi gli adempimenti seguono l'approvazione iniziale e saranno prenotati direttamente da noi per Suo conto.
Una volta completata la documentazione, le pratiche immobiliari richiedono generalmente da cinque a sette giorni lavorativi. I costi governativi per il richiedente principale ammontano a circa AED 9,459, mentre per ciascun familiare la spesa è di circa AED 2,710 a cui si aggiungono AED 1,180 per l'Emirates ID, oltre alla visita medica per gli adulti. Trattandosi di importi indicativi, Le confermeremo la cifra esatta prima di qualsiasi pagamento.
06Dopo l'emissione del visto
Il visto è vincolato all'immobile, pertanto la vendita dello stesso o l'eventuale escussione della garanzia da parte della banca creditrice possono determinare la revoca del titolo di residenza. Se prevede di rinegoziare il mutuo o di vendere l'immobile nel corso dei dieci anni, ci contatti preventivamente per pianificare i passaggi opportuni.
I titolari di Golden Visa beneficiano dell'esenzione dalla regola dell'assenza massima di sei mesi che comporta l'annullamento dei visti di residenza ordinari, potendo così viaggiare e soggiornare all'estero anche per lunghi periodi. Sarà necessario mantenere un'assicurazione sanitaria in corso di validità per sé e per i familiari a carico.
Ha dubbi sull'idoneità del Suo immobile ipotecato? Ci scriva su WhatsApp per una verifica gratuita. Invii una foto del Suo atto di proprietà e gli estremi del finanziamento: Le forniremo un parere chiaro e puntuale sulla Sua posizione.
Domande su questo argomento
Assolutamente no. L'istituto di credito deve unicamente attestare per iscritto di non opporsi all'emissione della residenza collegata all'immobile. L'approvazione definitiva compete esclusivamente alle autorità governative.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.