La maggior parte degli acquirenti negli EAU ricorre a un mutuo bancario per coprire almeno una parte del prezzo, e sorge spesso un dubbio comune: se la banca vanta ancora un diritto sull'immobile, è possibile richiedere la Golden Visa? In pratica sì, a condizione che le cifre e la documentazione siano corrette.
Di seguito illustriamo come il mutuo si concilia con le norme sul visto, cosa deve rilasciare la banca e gli errori che fanno perdere tempo ai richiedenti.
01Come viene considerato il mutuo
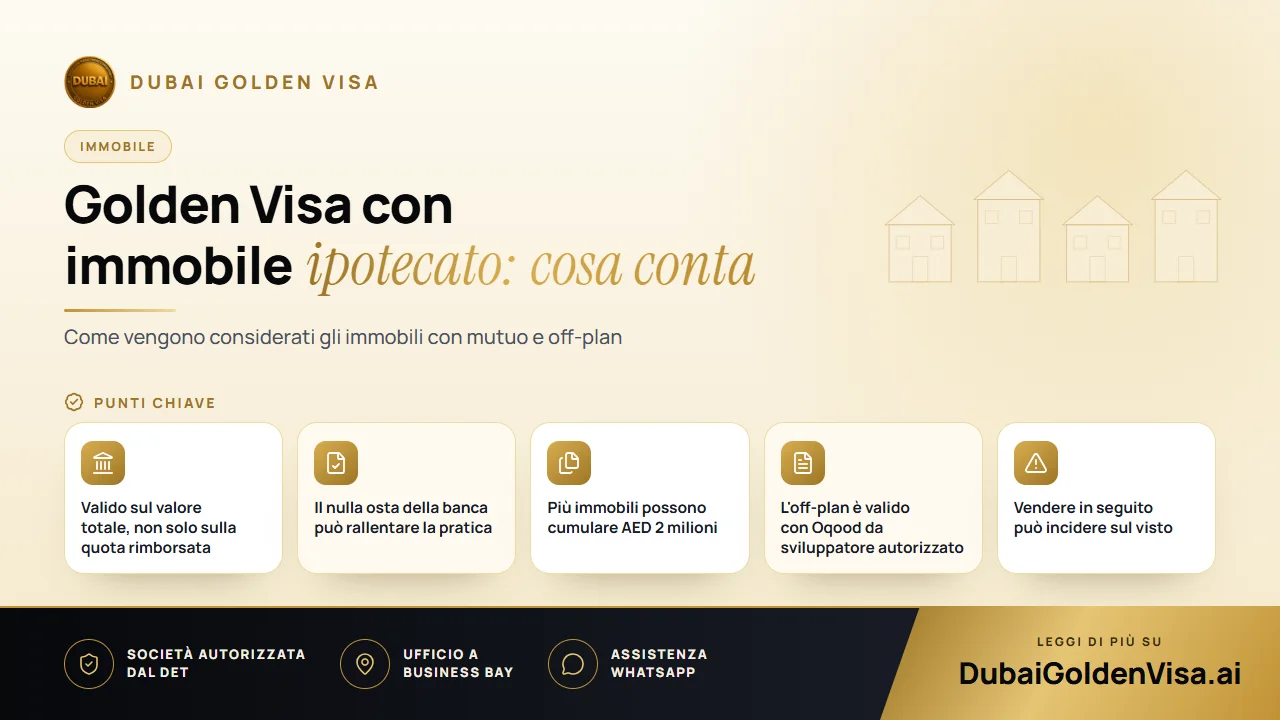
Il percorso immobiliare richiede una proprietà negli EAU del valore pari o superiore a AED 2 milioni. Per un immobile gravato da mutuo, il valore rilevante è l'intero valore della proprietà, non l'importo da Lei personalmente estinto. Ciò significa che un acquirente con un anticipo modesto e un mutuo consistente può comunque qualificarsi, purché l'immobile stesso raggiunga la soglia richiesta.
Le autorità di immigrazione richiedono la conferma che l'istituto di credito non si opponga alla Sua richiesta di residenza sulla base dell'immobile. Tale rassicurazione è fornita tramite una lettera di nulla osta rilasciata dalla banca.
Consiglio
Richiedere la lettera con anticipo
Le banche possono impiegare del tempo per emettere la lettera e alcune utilizzano una propria formulazione. La richieda non appena il Suo atto viene registrato, precisando alla banca che serve per una domanda di Golden Visa, affinché risponda ai requisiti richiesti.
02Un unico immobile, più proprietà o acquisto off-plan
La somma di AED 2 milioni può derivare da un singolo immobile o dal cumulo di più atti. Se possiede due appartamenti del valore di AED 1.2 milioni ciascuno, entrambi intestati a Suo nome, insieme superano la soglia.
Anche gli acquisti off-plan possono essere ammessi. Se ha acquistato da uno sviluppatore approvato e possiede un Oqood, l'unità viene considerata a prescindere dall'importo versato fino a quel momento. Non è necessario aver completato il piano di pagamento.
Se l'acquisto è avvenuto qualche anno fa e l'atto indica un importo inferiore a AED 2 milioni, una perizia attuale del DLD può sostituire il prezzo precedente. La presenza di un mutuo non lo impedisce, sebbene la banca debba essere tenuta informata.
03Dall'atto di proprietà al visto
- 1
Verificare il valore registrato
Controlli il Suo atto di proprietà (title deed) o l'Oqood per verificare la quota di proprietà e il valore. Se il valore risulta inferiore, consideri l'opportunità di richiedere una valutazione ufficiale.
- 2
Ottenere la lettera della banca
Richieda la lettera di nulla osta al Suo istituto di credito e conservi una copia dei dettagli del mutuo per riferimento.
- 3
Conferma del dipartimento fondiario
Il Dubai Land Department verifica la proprietà e il valore affinché l'immobile possa essere associato alla Sua domanda.
- 4
Presentare la domanda di residenza
La pratica viene trasmessa all'autorità di immigrazione. Se si trova all'estero, un permesso d'ingresso Le consentirà di entrare nel Paese per completare la procedura.
- 5
Visita medica e dati biometrici
Effettuerà la visita medica di idoneità e la registrazione dei dati biometrici per l'Emirates ID; successivamente Le verrà rilasciato il visto decennale.
Per le pratiche immobiliari, l'approvazione perviene generalmente entro 5-7 giorni lavorativi dal completamento dei documenti. Il Suo visto attuale viene annullato solo dopo l'approvazione iniziale, evitando qualsiasi interruzione della Sua residenza.
04Gli errori riscontrati più di frequente
- Fare affidamento sul contratto di compravendita anziché su un atto registrato o Oqood.
- Inviare la richiesta prima che la banca abbia rilasciato la lettera.
- Presumere che un immobile cointestato sia valido per l'intero importo quando la propria quota è inferiore a AED 2 milioni.
- Attenersi a un vecchio valore d'acquisto quando una nuova perizia consentirebbe di superare la soglia.
- Dimenticare che il visto è vincolato al possesso dell'immobile, pertanto la vendita può comportare la revoca del visto.
05I costi previsti
I costi governativi per il percorso immobiliare ammontano a circa AED 9,459 per il richiedente principale: circa 5,284 per i diritti del DLD, 2,710 per l'immigrazione, 1,180 per l'Emirates ID e 285 per la visita medica. Ciascun familiare comporta un costo aggiuntivo di circa AED 2,710 oltre a 1,180 per l'Emirates ID e 285 per la visita medica degli adulti. Le commissioni bancarie e i costi di perizia sono a parte e verranno confermati insieme.
Una volta rilasciato il visto principale, è possibile aggiungere il coniuge, i figli e i genitori. Per i figli maschi non vi è alcun limite di età e le figlie non sposate sono ammesse a qualsiasi età.
Ci contatti su WhatsApp per una verifica gratuita. Invii una foto del Suo atto e una nota sul Suo mutuo: Le indicheremo se è già idoneo e quali documenti la banca deve fornire.
Domande su questo argomento
Per un immobile ultimato, viene considerato l'intero valore non appena la banca fornisce la lettera di nulla osta. Le disposizioni sui pagamenti sono cambiate negli anni, pertanto verificheremo per Lei la situazione attuale del Suo immobile.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.