Per diverso tempo, agli acquirenti che desideravano la residenza tramite investimento immobiliare veniva richiesto di dimostrare di aver già versato una quota sostanziale del prezzo d'acquisto. Ciò vincolava il visto a una cospicua somma iniziale, escludendo chi acquistava con un piano di pagamento a rate.
Questo requisito del pagamento minimo è stato abolito. Di seguito illustriamo i criteri vigenti, l'inquadramento dei piani di pagamento e i requisiti necessari prima di presentare la domanda.
01Cosa prevede la normativa attuale
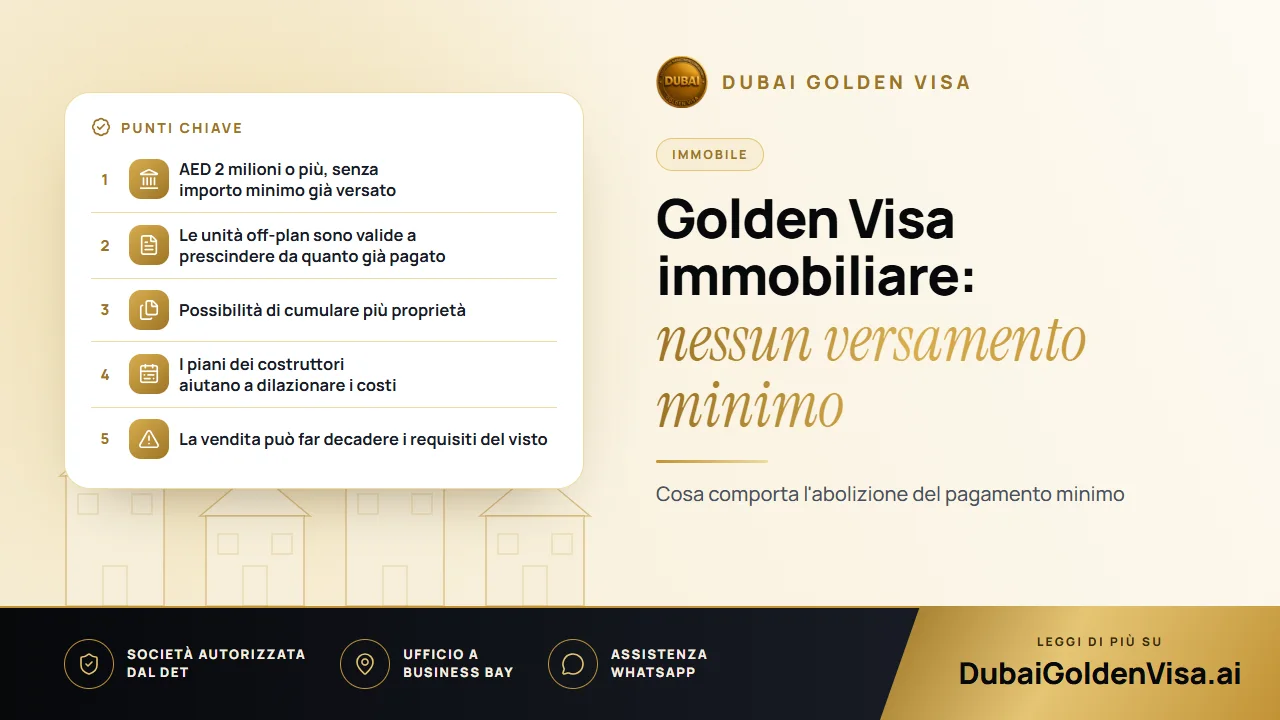
Per il canale immobiliare, il criterio determinante è il valore dell'immobile negli EAU intestato a Suo nome: almeno AED 2 milioni. La quota di prezzo già saldata non rileva. Sono validi un'abitazione pronta, un'unità off-plan con certificato Oqood rilasciato da un costruttore approvato, un immobile con mutuo accompagnato da una lettera di non opposizione (NOC) della banca, oppure una combinazione di più unità.
In caso di comproprietà, è la Sua quota individuale a dover raggiungere la soglia. Se l'acquisto è avvenuto tempo fa, una stima aggiornata rilasciata dal DLD può sostituire il prezzo originario indicato nell'atto di proprietà (title deed).
02Cosa cambia e cosa resta invariato
La modifica normativa elimina un ostacolo per il rilascio del visto, non il costo dell'acquisto. È necessario poter sostenere il costo dell'immobile, e restano validi il piano di rateizzazione del costruttore o le condizioni dell'istituto bancario. La differenza fondamentale è che un piano con rate ridotte non Le impedisce più di presentare la domanda mentre i pagamenti sono ancora in corso.
- Chi acquista off-plan può fare domanda non appena l'unità viene registrata, senza dover attendere la consegna delle chiavi.
- Chi effettua versamenti a tranche può usufruire del piano di pagamento per dilazionare la spesa, senza doversi preoccupare di una soglia minima già saldata.
- I proprietari con un mutuo necessitano della lettera della banca, anziché di una percentuale predefinita già rimborsata.
- I proprietari di più unità di taglio inferiore possono cumularne il valore.
Consiglio
Non eccedere le proprie capacità finanziarie
Il visto non giustifica l'assunzione di impegni finanziari non sostenibili. Il mancato pagamento delle rate può comportare sanzioni da parte del costruttore o della banca e, nel peggiore dei casi, la perdita dell'immobile e del relativo visto. È fondamentale pianificare innanzitutto il budget, e solo in un secondo momento il visto.
03Modalità per dilazionare i costi
Molti costruttori propongono piani di pagamento distribuiti durante i lavori di costruzione e, in alcuni casi, per un periodo successivo alla consegna. Le condizioni variano a seconda del progetto; perciò è opportuno valutare attentamente il piano di scadenze e il prezzo finale complessivo, non solo l'anticipo iniziale.
I mutui bancari rappresentano l'altra opzione consueta. Gli istituti di credito richiedono solitamente un acconto, pertanto l'importo iniziale necessario varia a seconda della banca e del Suo profilo. Alcuni acquirenti impiegano i propri risparmi in più fasi o procedono alla vendita di un bene all'estero. Non forniamo servizi di intermediazione finanziaria, ma esaminiamo volentieri la Sua pratica in merito a tutti gli aspetti del visto.
04I passaggi per fare domanda
- 1
Verificare l'idoneità dell'immobile
Controllare il valore registrato, l'intestazione della proprietà e, per le unità off-plan, il certificato Oqood e l'approvazione del costruttore.
- 2
Raccogliere i documenti
Atto di proprietà (title deed) o Oqood, passaporto con validità residua di almeno sei mesi, fototessera, assicurazione sanitaria e la lettera della banca in caso di mutuo.
- 3
Verifica del valore
Se l'atto di proprietà riporta un prezzo storico, una perizia di stima può attestare il valore attuale.
- 4
Presentazione della domanda
Provvediamo noi all'inoltro della pratica. Se si trova all'estero, un permesso d'ingresso Le consentirà di entrare nel Paese per completare l'iter.
- 5
Visita medica e Emirates ID
Entrambi gli adempimenti seguono l'approvazione iniziale; pianificheremo gli appuntamenti secondo le Sue disponibilità.
- 6
Rilascio del visto decennale
Il visto di residenza viene emesso ed è possibile includere i Suoi familiari.
In presenza di documentazione completa, le pratiche immobiliari richiedono solitamente tra cinque e sette giorni lavorativi. I costi governativi per il richiedente principale ammontano a circa AED 9.459; per ciascun familiare si aggiungono indicativamente AED 2.710, oltre a AED 1.180 per l'Emirates ID e AED 285 per la visita medica di idoneità per adulti.
05Mantenere il visto dopo l'approvazione
Il titolare di una Golden Visa non è tenuto a risiedere stabilmente negli EAU ed è esentato dalla regola che impone di non assentarsi dal Paese per più di sei mesi, prevista per i visti di residenza ordinari. Il requisito vincolante è mantenere la proprietà dell'immobile. Qualora vendesse scendendo sotto la soglia minima, la base giuridica della Sua residenza decadrebbe; pertanto La invitiamo a consultarci prima di mettere in vendita l'immobile.
Sta valutando un acquisto immobiliare per ottenere il visto, oppure ha già sottoscritto un piano di pagamento? Ci contatti su WhatsApp per una valutazione gratuita. Le confermeremo se il Suo acquisto dà diritto alla Golden Visa e quali documenti preparare.
Domande su questo argomento
Sì, a condizione che sia registrato con Oqood e acquistato da un costruttore approvato. Il valore nominale è valido indipendentemente da quanto versato finora.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.