Molti acquirenti a Dubai non emettono mai un unico assegno per l'intero importo. Versano un acconto, seguono il piano di rateizzazione del costruttore nell'arco di alcuni anni oppure finanziano la parte restante tramite una banca. Sorge quindi un dubbio frequente: un immobile che si sta ancora pagando è valido per la Golden Visa?
Nella maggior parte dei casi la risposta è sì. Alle autorità di immigrazione interessa ciò che risulta intestato a Suo nome e il rispettivo valore, non quanto denaro sia già uscito dal Suo conto. Vediamo nel dettaglio come funziona nel caso di un piano di pagamento, di un mutuo e di una combinazione di entrambi.
01La regola fondamentale in sintesi
La via immobiliare concede una residenza rinnovabile di dieci anni a chi possiede immobili negli EAU per un valore pari o superiore a AED 2 milioni. Tale valore può concentrarsi in un'unica abitazione o essere ripartito tra più atti di proprietà (title deed). Il titolare è lo sponsor di se stesso, pertanto non sono richiesti datori di lavoro o soci locali. Il resto di questo articolo illustra come dimostrare tale valore quando l'acquisto non è stato ancora interamente saldato.
02Come viene considerato il piano di pagamento del costruttore
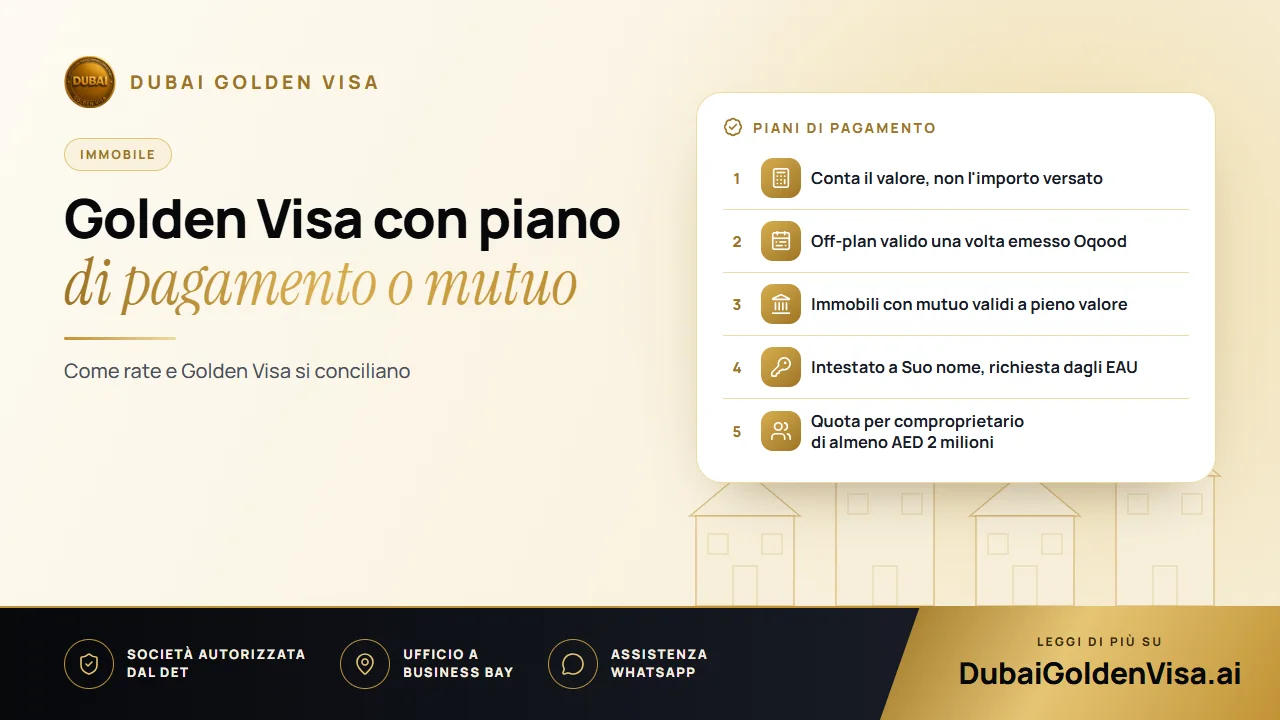
Con un acquisto off-plan si riceve l'Oqood, la registrazione che attesta il Suo contratto con un costruttore autorizzato presso il Dubai Land Department. Una volta emessa tale registrazione, l'unità può essere conteggiata in base al suo valore contrattuale, a prescindere dallo stato di avanzamento dei pagamenti.
Di conseguenza, se ha versato solo la prima rata per un appartamento da AED 2.4 milioni, la cifra registrata rimane comunque pari a AED 2.4 milioni. Non occorre attendere la consegna delle chiavi o il saldo finale. Ciò di cui ha bisogno è un costruttore autorizzato e una registrazione regolarmente perfezionata.
- Il contratto di vendita che riporta il prezzo complessivo
- La registrazione Oqood per l'unità
- Un estratto conto dei pagamenti rilasciato dal costruttore, che attesti gli importi già versati e il saldo residuo
- Il Suo passaporto e la Emirates ID, qualora ne sia già in possesso
03Come viene considerato il mutuo
Anche un immobile acquistato tramite finanziamento bancario viene conteggiato per il suo intero valore, non solo per la quota effettivamente versata. La banca detiene un'ipoteca sull'immobile, ma la proprietà resta Sua. In base alla nostra esperienza, la lettera di nulla osta dell'istituto bancario è il documento che garantisce un iter lineare; per questo motivo ne richiediamo l'emissione con tempestività, per evitare sorprese all'ultimo minuto.
Ad alcuni richiedenti viene riferito che questo requisito non è più obbligatorio. La prassi può variare a seconda della pratica, pertanto preferiamo predisporre la lettera per tempo, con la soddisfazione di non doverla utilizzare qualora non venga richiesta.
Consiglio
Acquisto passato, valore aggiornato
Se ha acquistato qualche anno fa e l'atto riporta un importo inferiore a AED 2 milioni, una perizia di stima attuale riconosciuta dal Dubai Land Department può sostituire la cifra originaria. Vale la pena effettuare questa verifica prima di acquistare un'altra unità al solo scopo di colmare la differenza.
04Cosa rimane invariato
- Il valore complessivo registrato deve raggiungere AED 2 milioni, sia esso concentrato in un'unica unità o suddiviso su più immobili.
- L'immobile deve essere registrato presso il dipartimento del catasto, mediante atto di proprietà (title deed) o Oqood. Un semplice modulo di prenotazione non è sufficiente.
- È necessario figurare come proprietario registrato. In caso di comproprietà viene considerata esclusivamente la Sua quota, pertanto ogni comproprietario deve verificare la propria percentuale.
- La richiesta va inoltrata mentre si trova negli EAU. Se si trova all'estero, Le consentirà di entrare un permesso d'ingresso.
05L'ordine consigliato per procedere
- 1
Verificare la registrazione
Prima di inoltrare qualsiasi richiesta, si assicuri che l'atto o l'Oqood rechi il Suo nome e indichi il valore corretto.
- 2
Raccogliere i documenti finanziari
In presenza di un mutuo, richieda alla banca la lettera di nulla osta. Se ha sottoscritto un piano di pagamento, richieda al costruttore un estratto conto aggiornato.
- 3
Presentare la domanda
La pratica viene esaminata dal dipartimento del catasto e successivamente trasmessa all'ufficio immigrazione. I tempi di lavorazione per le pratiche immobiliari sono di solito compresi tra cinque e sette giorni lavorativi dalla presentazione dei documenti completi.
- 4
Visita medica e dati biometrici
Questi passaggi avvengono dopo l'approvazione. Il Suo visto attuale viene annullato solo a seguito dell'approvazione iniziale, così da non lasciarla mai privo di status regolare.
06Aspetti pratici prima di sottoscrivere un piano
Se l'ottenimento della Golden Visa rientra tra i Suoi motivi d'acquisto, legga il piano di rateizzazione con la stessa attenzione dedicata alla brochure. Verifichi che il prezzo registrato dell'immobile, e non una tariffa di lancio scontata, raggiunga effettivamente AED 2 milioni. Un'unità dal prezzo appena al di sotto della soglia potrebbe non soddisfare il requisito una volta applicato lo sconto a contratto.
Valuti inoltre le prospettive future. Il visto è legato all'immobile: venderlo può comportare la decadenza della residenza, a meno che non lo si sostituisca con un altro bene idoneo. Pianifichi la Sua strategia di uscita tenendo presente questo aspetto, in particolare nel caso di un piano di pagamento a lungo termine in cui potrebbe essere tentato di rivendere prima del completamento dei lavori.
Infine, consideri le spese governative nel Suo budget. La procedura per via immobiliare ammonta a circa AED 9,459 per il richiedente principale, a cui si aggiungono circa AED 2,710 per ciascun familiare più AED 1,180 per la Emirates ID, con una visita medica di circa AED 285 per gli adulti. Si tratta di importi indicativi: Le confermeremo il totale aggiornato prima di procedere a qualsiasi pagamento.
Ha dubbi sull'idoneità del Suo piano di pagamento o del Suo mutuo? Ci invii una foto del Suo Oqood o dell'atto di proprietà (title deed) su WhatsApp: Le forniremo una verifica gratuita e trasparente.
Domande su questo argomento
No. Un'unità off-plan munita di Oqood emesso da un costruttore autorizzato viene considerata in base al suo valore contrattuale, indipendentemente dall'importo versato fino a quel momento.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.