La maggior parte di chi acquista un immobile a Dubai ricorre a un finanziamento per coprire almeno una parte del prezzo. È del tutto comprensibile chiedersi se un prestito ipotecario riduca il valore dell'immobile come base per la residenza. La risposta rassicurante è no, purché sia predisposta la corretta documentazione.
Questa guida spiega come viene gestito un immobile con mutuo ai fini della Golden Visa, quali documenti sono richiesti per la procedura e in quali circostanze un minimo di pianificazione risulti utile.
01Come viene calcolato il valore
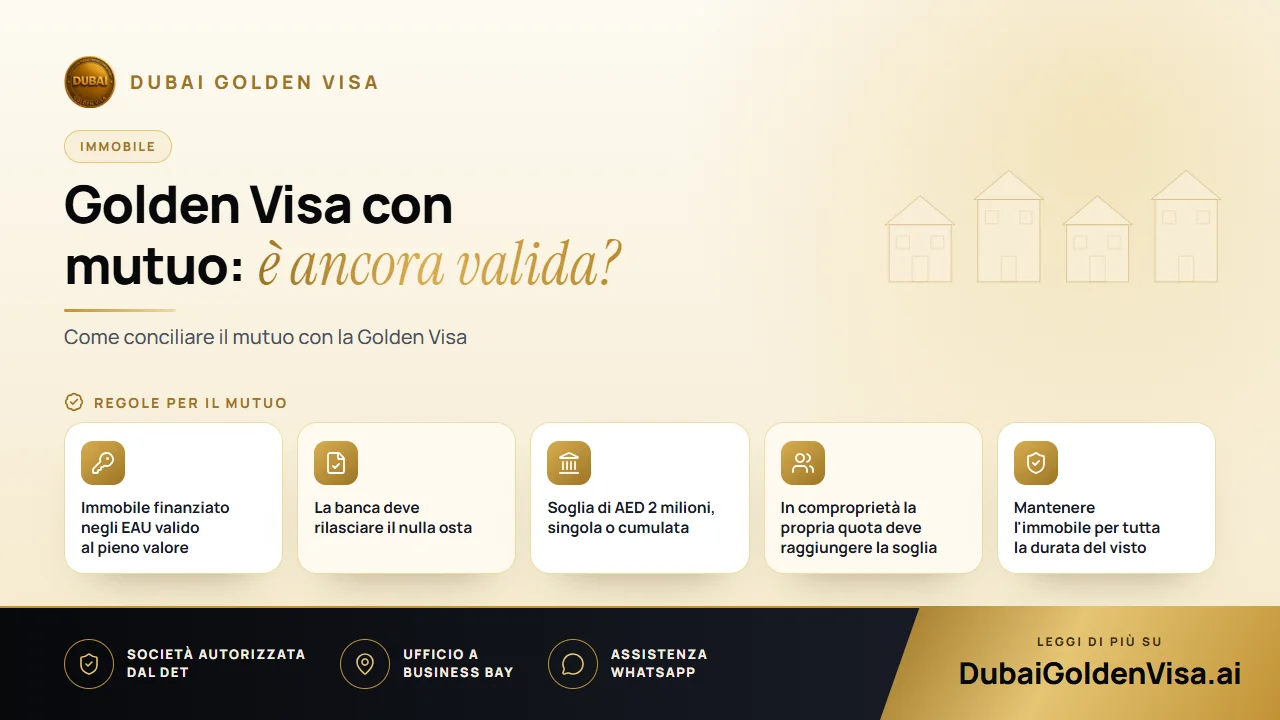
Il percorso immobiliare della Golden Visa richiede uno o più beni negli EAU del valore pari o superiore ad AED 2 milioni. In presenza di un mutuo, si tiene conto dell'intero valore dell'immobile, non unicamente dell'importo già rimborsato o del capitale versato di tasca propria. In altri termini, non è necessario estinguere una quota minima di capitale prima di presentare la domanda.
Ciò che le autorità richiedono espressamente è il consenso dell'ente finanziatore. La banca rilascia una lettera di nulla osta in cui conferma la propria non opposizione alla Sua richiesta di residenza legata a quell'immobile. In assenza di tale lettera la pratica non può procedere, ed è pertanto consigliabile richiederla con dovuto anticipo.
Consiglio
Contatti prima la banca
Le banche possono richiedere qualche giorno per emettere la lettera e alcune adottano modelli interni specifici. Ne faccia richiesta non appena decide di procedere, così da evitare qualsiasi ritardo burocratico.
02Un esempio pratico
Supponiamo che Lei abbia acquistato un appartamento per AED 3,4 milioni, versato un anticipo e finanziato la parte restante con una banca degli EAU. Il valore registrato di AED 3,4 milioni è quello che rileva. Con la lettera della banca, l'atto di proprietà e i Suoi documenti personali, l'immobile permette di sostenere la Sua richiesta.
Ipotizziamo invece che Lei possieda due unità, una del valore di AED 1,3 milioni e l'altra di AED 0,9 milioni, entrambe gravate da mutuo. I valori si sommano: la cifra combinata di AED 2,2 milioni supera la soglia, a condizione che ciascun istituto conceda la propria lettera.
03Casi che richiedono maggiore attenzione
- Comproprietà: se l'immobile è intestato a più persone, di regola è la Sua quota individuale a dover raggiungere AED 2 milioni.
- Acquisto datato: se ha acquistato a una cifra inferiore ad AED 2 milioni e il mercato è cresciuto, una perizia di stima attuale può sostituire il prezzo indicato nell'atto.
- Off-plan con piano di pagamento: un'unità registrata con Oqood presso uno sviluppatore autorizzato può essere considerata per l'intero importo versato sino a oggi, purché i registri dello sviluppatore risultino aggiornati.
- Mutuo stipulato con un istituto estero: ci consulti prima di presentare la domanda, poiché i requisiti per la lettera possono variare.
04Documenti da preparare
- Atto di proprietà (title deed) o Oqood per proprietà off-plan
- Lettera di nulla osta bancaria
- Contratto di mutuo o estratto conto relativo
- Passaporto valido per almeno sei mesi e una fototessera recente
- Visto EAU in corso di validità ed Emirates ID, qualora risieda già nel Paese
- Certificato di valutazione immobiliare, se ci si basa sul valore corrente di mercato
- Assicurazione sanitaria valida negli EAU
05Cosa accade dopo l'inoltro della pratica
- 1
Verifica preliminare
Esaminiamo l'atto di proprietà, la quota di possesso, l'ente finanziatore e il valore registrato.
- 2
Lettera bancaria
L'istituto di credito emette la lettera di nulla osta per la richiesta di residenza.
- 3
Presentazione della domanda
La pratica viene trasmessa. Se si trova all'estero, un permesso d'ingresso Le consentirà di raggiungere il Paese per completare l'iter.
- 4
Visita medica e dati biometrici
A seguito dell'approvazione iniziale, si eseguono la visita medica di idoneità e il rilascio dei dati biometrici per l'Emirates ID.
- 5
Rilascio del visto
Il Suo visto di residenza per dieci anni viene emesso ed è possibile procedere con l'inclusione dei Suoi familiari.
Le pratiche immobiliari complete di tutta la documentazione richiedono solitamente circa cinque-sette giorni lavorativi. I costi governativi per il richiedente principale sul canale immobiliare ammontano a circa AED 9.459 complessivi, comprensivi di diritti del Dubai Land Department, imposte di immigrazione, Emirates ID e visita medica di idoneità. Per ciascun familiare si aggiungono circa AED 2.710, oltre ad AED 1.180 per l'Emirates ID e AED 285 per la visita medica di un adulto.
06Preservare il visto durante il piano di ammortamento
Un mutuo comporta un impegno a lungo termine e il visto rimane subordinato alla titolarità dell'immobile. Qualora si accumulassero ritardi nei pagamenti e la banca procedesse con l'escussione della garanzia, oppure in caso di vendita, il presupposto del visto verrebbe meno. Mantenga sempre regolari i pagamenti e ci consulti prima di qualunque operazione di surroga, rifinanziamento o vendita.
Locare l'immobile a terzi è consentito e molti proprietari destinano il canone a copertura delle rate. Verifichi le condizioni contrattuali del Suo mutuo relativamente alla presenza di inquilini e provveda alla registrazione della locazione secondo le norme dell'emirato.
Possiede un immobile gravato da mutuo e desidera sapere se è idoneo? Ci invii un messaggio su WhatsApp per una verifica gratuita. Alleghi una fotografia del Suo atto di proprietà (title deed) e, qualora già disponibile, della lettera bancaria: Le indicheremo con chiarezza i passi successivi.
Domande su questo argomento
Non è richiesta una quota minima di rimborso. L'immobile viene valutato al suo intero valore una volta ottenuta la lettera di nulla osta dell'istituto bancario.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.