La maggior parte delle persone interessate a una residenza di dieci anni negli EAU non possiede AED 2 milioni depositati su un conto di risparmio. Sorge quindi spontanea una domanda frequente: il denaro preso a prestito è valido? La risposta è affermativa in alcune circostanze e negativa in altre, e la linea di demarcazione dipende da ciò che si acquista.
Il settore immobiliare viene trattato diversamente da un deposito o da un investimento societario. Comprenderne il motivo La aiuterà a decidere come finanziare il Suo acquisto prima di firmare qualsiasi accordo.
01Perché l'immobiliare rappresenta un'eccezione
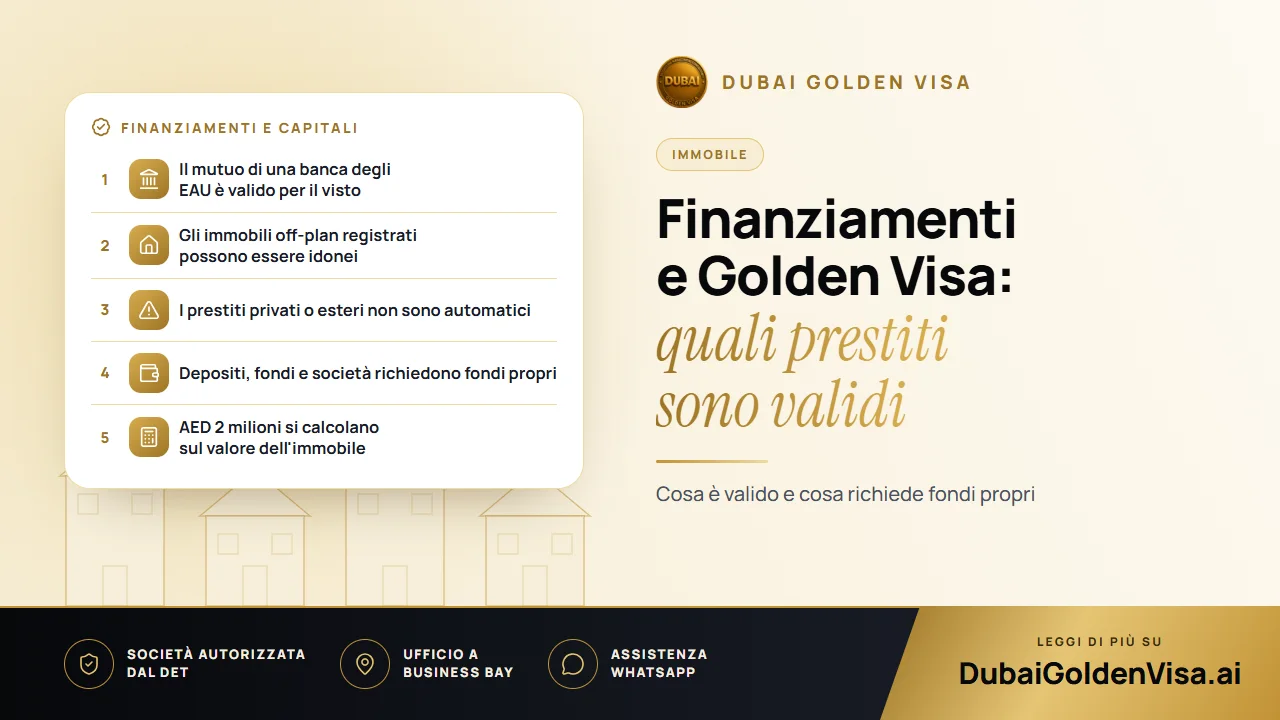
Quando acquista un immobile, Lei possiede un bene materiale registrato a Suo nome presso il Dubai Land Department. La banca potrebbe iscrivere un'ipoteca sul bene, ma l'atto di proprietà (title deed) è intestato a Lei. È il bene stesso a fare da garanzia per la Sua residenza.
I depositi, i fondi e le quote societarie funzionano in modo opposto: in quel caso, l'investimento è costituito dal denaro contante. Se lo prende a prestito, non vi è nulla di Suo a supporto del visto. Per questi percorsi, i fondi devono appartenere a Lei e potrebbe essere necessario documentarne l'origine.
02Un mutuo concesso da una banca degli EAU
Questo è il metodo più comune e sicuro per utilizzare denaro preso a prestito. In passato, chi accendeva un mutuo doveva aver già saldato una quota considerevole del prezzo prima di presentare la domanda, escludendo così la maggior parte degli acquirenti con un anticipo standard. Tale requisito è cambiato: un immobile gravato da mutuo può ora essere conteggiato per il suo intero valore, a condizione che la banca rilasci una lettera di non opposizione.
Per fare un esempio pratico, si consideri un appartamento acquistato per AED 2,4 milioni con un anticipo del 20 per cento e un mutuo bancario per la parte restante. Il valore totale dell'immobile supera la soglia minima, pertanto la proprietà può qualificarsi anche se la banca ha finanziato la maggior parte dell'importo. La titolarità, il valore e la documentazione bancaria vengono comunque verificati, quindi l'approvazione non è mai automatica.
03Prestiti personali, familiari ed esteri
In questo ambito gli acquirenti devono prestare particolare attenzione. La modalità formalmente accettata è il finanziamento tramite una banca degli EAU. Il denaro preso a prestito da un parente, un amico o un finanziatore privato non viene automaticamente equiparato a un mutuo bancario.
Se prendesse a prestito AED 2 milioni da un amico per acquistare un immobile a Suo nome, la proprietà potrebbe superare la soglia richiesta, ma le modalità di finanziamento potrebbero comunque essere contestate. I prestiti erogati da banche estere presentano criticità analoghe. Si assicuri di ottenere una conferma scritta sulla conformità della Sua posizione prima di impegnarsi.
04Immobili off-plan con piano di pagamento
Il piano di pagamento concordato con un costruttore rappresenta un'altra forma di finanziamento scaglionato. Un'unità off-plan può essere considerata valida a partire dal giorno in cui viene registrato il Suo Oqood, indipendentemente dall'importo versato fino a quel momento, senza dover attendere la consegna dell'immobile. Devono tuttavia sussistere due condizioni:
- Il costruttore deve essere autorizzato e l'unità registrata presso il dipartimento fondiario.
- Il valore contrattuale e la Sua titolarità devono essere comprovati da documentazione adeguata.
La mancata registrazione di un'unità off-plan è uno dei motivi di rifiuto più ricorrenti; verifichi pertanto l'avvenuta registrazione prima di corrispondere rate di importo elevato.
05Se l'immobile è già gravato da mutuo
Può comunque presentare domanda. La lettera della banca deve indicare il valore d'acquisto, l'importo già corrisposto, il debito residuo e confermare che l'istituto non si oppone alla richiesta di residenza basata sull'immobile. Le banche possono impiegare diversi giorni lavorativi per rilasciarla, quindi è consigliabile richiederla con dovuto anticipo.
06Regole fondamentali da ricordare
- La soglia di AED 2 milioni si basa sul valore riconosciuto dell'immobile, e una perizia attuale può sostituire un prezzo d'acquisto precedente più basso indicato nell'atto.
- L'imposta di trasferimento corrisponde al 4 per cento del prezzo e non concorre al raggiungimento di AED 2 milioni.
- L'immobile deve essere intestato a Suo nome e situato in un'area in cui è consentita la proprietà agli stranieri.
- È possibile cumulare due o più immobili, purché ciascuno sia adeguatamente documentato.
- I percorsi basati su depositi, fondi e capitale societario richiedono fondi propri.
- Il visto ha una durata di dieci anni ed è rinnovabile finché si mantengono i requisiti previsti.
Consiglio
Non acquistare per una cifra pari esattamente ad AED 2 milioni
Qualora il valore riconosciuto risultasse anche solo leggermente al di sotto della soglia, la domanda potrebbe essere respinta, a prescindere dall'importo effettivamente pagato. Scelga un immobile con un valore ampiamente superiore alla soglia o ne faccia accertare il valore preventivamente.
07Una sequenza operativa consigliata
- 1
Ottenere la pre-approvazione del mutuo
Consulti una banca autorizzata negli EAU per definire con precisione il Suo budget.
- 2
Scegliere un immobile idoneo
Individui una proprietà accessibile agli acquirenti stranieri, con un valore che garantisca un margine di sicurezza.
- 3
Registrare l'acquisto
Si assicuri che l'atto di proprietà (title deed) o l'Oqood sia regolarmente intestato a Suo nome.
- 4
Richiedere la lettera bancaria
Richieda tempestivamente la lettera di non opposizione e il prospetto del saldo residuo.
- 5
Confermare il valore
Richieda una perizia ufficiale qualora l'atto di proprietà riporti una cifra inferiore.
- 6
Inoltrare la domanda
Presenti la richiesta allegando passaporto, fototessere, assicurazione sanitaria e documentazione dell'immobile.
08Errori che comportano perdite di tempo
- Presentare la domanda prima che la lettera della banca sia pronta.
- Fare affidamento su prestiti privati o esteri senza preventiva verifica.
- Consultare guide non aggiornate che riportano normative superate sui piani di pagamento.
- Accollarsi un finanziamento eccessivamente oneroso rispetto alle proprie disponibilità.
Quest'ultimo aspetto merita un'attenta riflessione. Il mutuo è garantito dal Suo immobile; qualora i pagamenti venissero interrotti, la banca potrebbe rivalersi sulla proprietà, facendo decadere contestualmente il presupposto del Suo visto.
Ha intenzione di finanziare un acquisto? Ci invii un messaggio su WhatsApp per una verifica preliminare gratuita del Suo immobile, della struttura del prestito e della documentazione prima di assumere qualsiasi impegno.
Domande su questo argomento
Sì, a condizione che l'immobile abbia un valore pari o superiore ad AED 2 milioni e che la Sua banca con sede negli EAU rilasci una lettera di non opposizione.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.