Molti acquirenti si pongono la stessa domanda prima di procedere: un punteggio di credito debole mi impedirà di ottenere una Golden Visa? Il dubbio nasce solitamente dalla confusione tra due procedure ben distinte, una gestita dagli istituti di credito e l'altra dalle autorità per l'immigrazione.
La risposta sintetica è che la procedura del visto non prende in esame il Suo punteggio di credito. Tuttavia, la risposta completa merita attenzione, poiché la Sua solvibilità può comunque influenzare le modalità di acquisto e queste ultime possono incidere sui documenti richiesti.
01Cosa verifica effettivamente l'immigrazione
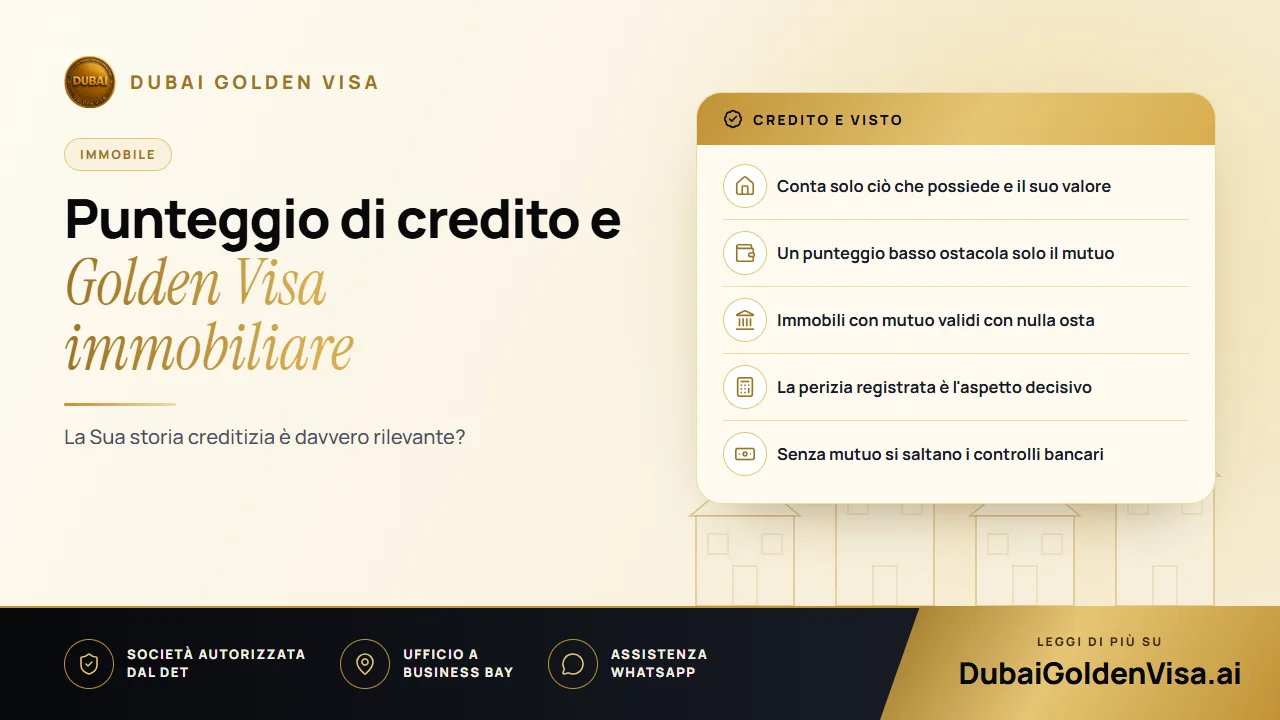
Il percorso immobiliare è incentrato sulla proprietà. La pratica viene esaminata per accertare che Lei sia titolare di un immobile idoneo negli EAU del valore pari o superiore ad AED 2 milioni, che sia registrato a Suo nome presso il dipartimento fondiario e che i titoli di proprietà siano in regola. La Sua storia debitoria, gli estratti conto e i report sul credito non fanno parte di questa verifica.
Ciò è perfettamente logico, considerata la finalità di questa categoria: offrire la residenza a lungo termine a chi ha investito capitali nel Paese. È il bene posseduto a costituire l'impegno, non la puntualità con cui ha rimborsato una carta di credito cinque anni fa.
02Dove il credito ha importanza: il mutuo
Se finanzia l'acquisto, la banca deve rispondere a una domanda diversa: questa persona è in grado di rimborsare regolarmente un prestito a lungo termine? È qui che entrano in gioco la storia creditizia, il reddito, i debiti in essere e la stabilità lavorativa. Ciascun istituto stabilisce i propri parametri interni, senza che esista una soglia ufficiale predefinita.
In termini generali, i profili più solidi ottengono approvazioni più agevoli e condizioni migliori, quelli intermedi possono comunque ottenere il finanziamento ma a condizioni più restrittive, mentre i profili più fragili potrebbero dover versare un anticipo più alto o avere una scelta più limitata di banche. Si tratta di valutazioni commerciali, non di normative sulla residenza.
Consiglio
Due procedure parallele e distinte
La banca decide se concederLe il finanziamento. Le autorità per l'immigrazione decidono se l'immobile soddisfa i criteri per il visto. Il rifiuto di una banca non pregiudica la concessione del visto, così come un immobile idoneo per il visto non garantisce l'ottenimento di un prestito.
03Gli immobili con mutuo sono ammessi
È diffusa la falsa convinzione che un immobile ipotecato non possa dare diritto alla Golden Visa. Al contrario, è possibile. L'immobile viene considerato per il suo intero valore, a condizione che sia intestato a Suo nome e che la banca finanziatrice rilasci una lettera di nulla osta. Il mutuo definisce solo il modo in cui è stato acquistato, non l'idoneità dell'immobile.
Poiché la lettera della banca fa parte integrante della documentazione, è consigliabile mantenere il conto del mutuo in regola e richiederla per tempo. Eventuali ritardi in questa fase sono dovuti ai tempi burocratici dell'istituto, non ai requisiti del visto.
04Il vero fattore determinante: il valore
Se c'è un elemento che blocca le pratiche più di ogni altro, questo è la perizia di stima. Le autorità si basano esclusivamente sul valore registrato presso il Dubai Land Department, non sul prezzo indicato nella brochure commerciale, sulle promesse dello sviluppatore o su stime informali. Se il valore registrato è inferiore ad AED 2 milioni, neppure un punteggio di credito perfetto potrà colmare la differenza.
Se ha acquistato qualche tempo fa e nel frattempo la zona ha subito una rivalutazione, una stima aggiornata rilasciata da una società abilitata dal dipartimento fondiario potrebbe elevare il valore riconosciuto oltre la soglia richiesta.
05Situazioni frequenti
- Acquisto senza mutuo con una storia creditizia irregolare: nessun problema, poiché non vi sono banche coinvolte e l'immigrazione non esamina il credito.
- Acquisto parzialmente finanziato: nessun ostacolo per il visto, purché il valore e la documentazione rispettino i criteri richiesti.
- Punteggio di credito eccellente, immobile del valore di AED 1.8 milioni: non è sufficiente di per sé. Sarà necessario integrare il valore, ad esempio con un secondo immobile.
- Timore che le autorità vedano il Suo report sul credito: non Le verrà richiesto nell'ambito di una pratica immobiliare.
Prima dell'acquisto, le verifiche fondamentali riguardano l'immobile e non la Sua persona: si trova in una zona a piena proprietà (freehold), il valore registrato sarà pari o superiore ad AED 2 milioni e l'atto di proprietà (title deed) o l'Oqood sarà intestato a Lei? Risolti questi punti, il resto della procedura si allinea di conseguenza.
Ha dubbi su come il Suo acquisto o il Suo mutuo verranno valutati dalle autorità? Ci invii i dettagli su WhatsApp per un controllo preliminare gratuito prima di firmare qualsiasi documento.
Domande su questo argomento
No. Il percorso immobiliare non prevede né valuta alcun punteggio. Solo la banca che finanzia l'acquisto procederà a questa verifica.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.