I costruttori promuovono intensamente la Golden Visa in concomitanza con i nuovi lanci, portando spesso a credere che solo gli immobili off-plan siano idonei o che un immobile già abitato sia una scelta di ripiego. Nessuna delle due convinzioni è corretta.
Ciò che conta per le autorità è ciò che Lei possiede, il suo valore effettivo e la correttezza della documentazione. L'anno di costruzione dell'edificio e l'acquisto da un costruttore o da un precedente proprietario sono del tutto irrilevanti.
01I requisiti di un immobile sul mercato secondario
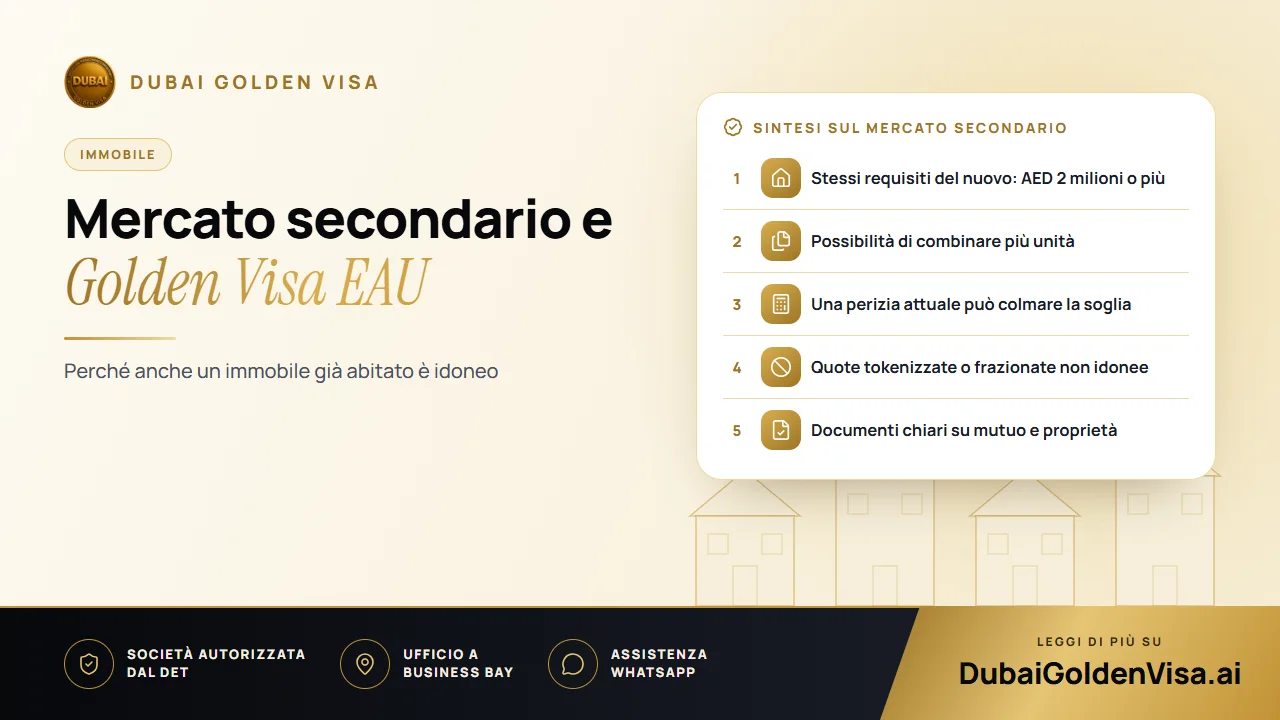
- Un valore pari o superiore ad AED 2 milioni, registrato presso il dipartimento fondiario.
- Un atto di proprietà (title deed) rilasciato a Suo nome.
- L'assenza di controversie legali sull'immobile.
- Eventuali mutui chiaramente documentati, accompagnati dal nulla osta della banca.
Un appartamento acquistato nel 2018 e una villa acquistata il mese prossimo vengono trattati nello stesso modo se soddisfano questi requisiti. Un'unità sul mercato secondario offre inoltre vantaggi pratici: l'atto di proprietà esiste già, l'edificio è completato, lo storico delle locazioni è verificabile e non vi è alcuna incertezza legata ai tempi di costruzione.
02Quando il prezzo pagato è inferiore al valore attuale
È una situazione frequente per chi è già proprietario. È possibile aver pagato AED 1,6 milioni alcuni anni fa in una zona che da allora si è rivalutata. Se una perizia rilasciata da una società autorizzata dal dipartimento fondiario attesta oggi un valore pari o superiore ad AED 2 milioni, tale importo può essere utilizzato a supporto della Sua domanda, previa verifica della pratica.
La stessa logica si applica ai proprietari di due appartamenti più piccoli. La somma dei loro valori consente di raggiungere la soglia, a condizione che gli atti di proprietà siano tutti intestati alla stessa persona.
Consiglio
Le quote tokenizzate sono un ambito distinto
Dubai sta sviluppando soluzioni digitali basate su blockchain per la comproprietà immobiliare frazionata. Tuttavia, una quota frazionata o basata su token non equivale a un atto di proprietà (title deed) registrato e non dà diritto alla Golden Visa. È valida esclusivamente la proprietà diretta intestata a Suo nome.
03Immobili sul mercato secondario gravati da mutuo
La presenza di un mutuo su un'unità del mercato secondario non costituisce un ostacolo. L'immobile viene conteggiato per il suo intero valore una volta ottenuto il nulla osta della banca. Di norma richiediamo anche un estratto conto del mutuo che indichi il debito residuo e l'importo già rimborsato, poiché un quadro documentale chiaro accelera l'esame della pratica.
La maggior parte dei ritardi riscontrati sulle pratiche per immobili del mercato secondario non è dovuta alla non idoneità dell'immobile, bensì alla mancanza della lettera bancaria, a un estratto conto del mutuo poco chiaro o a discrepanze tra l'atto di proprietà e i dati della domanda.
04Cosa può compromettere una pratica su mercato secondario
- Una perizia privata con un valore nettamente superiore a quello riconosciuto dal dipartimento fondiario.
- Un immobile intestato a una società, che richiede una specifica strutturazione prima di poter supportare un visto personale.
- Discrepanze nei nomi o nei dati anagrafici tra l'atto di proprietà e il passaporto.
- Un mutuo non regolarmente registrato presso il dipartimento fondiario.
05L'ordine corretto delle operazioni
- 1
Richiedere l'atto di proprietà (title deed)
Verificare il nome dell'intestatario, la quota di proprietà e il valore registrato.
- 2
Confrontare il dato con il valore attuale
Se il valore indicato sull'atto è inferiore ad AED 2 milioni, valutare l'opportunità di richiedere una perizia ufficiale.
- 3
Raccogliere i documenti finanziari
In presenza di un mutuo, richiedere la lettera di nulla osta della banca e un estratto conto recente.
- 4
Inviare la pratica completa
Un fascicolo completo evita i continui scambi di comunicazioni che rallentano l'approvazione.
Una volta rilasciato il visto, le normali oscillazioni del mercato non costituiscono motivo di revoca; vendere l'immobile è invece una questione diversa, motivo per cui qualsiasi cessione va pianificata con estrema attenzione.
Possiede un immobile sul mercato secondario e desidera sapere se è sufficiente? Ci invii una foto del Suo atto di proprietà (title deed) su WhatsApp per una verifica gratuita.
Domande su questo argomento
Le normative non prevedono alcuna differenza in termini di sicurezza. Ciò che conta è il valore registrato, la titolarità della proprietà e la correttezza dei documenti.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.