Acquistare una casa negli EAU è un'operazione lineare. Assicurarsi che tale acquisto dia anche diritto a una Golden Visa di dieci anni richiede qualche accortezza in più. La maggior parte dei problemi che riscontriamo non è grave: si tratta di piccole discrepanze tra ciò che è stato acquistato e quanto la documentazione per l'immigrazione riesce a dimostrare.
Questa guida esamina le scelte fondamentali prima e dopo la firma, affinché l'investimento sia tutelato sotto due aspetti: legalmente Suo e idoneo a sostenere la Sua residenza.
01Le caratteristiche di un acquisto sicuro
Immagini tre livelli. Il primo è la proprietà: l'immobile è regolarmente registrato a Suo nome presso il dipartimento del territorio. Il secondo è l'idoneità: il suo valore raggiunge AED 2 milioni, singolarmente o sommato ad altre unità. Il terzo sono le prove documentali: contratti, pagamenti ed eventuali lettere bancarie devono combaciare perfettamente con l'atto di proprietà.
Se uno di questi livelli presenta criticità, la pratica subisce rallentamenti o viene respinta, e rimediare a posteriori costa più che procedere correttamente fin dall'inizio.
02Scegliere l'immobile
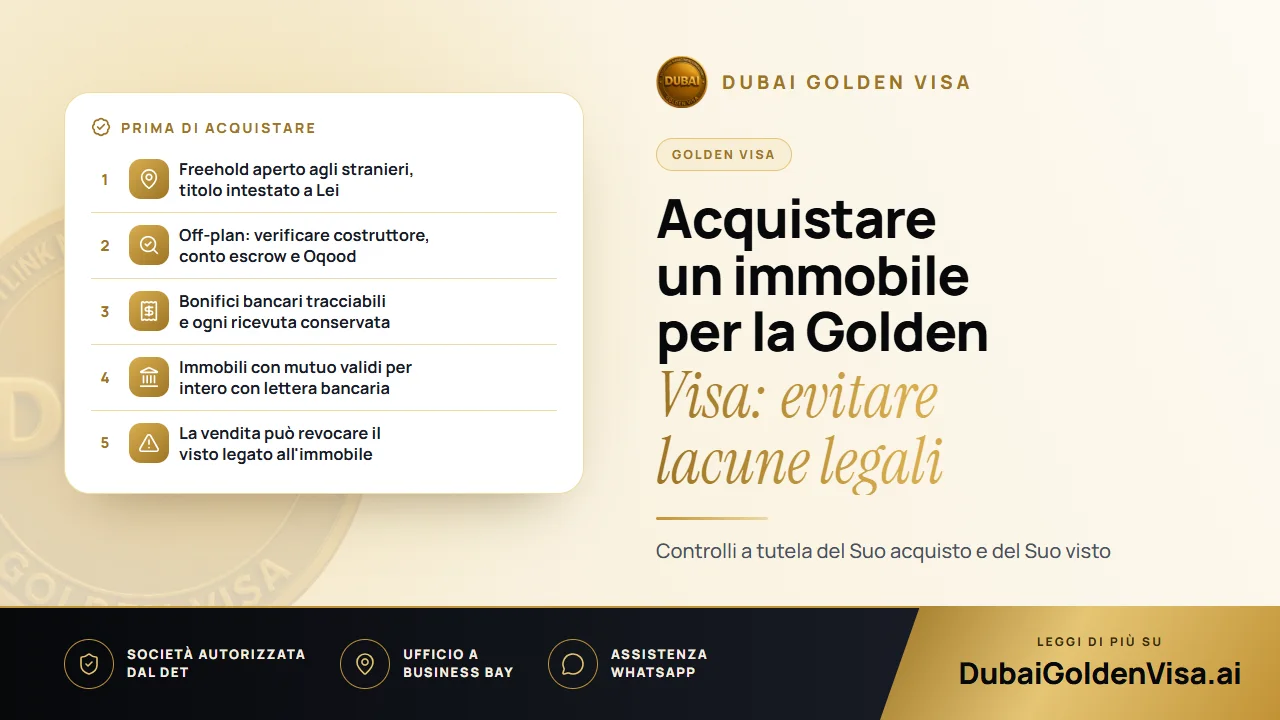
- Acquisti in un'area in cui la proprietà straniera è consentita e ne chieda conferma al dipartimento del territorio prima di firmare.
- È possibile conteggiare uno o più immobili, a condizione che il loro valore complessivo raggiunga AED 2 milioni e che ciascuno sia intestato a Lei.
- Per gli immobili pronti serve l'atto di proprietà (title deed). Per gli immobili off-plan occorre la registrazione Oqood rilasciata da un costruttore approvato dalle autorità.
- In caso di acquisto cointestato, verifichi la suddivisione delle quote nell'atto, poiché è la Sua quota individuale a dover raggiungere la soglia richiesta.
03Strutturare l'acquisto
Le modalità di pagamento contano quanto la scelta dell'immobile. Utilizzi bonifici bancari con una tracciabilità chiara, provenienti da un conto a Lei riconducibile. Pagamenti ingenti in contanti o tramite terze parti possono sollevare verifiche antiriciclaggio e rallentare l'intera procedura.
Faccia intestare l'atto a Suo nome personale se desidera che il visto sia vincolato direttamente a Lei. Gli immobili detenuti tramite società seguono un percorso differente e più articolato: è bene quindi deciderlo all'inizio anziché a rogito concluso.
Nelle compravendite sul mercato secondario, il venditore ottiene di norma un'attestazione liberatoria dal costruttore o dall'amministratore del complesso che certifica il saldo delle spese condominiali prima del trasferimento di proprietà. Inviti il Suo agente o legale a richiederla con anticipo, poiché costituisce una causa frequente di ritardo il giorno del rogito.
Consiglio
Controlli sull'off-plan per una doppia tutela
Verifichi che il costruttore sia registrato presso l'autorità di regolamentazione immobiliare, che il progetto disponga di un conto vincolato (escrow) regolamentato per i versamenti degli acquirenti e che il contratto di compravendita sia registrato nel sistema Oqood. Questi controlli tutelano il Suo capitale e forniscono al dipartimento del territorio gli elementi necessari per riconoscere l'unità ai fini del visto.
04In presenza di un mutuo
Un immobile finanziato da una banca degli EAU può comunque dare diritto al visto, e viene conteggiato per il suo intero valore. Ciò che occorre è una lettera di nulla osta da parte dell'istituto di credito che attesti l'assenza di obiezioni alla Sua domanda di residenza. La richieda per tempo, poiché le banche operano secondo tempistiche proprie.
05La presentazione della domanda
Una volta ottenuto l'atto di proprietà o l'Oqood, la pratica richiede generalmente pochi documenti. Predisporli con cura prima di iniziare evita scambi di comunicazioni che fanno perdere giorni preziosi.
- Passaporto con validità residua di almeno sei mesi
- Atto di proprietà (title deed) o Oqood, accompagnato da una perizia di stima attuale se l'atto riporta un prezzo precedente
- Fototessera recente in formato passaporto
- Lettera di nulla osta bancario in caso di immobile gravato da mutuo
- Assicurazione sanitaria valida negli EAU
- Visto attuale ed Emirates ID se risiede già nel Paese
Le pratiche immobiliari vengono presentate mentre Lei si trova negli EAU, oppure tramite un permesso d'ingresso se si trova all'estero, e richiedono generalmente da cinque a sette giorni lavorativi a documentazione completa. Seguono la visita medica di idoneità e il rilevamento dei dati biometrici per l'Emirates ID. Se è titolare di un visto di residenza in corso di validità, questo viene annullato solo dopo l'approvazione iniziale, evitando così qualsiasi interruzione del Suo status.
06Mantenere il visto in sicurezza
Il visto dipende dall'immobile: è fondamentale preservare questo legame. Non venda l'immobile, né ceda una delle varie unità idonee, senza prima aver verificato le ripercussioni sul valore totale. Conservi atto, contratto e lettere bancarie in un unico fascicolo, insieme alle prove di avvenuto pagamento. In caso di variazioni, ci consulti prima di agire, non dopo.
Se è in procinto di acquistare, o ha già completato l'acquisto e desidera una verifica professionale, ci scriva su WhatsApp per un controllo gratuito del Suo atto e della documentazione. Le indicheremo ciò che è conforme e gli aspetti da sistemare prima di presentare la domanda.
Domande su questo argomento
No. I titolari di Golden Visa sono esenti dalla regola dell'assenza massima di sei mesi che può comportare l'annullamento dei visti di residenza standard.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.