Una situazione comune: un investitore acquista un appartamento ad Abu Dhabi per AED 2,1 milioni, convinto di ottenere il Golden Visa. Poi la valutazione ufficiale si attesta su AED 1,95 milioni, oppure il mutuo lascia un capitale netto insufficiente, mettendo improvvisamente a rischio la domanda.
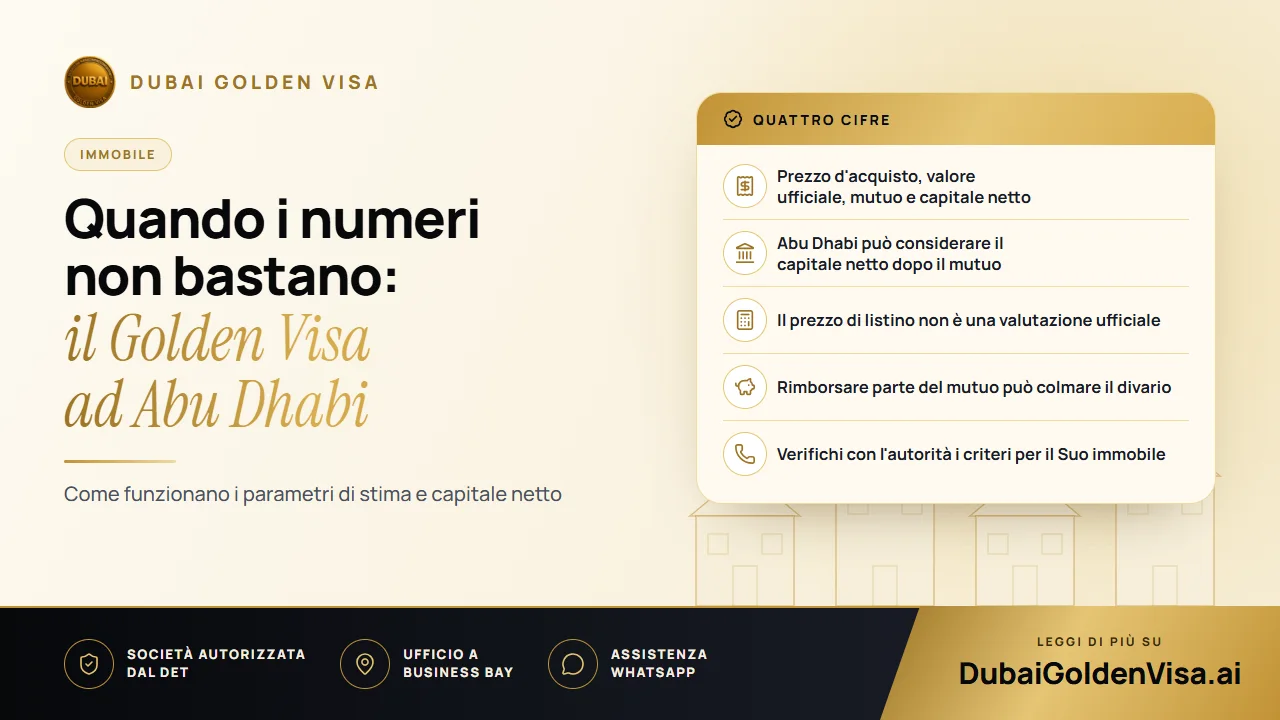
Il problema raramente riguarda l'immobile. Dipende dal modo in cui viene calcolato il valore. Entrano in gioco quattro valori differenti: il prezzo d'acquisto, il valore ufficiale, il debito residuo del mutuo e il capitale netto. Quale di questi sia determinante dipende dall'emirato, e confonderli è una frequente causa di disappunto.
01I requisiti richiesti da Abu Dhabi
In base alla nostra comprensione della prassi dell'Abu Dhabi Residents Office, un investitore immobiliare deve possedere uno o più immobili per un valore complessivo di almeno AED 2 milioni, purché tale importo sia costituito da fondi propri dell'investitore una volta dedotto il debito residuo del mutuo. I documenti di proprietà e di stima vengono rilasciati dalla competente autorità di registrazione. I mutui concessi da banche nazionali sono ammessi, ma la Sua quota propria deve comunque raggiungere la soglia minima.
In parole semplici, l'emirato richiede una quota propria di due milioni di dirham, non della banca. Poiché le norme sono state delineate in questo modo, La invitiamo a verificare con noi la situazione aggiornata per il Suo immobile prima di fare affidamento su di essa.
02Perché Dubai adotta criteri diversi
A Dubai, un immobile gravato da mutuo viene conteggiato per il suo intero valore certificato, a condizione che la banca rilasci una lettera di non opposizione. L'entità del debito non influisce. Abu Dhabi non ha seguito questo approccio secondo le nostre informazioni; pertanto, molte indicazioni online elaborate per Dubai rischiano di disorientare gli investitori di Abu Dhabi.
Consiglio
Non applichi i criteri di Dubai ad Abu Dhabi
Due emirati, due modalità di calcolo per un immobile con mutuo. Prima di acquistare o presentare domanda, verifichi quale norma si applica nell'emirato in cui si trova l'immobile.
03Prezzo, valutazione e capitale netto
- Prezzo d'acquisto: l'importo corrisposto, indicato nel contratto registrato.
- Valutazione ufficiale: la cifra attestata dal certificato di valutazione emesso dall'autorità competente.
- Capitale netto: il valore ufficiale meno il debito residuo dovuto alla banca.
Si consideri un immobile valutato AED 3 milioni con AED 1,2 milioni di debito residuo. Il Suo capitale netto ammonta a AED 1,8 milioni, con un divario di AED 200.000 rispetto alla soglia, nonostante il valore dell'immobile sia nettamente superiore alla cifra di riferimento. Un altro immobile valutato AED 2,5 milioni con AED 500.000 di debito lascia esattamente AED 2 milioni, raggiungendo la soglia minima senza margini di sicurezza. Questa è l'insidia del capitale netto, che coinvolge molti acquirenti che hanno versato anticipi ridotti.
04Perché una valutazione può risultare inferiore al previsto
- Si è fatto affidamento su un prezzo di listino o sulla stima di un'agenzia anziché su un certificato ufficiale.
- Il mercato ha subito variazioni dopo l'acquisto e unità analoghe nella stessa zona sono state vendute a prezzi inferiori.
- L'anzianità, lo stato dell'immobile o servizi condominiali non ancora ultimati hanno ridotto la stima.
- Il debito residuo del prestito è superiore alle previsioni, lasciando un capitale netto ridotto.
- Per un'unità off-plan non sono stati ancora versati al costruttore importi sufficienti a soddisfare i criteri di Abu Dhabi.
- L'istituto di credito non rientra tra le banche nazionali riconosciute.
05Come colmare la differenza
- 1
Richiedere il certificato ufficiale
Richieda il certificato di valutazione della Sua unità prima di modificare qualsiasi elemento. Se la cifra non corrisponde ai Suoi documenti, chieda all'autorità di registrazione come è stata calcolata e se sia possibile richiedere un riesame.
- 2
Ridurre l'importo del mutuo
Ogni dirham di capitale rimborsato accresce il Suo capitale netto. Richieda alla Sua banca il saldo esatto e l'eventuale costo per l'estinzione anticipata, calcolando poi il pagamento minimo utile a superare la soglia con un margine di sicurezza.
- 3
Cumulare più immobili
Le disposizioni fanno riferimento a uno o più immobili per un valore totale minimo; pertanto, una combinazione di proprietà può risultare idonea purché ciascuna sia debitamente documentata.
- 4
Accelerare i pagamenti per le proprietà off-plan
Qualora le rate successive consentano di superare la soglia richiesta, versare gli importi in anticipo può accelerare la richiesta del visto.
- 5
Valutare un'opzione alternativa
Un deposito o un investimento societario di AED 2 milioni può costituire una valida alternativa; inoltre, Abu Dhabi offre un'opzione di residenza non lavorativa per i proprietari che non raggiungono l'intero importo.
06Documenti da predisporre
- Proprietà esclusiva: il contratto d'acquisto registrato oppure un certificato di valutazione
- Immobile con mutuo: un certificato di valutazione unitamente a una visura che attesti l'assenza di pignoramenti o sequestri governativi
- Off-plan: il contratto con il costruttore e le relative ricevute di pagamento
- Documentazione bancaria: un estratto conto recente del mutuo e una lettera di non opposizione
- Documenti di proprietà attestanti l'esatta quota di titolarità
07Errori che possono costare mesi
- Applicare i criteri di Dubai a un immobile situato ad Abu Dhabi.
- Ritenere che un prezzo d'acquisto elevato garantisca automaticamente l'idoneità.
- Indicare l'importo iniziale del prestito anziché il debito residuo attuale.
- Presentare domanda con esattamente AED 2 milioni di capitale netto, senza alcun margine di sicurezza.
- Considerare il prezzo indicato dal costruttore come una prova ufficiale del valore.
- Omettere di verificare la propria quota percentuale in caso di comproprietà.
Un ulteriore aspetto: l'autorità può richiedere di mantenere la proprietà per un determinato periodo successivo al rilascio del visto; pianifichi quindi un'eventuale vendita futura prima di procedere. A un divario di valore si può solitamente porre rimedio pratico. Ci invii l'atto di proprietà (title deed), l'estratto conto del prestito e la valutazione su WhatsApp per una verifica gratuita: Le indicheremo la Sua posizione esatta e il percorso più rapido da seguire.
Domande su questo argomento
Non sarà possibile qualificarsi con quel solo immobile. Potrà tuttavia cumularlo con un'altra proprietà, ridurre il mutuo o valutare un percorso differente.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.