Većina ljudi kojima je privlačna ideja o desetogodišnjem boravku u UAE-u nema AED 2 milijuna na štednom računu. Zato se stalno postavlja pitanje: može li se uračunati posuđeni novac? Odgovor je u nekim situacijama potvrdan, a u drugima nije, pri čemu ključnu ulogu igra ono što kupujete.
Nekretnine se tretiraju drukčije od bankovnih depozita ili ulaganja u tvrtke. Razumijevanje tog razloga pomoći će Vam da odlučite kako financirati kupnju prije nego što bilo što potpišete.
01Zašto su nekretnine iznimka
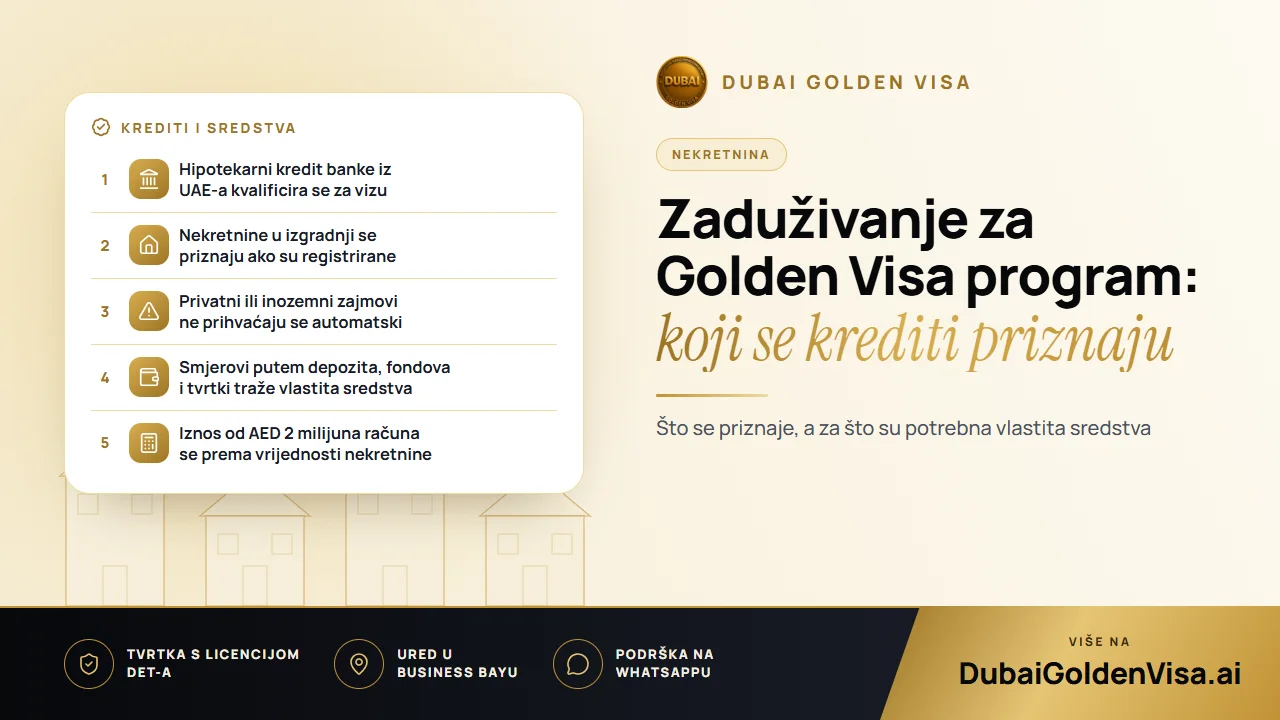
Kada kupujete nekretninu, posjedujete fizičku imovinu upisanu na Vaše ime pri Dubai Land Departmentu. Banka može imati založno pravo nad njom, no vlasnički list (title deed) glasi na Vas. Sama nekretnina služi kao temelj za Vašu boravišnu vizu.
Depoziti, investicijski fondovi i udjeli u tvrtkama funkcioniraju obrnuto: ondje je novac samo ulaganje. Ako ga posudite, iza vize ne stoji ništa što je u Vašem vlasništvu. Za te se smjerove očekuje da sredstva budu Vaša, a njihovo se podrijetlo mora moći dokumentirati.
02Hipotekarni kredit banke iz UAE-a
Ovo je najčešći i najsigurniji način korištenja posuđenog novca. U prošlosti su kupci s hipotekarnim kreditom morali otplatiti znatan dio cijene prije podnošenja zahtjeva, što je isključivalo većinu onih sa standardnim učešćem. To se promijenilo: nekretnina pod hipotekom sada se može priznati u svojoj punoj vrijednosti, pod uvjetom da banka izda pismo suglasnosti (no-objection letter).
Prikazano brojkama, zamislite stan kupljen za AED 2.4 milijuna uz 20 posto učešća i bankovni kredit za ostatak iznosa. Puna vrijednost nekretnine iznad je propisanog praga, pa se stan može kvalificirati iako je banka financirala veći dio. Vlasništvo, vrijednost i bankovni dokumenti i dalje se provjeravaju, tako da odobrenje nikada nije automatsko.
03Osobni, obiteljski i inozemni zajmovi
Ovdje kupci moraju biti oprezni. Prihvaćeni je način financiranje putem banke iz UAE-a. Novac posuđen od rođaka, prijatelja ili privatnog zajmodavca ne tretira se automatski kao hipotekarni kredit.
Ako ste posudili AED 2 milijuna od prijatelja i kupili nekretninu na svoje ime, nekretnina možda prelazi propisani prag, no način na koji ste je financirali i dalje može biti doveden u pitanje. Krediti inozemnih banaka suočavaju se sa sličnim problemom. Zatražite pismenu potvrdu statusa prije nego što preuzmete obveze.
04Nekretnine u izgradnji uz plan otplate
Plan otplate kod investitora još je jedan oblik obročnog financiranja. Jedinica u izgradnji može se priznati od dana kada je registriran Vaš Oqood, bez obzira na to koliko ste do tada uplatili, pa ne morate čekati primopredaju. Dva uvjeta moraju biti ispunjena:
- Investitor je odobren, a jedinica je registrirana pri zemljišnom odjelu.
- Ugovorena vrijednost i Vaše vlasništvo mogu se dokumentirati.
Neregistrirana nekretnina u izgradnji jedan je od najčešćih razloga za odbijanje, stoga provjerite registraciju prije plaćanja većih rata.
05Ako je Vaša nekretnina već pod hipotekom
I dalje možete podnijeti zahtjev. U pismu banke moraju biti navedeni kupoprodajna vrijednost, uplaćeni iznos, preostali dug te izjava da banka nema prigovora na podnošenje zahtjeva za boravišnu vizu na temelju te nekretnine. Bankama može trebati nekoliko radnih dana za izdavanje, pa ga zatražite na vrijeme.
06Pravila koja treba imati na umu
- Iznos od AED 2 milijuna temelji se na priznatoj vrijednosti nekretnine, a aktualna procjena vrijednosti može zamijeniti stariji, niži iznos iz vlasničkog lista.
- Naknada za prijenos vlasništva iznosi 4 posto cijene i ne uračunava se u iznos od AED 2 milijuna.
- Nekretnina mora glasiti na Vaše ime i nalaziti se u zoni u kojoj stranci mogu biti vlasnici.
- Dvije ili više nekretnina mogu se kombinirati ako je za svaku priložena uredna dokumentacija.
- Ulaganja putem depozita, fondova i temeljnog kapitala tvrtke zahtijevaju isključivo vlastita sredstva.
- Viza vrijedi deset godina i može se obnavljati sve dok ispunjavate uvjete.
Savjet
Nemojte kupovati točno u iznosu od AED 2 milijuna
Ako priznata vrijednost ispadne makar i neznatno ispod propisanog praga, zahtjev može biti odbijen, bez obzira na to koliko ste platili. Odaberite nekretninu koja je osjetno iznad praga ili prethodno potvrdite njezinu vrijednost.
07Preporučeni redoslijed koraka
- 1
Pribavite predodobrenje hipotekarnog kredita
Obratite se banci licenciranoj u UAE-u kako biste znali svoj proračun.
- 2
Odaberite odgovarajuću nekretninu
Izaberite nekretninu na lokaciji gdje stranci mogu kupovati, čija vrijednost ostavlja određenu sigurnosnu razliku.
- 3
Registrirajte kupoprodaju
Pobrinite se da vlasnički list (title deed) ili Oqood budu registrirani na Vaše ime.
- 4
Zatražite pismo od banke
Pravovremeno zatražite pismo suglasnosti i potvrdu o stanju duga.
- 5
Potvrdite vrijednost
Pribavite službenu procjenu vrijednosti ako je u vlasničkom listu naveden manji iznos.
- 6
Predajte zahtjev
Podnesite ga uz putovnicu, fotografije, zdravstveno osiguranje i vlasničku dokumentaciju za nekretninu.
08Pogreške koje oduzimaju vrijeme
- Podnošenje zahtjeva prije nego što je pismo banke spremno.
- Oslanjanje na privatne ili inozemne zajmove bez prethodne provjere.
- Korištenje zastarjelih vodiča koji navode prijašnja pravila o plaćanju.
- Uzimanje kredita koji previše opterećuje Vaš proračun.
Ovo posljednje zahtijeva poseban oprez. Hipotekarni kredit osiguran je Vašom nekretninom; prestanete li otplaćivati rate, banka može pokrenuti ovrhu nad nekretninom, čime gubite i osnovu za svoju vizu.
Planirate financirati kupnju? Javite nam se na WhatsApp za besplatnu provjeru Vaše nekretnine, kreditne strukture i dokumentacije prije nego što donesete konačnu odluku.
Pitanja o ovoj temi
Da, ako nekretnina vrijedi AED 2 milijuna ili više te ako Vam banka iz UAE-a izda pismo suglasnosti.
Pitanja o Vašem slučaju?
Pošaljite nam poruku, a savjetnik će Vam reći koji put Vam odgovara i što će Vam trebati.