Mnogi kupci postavljaju isto pitanje prije nego što se obvežu: hoće li me slab kreditni rejting spriječiti u dobivanju Golden Visa? Zabrinutost obično proizlazi iz miješanja dvaju potpuno različitih procesa – onoga koji vode banke i onoga koji vode imigracijska tijela.
Kratak odgovor glasi: za vizu se ne gleda vaš kreditni rejting. No širi odgovor je važan jer vaš kreditni rejting može odrediti način kupnje, a način kupnje može utjecati na potrebnu dokumentaciju.
01Što imigracijski ured zapravo provjerava
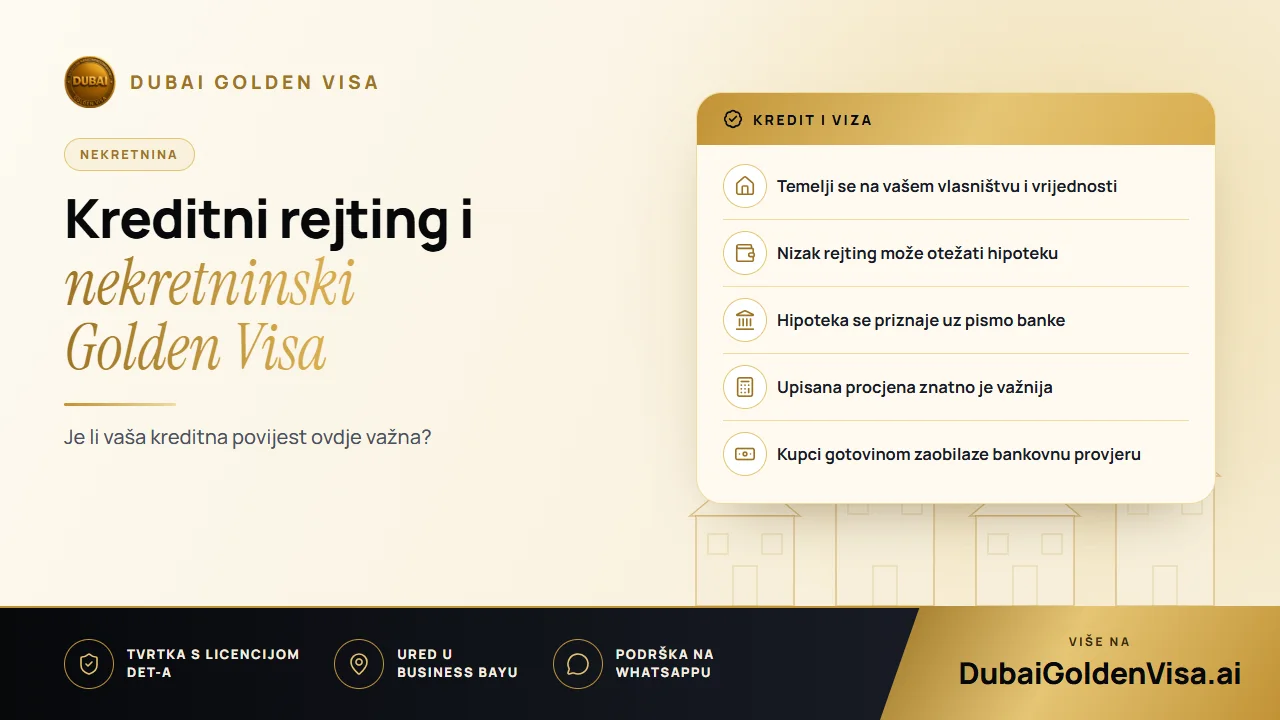
Pravac temeljen na nekretnini zasniva se na vlasništvu. Predmet se pregledava kako bi se potvrdilo da posjedujete kvalificiranu nekretninu u UAE vrijednu AED 2 milijuna ili više, da je upisana na vaše ime pri zemljišnom odjelu te da su vlasnički dokumenti uredni. Vaša povijest zaduživanja, bankovni izvodi i kreditno izvješće nisu dio te provjere.
To ima smisla s obzirom na svrhu ove opcije. Ona nudi dugotrajni boravak osobama koje su uložile kapital u zemlju. Vaš ulog je ono što posjedujete, a ne koliko ste uredno otplaćivali kreditnu karticu prije pet godina.
02Gdje je kreditni rejting ipak važan: hipoteka
Ako financirate kupnju, banka mora odgovoriti na vlastito pitanje: može li ova osoba bez poteškoća otplaćivati dugoročni kredit? Tu nastupaju kreditna povijest, prihodi, postojeći dugovi i stabilnost zaposlenja. Svaki zajmodavac postavlja vlastite interne razrede i ne postoji jedinstveni službeni prag.
Općenito govoreći, jači profili lakše dobivaju odobrenja i bolje kamatne stope, prosječni se i dalje mogu financirati uz strože uvjete, dok će slabijima možda trebati veće učešće ili će imati manji izbor zajmodavaca. Riječ je o komercijalnim procjenama, a ne o pravilima za boravak.
Savjet
Dva procesa koja teku paralelno
Banka odlučuje hoće li vam odobriti kredit. Imigracijska tijela odlučuju ispunjava li nekretnina uvjete za vizu. Odbijanje banke ne utječe negativno na vašu vizu, a nekretnina podobna za vizu ne jamči odobrenje kredita.
03Nekretnine pod hipotekom su prihvatljive
Uporan je mit da nekretnina pod hipotekom ne može poslužiti za Golden Visa. Može. Nekretnina se računa u svojoj punoj vrijednosti, pod uvjetom da je upisana na vaše ime i da vaša banka koja financira kupnju izda pismo suglasnosti (no-objection letter). Kredit mijenja način na koji ste kupili nekretninu, ali ne i njezinu podobnost.
Budući da je bankovno pismo dio predmeta, preporučljivo je uredno podmirivati hipotekarni račun i zatražiti pismo na vrijeme. Zastoji u ovom dijelu obično su posljedica spore administracije, a ne pravila za vizu.
04Što doista odlučuje o ishodu: vrijednost
Ako jedna stvar uzrokuje više zastoja od bilo koje druge, to je procjena vrijednosti. Nadležna tijela oslanjaju se na vrijednost upisanu pri Dubai Land Department, a ne na cijenu iz brošure, obećanje developera ili neslužbenu procjenu. Ako je upisana vrijednost ispod AED 2 milijuna, savršen kreditni rejting neće nadoknaditi tu razliku.
Ako ste kupili nekretninu ranije, a u međuvremenu je vrijednost na toj lokaciji porasla, nova procjena ovlaštene tvrtke koju priznaje zemljišni odjel može podići priznati iznos iznad propisanog praga.
05Uobičajene situacije
- Kupnja gotovinom uz nesavršenu kreditnu povijest: nemate razloga za brigu jer banka nije uključena, a imigracijski ured ne provjerava kreditni rejting.
- Djelomično financirana kupnja: nema prepreka za vizu, sve dok vrijednost i dokumenti ispunjavaju propisane uvjete.
- Izvrstan kreditni rejting, nekretnina vrijedna AED 1,8 milijuna: to samo po sebi nije dovoljno. Morate nadopuniti vrijednost, na primjer drugom nekretninom.
- Zabrinutost da će vlasti tražiti vaše kreditno izvješće: ono se neće tražiti u sklopu nekretninskog zahtjeva.
Prije kupnje korisne provjere odnose se na samu nekretninu, a ne na vas: nalazi li se u freehold zoni, hoće li upisana vrijednost biti AED 2 milijuna ili više te hoće li vlasnički list (title deed) ili Oqood glasiti na vaše ime? Kada odgovorite na ta pitanja, sve ostalo obično ide glatko.
Niste sigurni kako će vašu kupnju ili hipoteku ocijeniti nadležna tijela? Pošaljite nam pojedinosti putem aplikacije WhatsApp za besplatnu provjeru prije nego što bilo što potpišete.
Pitanja o ovoj temi
Ne. Za opciju temeljenu na nekretnini on se ne propisuje niti procjenjuje. Pregledavat će ga isključivo banka koja financira vašu kupnju.
Pitanja o Vašem slučaju?
Pošaljite nam poruku, a savjetnik će Vam reći koji put Vam odgovara i što će Vam trebati.