大多数买家将黄金签证门槛理解为一个买价:消费 AED 2 百万,即可获得签证。然而现实略有不同。官方审核看重的是您提交申请时房产在官方记录中的实际价值,而该数字并不总是与您的付款收据一致。
及早了解这一差异,能让您免于申请被拒,或助您挽救已递交的申请。以下是房产估值的运作机制,以及如何让它为您所用。
01为何实际支付价格还不够
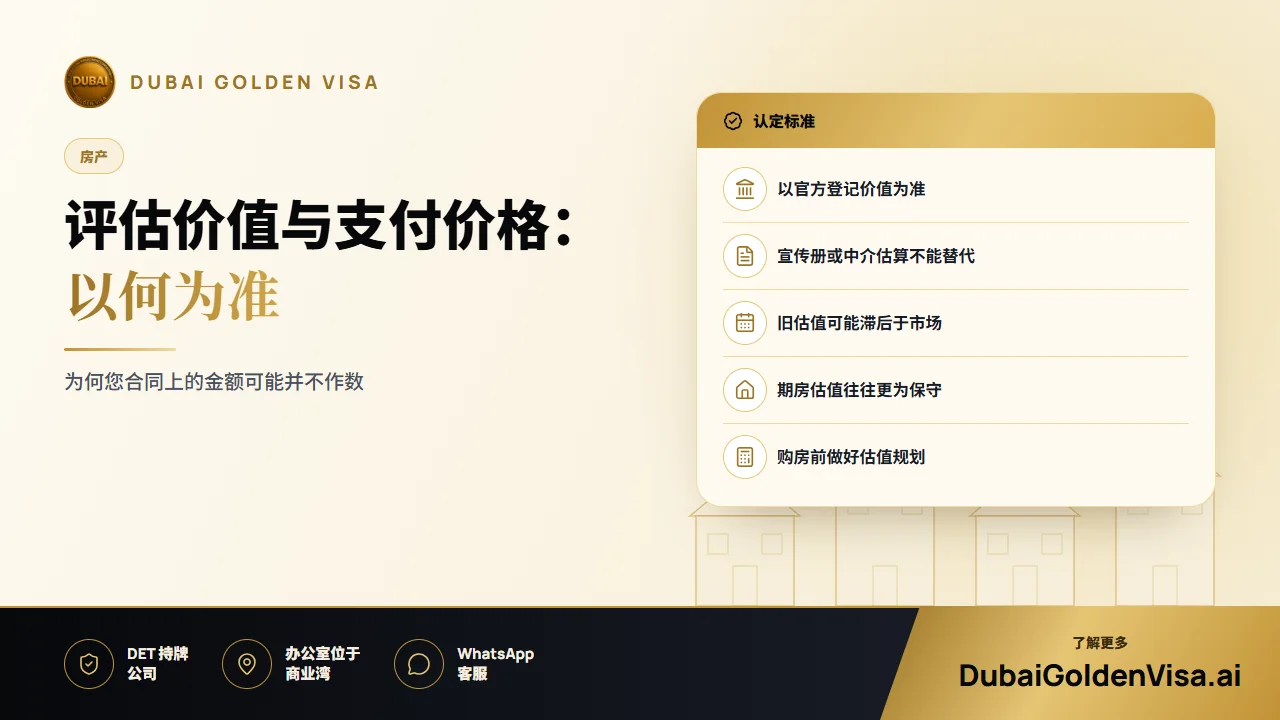
审核您的档案时,产权归属与价值均会依据土地局的官方记录进行核验。合同上注明的金额、开发商的开盘资料或非正式的估价,都不是系统认可的数据。若官方价值低于 AED 2 百万,即使您的合同金额达标,也无法满足门槛要求。
举个简单的对比例子。一位买家在缺乏可比交易记录的全新开盘项目中以 AED 2.05 百万购买了一套公寓,官方登记价值核定为 AED 1.89 百万。另一位买家在近期成交活跃的成熟社区以 AED 1.95 百万购入一套房产,官方价值核定为 AED 2.15 百万。第二位买家符合资格,而第一位则不符合。
02影响官方价值的因素
- 周边近期易手的同类房产,最理想的是同一栋大楼或同社区内的房源。
- 该特定市场板块的价格走势。
- 地理位置,包括通往公共交通和繁华区域的便利程度。
- 房产的面积、户型格局与现状维护条件。
由于这些都是真实的市场信号,评估价值可能与您的实际购买价存在明显差异,在价格快速波动的区域尤为如此。交投活跃的市场也意味着基准变动更快,一年前看似稳稳过线的房产,如今可能需要重新审视。
03应避开的四个误区
- 1
将购买价格视为最终有效数字
请核对您产权证或 Oqood 上记录的价值,而不仅看买卖协议。
- 2
使用过期的评估报告
估值反映的是特定时点的状况。如果购买与申请之间相隔较久,请获取一份最新的估值。
- 3
低估期房单元的估值风险
尚未建成的单元估值可能相对保守。在递交申请前,我们会对比您已支付的金额与系统记录的数据。
- 4
混淆贷款与房产价值
办理抵押贷款时,房产本身的价值必须达到门槛。银行的不反对函需随档案一同递交。
提示
出具更新的评估报告会有所帮助
如果您数年前购房且房产升值,一份由 DLD 认可机构出具的当前估值报告,可以替代您产权证上的旧数字。这往往能让刚好不够门槛的房产顺利达标。
04合并多套房产并保持记录一致
如果单套房产未达门槛,只要均登记在您名下,便可合并多套房产。重要的是合并后的登记总价值。您提交的任何材料都必须与土地局的数据相吻合,因为文件之间的出入往往会触发人工审查并导致延误。
租金收入和投资回报率不会直接改变评估价值。一个区域的强劲需求可能会随着时间推移支撑更高的同类成交价,但签证审核仅依据登记价值,而非房产的收益能力。
05续签与长期考量
在续签时,您可能会被要求提供最新证明,以确认您仍持有符合资格的资产。这也是您需要整理好相关记录,并将房产估值视为长期规划的一部分、而非初始申请时走过场的原因。
正考虑为了黄金签证而购房,或不确定您现有的房产估值是否达标?请通过 WhatsApp 向我们发送咨询以获取免费核验。我们将为您审查产权证,并告知您出具新的评估报告是否有助于申请。
关于本主题的问题
可以,只要它们都登记在您名下,且合并后的登记总价值达到门槛即可。
对您自己的情况有疑问?
给我们发条消息,顾问会告诉您适合哪种途径,以及需要准备什么。