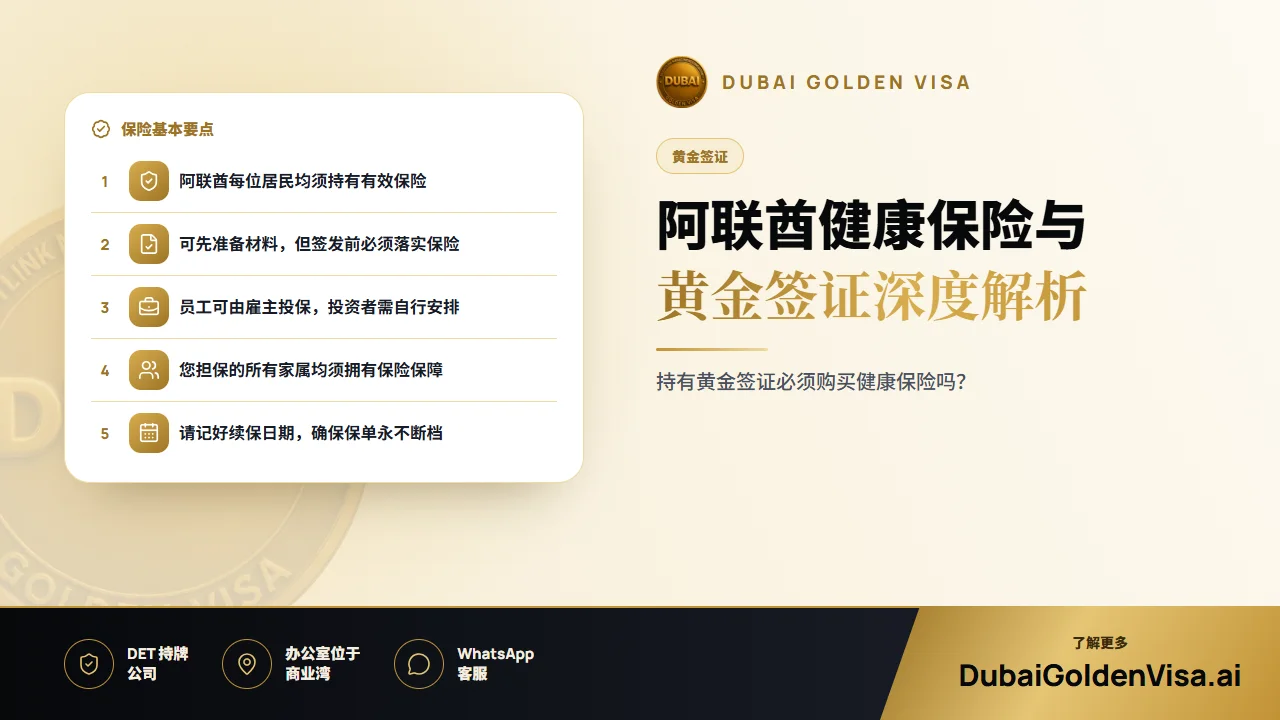
黄金签证让您在无需雇主或本地担保人的情况下获得十年居留权,因此人们很容易以为通常的细则不再适用。健康保险往往最令人感到意外。拥有自我担保身份并不能免除该义务,无论个人财富或投资规模多大,这一要求都不会改变。
这项规定有着很强的现实考量。阿联酋希望每位居民在看病或住院时,都不必为医疗账单陷入困境。本指南将阐明官方要求、通常由谁承担费用,以及如何为您和家人挑选合适的保险方案。
01具体规定对您的要求
在迪拜,居民必须至少持有基础健康保险方案,通常称为基本福利方案(Essential Benefits Plan)。在阿布扎比,保险与您的签证办理和续签直接挂钩。其他酋长国也有各自的规定,但核心原则一致:只要在此居住,就必须投保。
该要求自您居留身份生效之日起适用,并在整个持有期间持续有效。如果黄金签证持有人的保单中断,其面临的处理方式与普通签证持有人无异,因此请将保单视为签证不可分割的一部分,而非额外的琐事。
02可以在尚未取得保单时先行启动申请吗?
通常是可以的。前期的准备工作,例如评估申请资格、整理房产文件或预约相关手续,并不一定依赖保险凭证。但在签证审批完成之前,官方要求确认您已获得保险保障。若缺少保险,申请流程可能会停滞或被退回。
我们的建议很简单:在准备其他材料的同时选定保险方案,确保保单绝不会成为耽误进度的原因。如果您已经在阿联酋生活,请确保现有保单在新签证签发时仍然有效。
03保险费用由谁承担?
- 工薪职员:雇主可能会为您提供保险方案。请仔细查阅承保范围,因为许多雇主仅为员工本人投保。
- 投资者和公司所有者:您需要自行安排并支付自己以及家人的保单费用。
- 房产所有者及退休人士:情况完全相同。由于没有雇主提供团体保险,您需要以个人身份购买。
- 自由职业者和远程工作者:从一开始您就需自行负责本人的健康保险。
提示
分别核实受抚养人的保险情况
挂靠在您黄金签证下的任何人,从配偶、子女到父母或家政人员,都需要持有属于他们自己的有效保险。如果您依靠公司的保险方案,在认定其涵盖家属之前,请务必书面联系人事部门核实确认。
04选择适合的保险保障级别
只要符合您所在酋长国最低标准的方案,在办理签证本身时均可被接受。但这是否是适合您的方案则是另一回事,具体取决于您的年龄、健康状况以及承保对象。
- 基础方案涵盖门诊咨询、住院和紧急情况,但保额有限。保费较低,但限制条件相对严格。
- 综合方案增加了专科就诊、诊断检查以及更广泛的治疗项目,适合绝大多数家庭。
- 家庭方案将配偶和子女打包在同一份保单内,管理和续保都更加简便。
- 升级方案可能包含牙科、生育或重大疾病保障,如果这些对您很重要,建议进行对比。
05落实您的保险方案
- 1
对比保险方案
不仅要看保费价格,还要注意合作医院网络、限额、免责条款以及等待期。
- 2
核实其符合您所在酋长国的最低要求
针对某个酋长国销售的保单可能无法满足另一酋长国的规定,因此请确认您未来的实际居住地。
- 3
购买并支付保费
妥善保存保险明细表和保险公司出具的凭据,您需要将其放入申请材料中。
- 4
随申请提交相关保险详情
您的保险信息将与其它申请文件一并递交。
- 5
按时续保
大多数保单有效期为一年。建议提前一个月设置提醒,避免保障出现空档期。
06如果保险中断会怎样?
保险出现空档可能会延误续签,在办理移民局或医疗卫生业务时带来阻碍,并可能导致您在就医时需要完全自费。这是个很容易避免的问题。如果您更换保险公司,请确保新保单无缝衔接在旧保单终止之日生效,并妥善保留新凭证。
您可以随时更换保险服务商,前提是新保单仍然完全符合阿联酋对居民的要求。您无需始终绑定最初选择的保险公司。
如果您不确定自己当前的保单是否符合黄金签证的要求,欢迎通过 WhatsApp 给我们留言获取免费核查。我们将为您明确指出当前方案的具体情况、是否存在遗漏,以及在递交申请前如何加以解决。
关于本主题的问题
只要该保险切实达到您所在酋长国要求的保障级别,就是可行的。许多雇主不负责承保家属,因此您的受抚养人可能需要单独购买保单。
对您自己的情况有疑问?
给我们发条消息,顾问会告诉您适合哪种途径,以及需要准备什么。