对大多数买家而言,贷款购房是最普遍的方式。很少有人会直接全款支付一套价值 AED 2 百万的公寓,因此如果按揭购房就无法申请黄金签证显然不合情理。事实并非如此。只要满足若干条件,已办理房贷的房产完全可以用来申请十年期签证。
本指南将逐一阐述这些条件,并澄清过去认为“必须先还清一半房款”的旧观念。如果您曾听说过这种说法,请继续往下阅读。
01价值规则与旧有还款规则
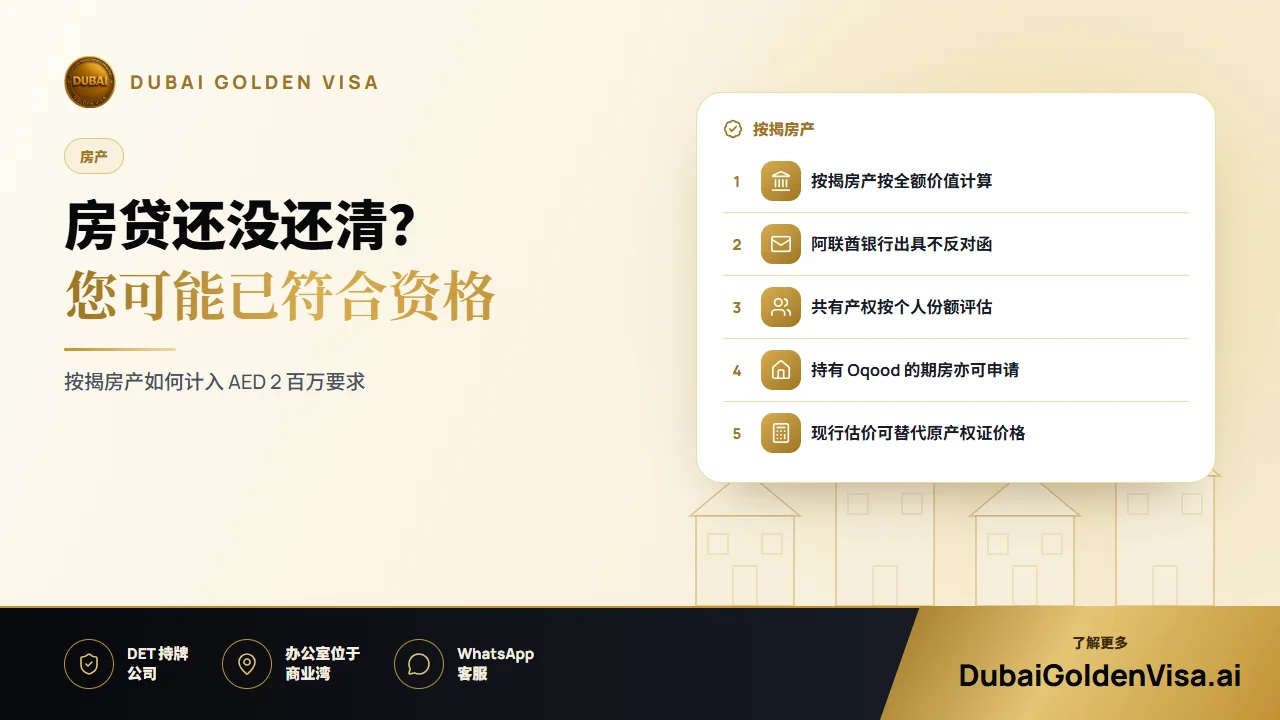
多年来,许多申请人得到的建议是,在申请前需要先还清大约一半的房款。这一要求现已不再适用。如今的标准取决于房产本身的价值,而非您已支付的金额。价值达到或超过 AED 2 百万的房产,无论全款付清、办理了按揭还是通过分期购买,均可按该价值获得资格。
参考价值通常以您的产权证为准;如果产权证年份较早且价格偏低,则可依据现行的 Dubai Land Department 官方估价。若购房后市场行情上涨,该最新估价可能会助您跨过门槛。
02银行必须出具的确认文件
您的贷款银行需要出具一份不反对函。该函件需声明银行不反对依据该房产签发居留许可,并列明已偿还的金额以及尚欠的本金。贷款机构必须是阿联酋境内的银行。
建议您尽早申请开具此信函。部分银行需要几个工作日处理,还有少数银行有自己的内部审核流程。在正式申请前与您的客户经理进行一次简短沟通,便能为您节省一周的时间。
提示
房产将设置留置权标记
当房产用于支持办理黄金签证时,相关部门会在该房产上登记一项限制,以确保在依托该房产持有签证期间产权得以维持。该限制与银行的抵押权并行存在。如果您日后打算出售房产或进行再融资,请先与我们沟通,以确保各项流程顺利衔接。
03共同所有与多套房产
您并不需要单套价值达到 AED 2 百万的房产,登记在您名下的多套产权证价值可以合并计算。但在共有产权的情况下,审核标准仅针对您个人的份额。如果您与商业伙伴各持有一套价值 AED 3 百万公寓的一半产权,您的份额则为 AED 1.5 百万,单凭此套便无法达到标准。
夫妻共同持有的情况通常会得到更灵活宽松的对待,因此请核对产权证的分割方式,以及您的结婚证是否已办理用于阿联酋的认证。如果您计划合并计算多套房产,请确保每套房产均登记在您本人名下,且均可获取对账单或估价报告。
04现房与期房单元
- 现房:以产权证和土地部门的价值确认文件作为申请依据。
- 期房:以您的 Oqood 预售登记及购买价格为准,且开发商必须为合规认可机构。截至目前的已付金额不影响申请资格。
- 有房贷的期房:需提供银行信函,并在需要时提供开发商证明信。
05所需文件与办理流程
- 1
核对产权证与所占份额
核实登记价值、产权比例,并确认是否需要重新办理估价。
- 2
获取银行信函
向贷款机构申请开具载明已付金额及剩余贷款的不反对函。
- 3
递交签证申请
若您在阿联酋境内可直接递交文件,若您在境外则可通过入境许可入境办理。
- 4
体检与阿联酋身份证
申请获批后,完成体检和生物信息采集。
文件齐全的房产类申请通常需要大约五到七个工作日。主申请人的政府规费约为 AED 9,459,每位成年家庭成员增收约 AED 2,710,外加阿联酋身份证费用 AED 1,180 以及体检费用 AED 285。
06应避免的常见误区
最常见的错误是误以为申请资格取决于已还清的金额。其次是忽略了共有产权,直接按房产总价来计算。第三则是将银行信函留到最后才办,导致整个申请进度被拖延。我们在提交申请前会逐项核查这三个环节。
如果您名下房产尚有房贷并希望确认自己是否符合申请条件,欢迎通过 WhatsApp 向我们发送您的产权证照片。我们将为您进行免费的资格评估,并告知您应优先准备哪些文件。
关于本主题的问题
贷款机构必须是阿联酋境内的银行。就此用途而言,境外借贷机构的贷款通常不被接受。
对您自己的情况有疑问?
给我们发条消息,顾问会告诉您适合哪种途径,以及需要准备什么。