大多数向往获得阿联酋十年居留权的人,储蓄账户里往往没有现成的 AED 2 百万。因此常常有人问:借来的钱算不算数?答案是视情况而定,有些情况下可以,有些则不行,界限在于您购买的具体标的。
房产与银行存款或企业投资的处理方式完全不同。了解其中的原因,有助于您在签署任何协议之前明智地规划资金来源。
01为什么房产是例外
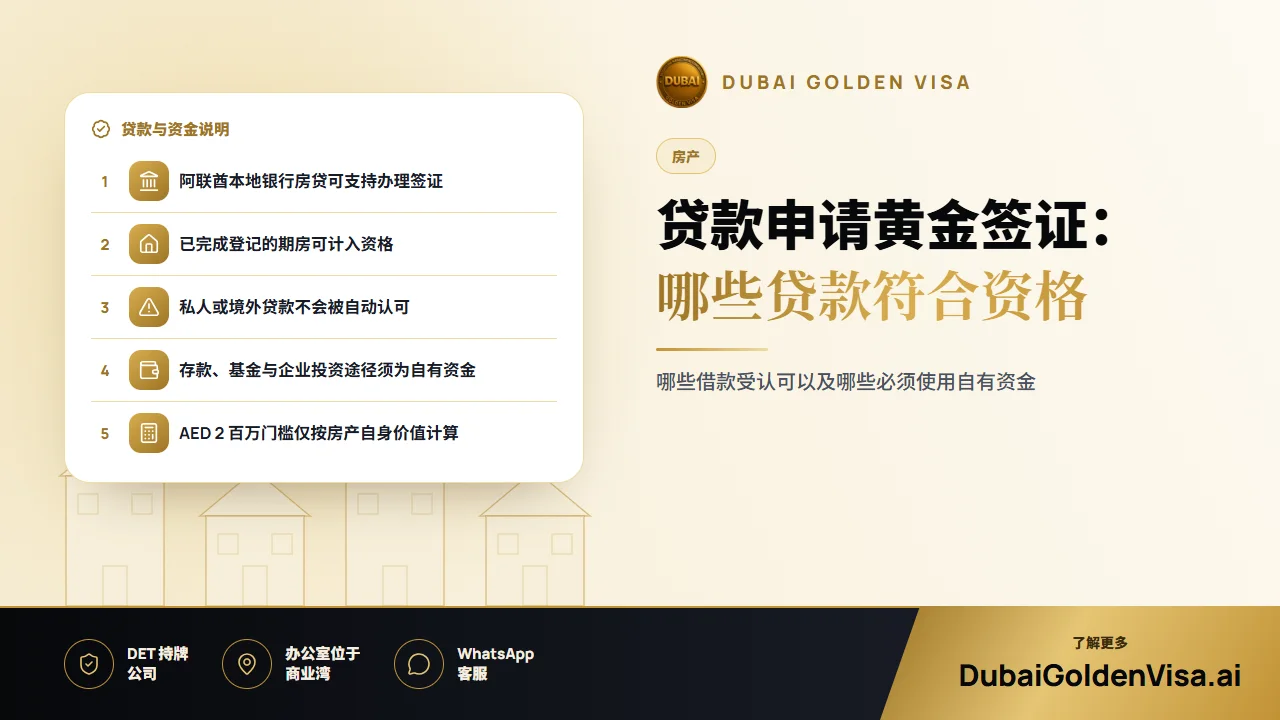
当您买房时,您拥有的是在迪拜土地局(DLD)登记在您名下的实体资产。银行可能会对其拥有抵押权,但产权证归您所有。该实体资产本身就是您居留资格的背书与保障。
存款、基金和公司股份则恰恰相反:在这些途径中,现金本身就是投资。如果资金是借来的,就没有任何真正属于您的实体资产为签证提供担保。对于此类途径,资金必须归您所有,并且可能需要提供合法的资金来源证明。
02阿联酋本地银行的房贷
这是利用借贷资金最常见、最稳妥的方式。过去,贷款买房者必须在申请前支付房款的大部分比例,这让绝大多数支付标准首付的人无法申请。如今政策已发生改变:只要银行出具不反对函,抵押房产即可按其全额价值计入申请资格。
举例来说,假设以 AED 2.4 百万购买一套公寓,支付 20% 的首付,其余部分办理银行贷款。由于房产的全额价值已超过门槛,即便大部分资金由银行贷款承担,该房产仍然符合资格。不过,官方仍会严格核查所有权、房产价值和银行文件,因此绝非自动获批。
03个人借款、亲友借贷与海外贷款
买家在此类资金上需要格外谨慎。官方认可的途径是通过阿联酋本地银行进行融资。向亲戚、朋友或私人借贷机构借取的资金,不会被自动视为正规房贷。
如果您向朋友借了 AED 2 百万并以您个人名义买房,房产总值或许达到门槛,但您的出资方式仍可能面临质疑。海外银行贷款也面临类似的问题。在签约决策前,请务必取得书面的官方确认。
04按付款计划购买期房
开发商的付款计划是另一种形式的分期出资。只要您的 Oqood 预告登记完成,期房从登记之日起即可计入资格,无论您目前已支付了多少比例,因此无需等到交房。但必须满足两个前提条件:
- 开发商已获批准,且该房产单位已在土地局正式登记注册。
- 合同金额与您的所有权均有据可查、手续齐备。
期房未完成登记是申请被拒最常见的原因之一,因此在支付大额分期款项之前,请务必核实登记状态。
05如果您的房产目前已有抵押贷款
您依然可以提交申请。银行出具的信函中需载明购买总价、您已支付的金额、尚欠贷款余额,并明确声明银行不反对您以该房产申请居留签证。银行出具此信函通常需要几个工作日,建议您及早申请办理。
06务必牢记的关键规则
- AED 2 百万门槛基于房产的官方认可价值计算;如果旧产权证上的金额较低,可通过出具最新的房产估价报告来替代。
- 过户交易税费为购房总价的 4%,该费用不计入 AED 2 百万的门槛中。
- 房产必须登记在您名下,且位于允许外籍人士拥有完全产权的区域。
- 若两套或多套房产各项手续均合规齐备,其价值可以合并计算。
- 银行定存、投资基金和公司资本途径必须全部使用自有资金。
- 签证有效期为十年,只要您持续符合条件即可申请续签。
提示
切勿恰好卡在 AED 2 百万购房
如果官方认可的评估价值哪怕只略低于该标准线,无论您实际支付了多少,申请都可能被拒。建议选择价值充裕且高于门槛的房产,或在申请前先核实确认其估值。
07合理的办理步骤建议
- 1
获得房贷预批
咨询持牌阿联酋银行,明确您的购房预算。
- 2
选择符合资格的房产
挑选外籍人士可购买的房产,且预留一定的价值空间。
- 3
办理购房登记
确保产权证或 Oqood 已正式登记在您名下。
- 4
申请银行信函
及早向贷款银行申请开具不反对函与贷款余额证明函。
- 5
确认房产估值
若产权证所注金额低于标准,请办理官方房产估价。
- 6
递交签证申请
连同护照、照片、健康保险及房产文件一同提交。
08耗费时间的常见错误
- 在银行信函尚未就绪之前便匆忙提交申请。
- 在未事先核实的情况下盲目依赖私人或境外贷款。
- 参照陈旧的指南,误用早期的付款规定。
- 承担超出自身财务承受能力的过高负债。
最后一点尤其需要审慎权衡。房屋贷款是以您的房产作为抵押担保的,若发生断供,银行有权强制执行处置房产,届时依附于该房产的签证资格也将随之失效。
正计划贷款购房?欢迎通过 WhatsApp 联系我们,在您正式签约前,我们将为您免费评估房产资质、贷款架构与所需文件。
关于本主题的问题
可以,只要该房产价值达到或超过 AED 2 百万,并且您的阿联酋本地贷款银行出具了不反对函即可。
对您自己的情况有疑问?
给我们发条消息,顾问会告诉您适合哪种途径,以及需要准备什么。