这是个常见的情况:投资者在阿布扎比以 AED 2.1 百万购买了一套公寓,确信这能为自己获得黄金签证。然而官方估值出来只有 AED 1.95 百万,或者抵押贷款导致自身净权益过低,申请随即陷入疑问之中。
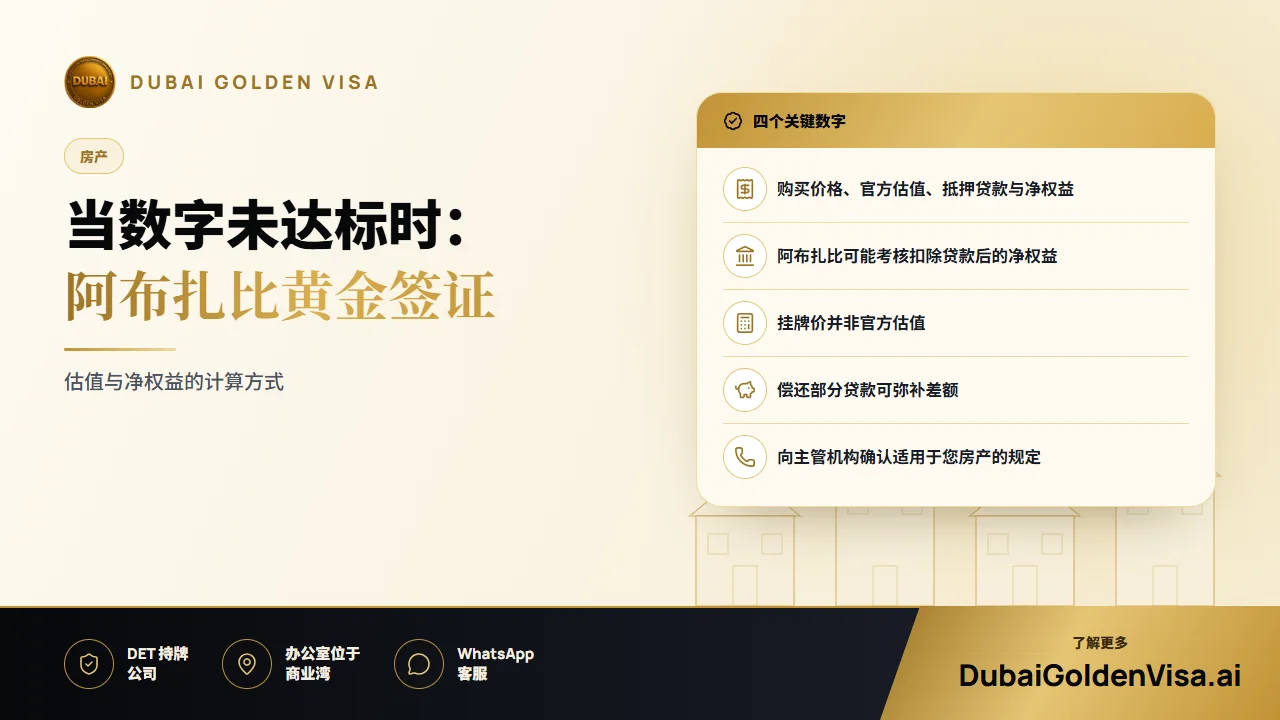
问题通常不在于房产本身,而在于价值的衡量方式。其中涉及四个不同的数字:购买价格、官方估值、抵押贷款余额和您的净权益。具体考核哪一个取决于所在的酋长国,将它们混淆常常会带来遗憾。
01阿布扎比的要求
根据我们对阿布扎比居民事务处(Abu Dhabi Residents Office)立场的了解,房地产投资者需要拥有一套或多套总价值至少为 AED 2 百万的房产,且该金额必须是在扣除未偿还抵押贷款本金后,投资者自有的资金。产权和估值文件由相关登记机构出具。允许向阿联酋国家银行申请抵押贷款,但您自身的出资额仍须达到该门槛。
简而言之,该酋长国要求属于您自身的出资额达到二百万迪拉姆,而不是银行的贷款部分。由于该规则此前是如此说明的,在据此操作前,请向我们确认适用于您房产的最新情况。
02为什么迪拜有所不同
在迪拜,只要银行出具不反对函,带有抵押贷款的房产即可按其完整的核定价值计算。贷款金额的多少并不影响。根据我们掌握的信息,阿布扎比并没有采用这种做法,因此许多针对迪拜撰写的在线建议会误导阿布扎比的投资者。
提示
请勿将迪拜的逻辑套用于阿布扎比
两个酋长国,对带抵押房产的衡量方式各不相同。在购买或申请之前,请务必弄清房产所在酋长国适用哪项规定。
03价格、估值与净权益
- 购买价格:您实际支付的金额,以登记的合同为准。
- 官方估值:主管机构出具的价值证明上所显示的金额。
- 净权益:官方估值减去您仍欠银行的金额。
以一套估值为 AED 3 百万、尚欠 AED 1.2 百万贷款的房产为例。您的净权益为 AED 1.8 百万,因此即使房产本身的估值远高于门槛数字,您仍差 AED 200,000。另一套估值为 AED 2.5 百万、欠款 AED 500,000 的房产,剩余净权益为 AED 2 百万,刚好压线达标,没有任何缓冲。这就是净权益陷阱,它让许多首付比例较低的购房者措手不及。
04估值可能偏低的原因
- 您依据的是挂牌价或中介估价,而非官方出具的证书。
- 自您购房以来市场发生波动,周边类似单元的成交价较低。
- 房产的房龄、状况或尚未完工的配套设施拉低了估值。
- 您的贷款余额高于预期,导致剩余净权益不足。
- 期房项目向开发商支付的款项尚未达到阿布扎比的考核标准。
- 您的贷款机构并非认可的阿联酋国家银行。
05出现差额时的应对措施
- 1
获取官方证书
在做出任何变动前,请先申请您的房屋价值证明。如果该金额与您的文件不符,请向登记机构咨询其核定方式以及是否可以申请复核。
- 2
降低抵押贷款余额
您偿还的每一迪拉姆本金都会增加您的净权益。请向您的银行咨询确切的余额和提前还款费用,然后计算出能留有缓冲并顺利达标的最低还款额。
- 3
合并多套房产
相关规定提及一套或多套总额达标的房产,因此只要每套房产均有完备文件证明,合并计算也是符合资格的。
- 4
加快期房付款进度
如果后续几期付款能使累计支付金额超过门槛,提前付款可以提前办理签证。
- 5
考虑其他申请途径
AED 2 百万的存款或公司投资也可能符合要求,且阿布扎比针对无法达到全额标准的业主还设有非工作居留选择。
06需要准备的文件
- 全款拥有:已登记的购买协议或价值证明
- 带抵押贷款:价值证明以及显示房产未被政府查封的查询证明
- 期房:开发商协议及付款凭证
- 银行文件:最新的抵押贷款对账单及不反对函
- 显示您确切产权份额的产权文件
07可能耗费数月时间的常见错误
- 将迪拜的做法套用于阿布扎比的房产。
- 误以为较高的购买价格就直接代表符合资格。
- 申报原始贷款金额而非当下的实际余额。
- 在净权益恰好为 AED 2 百万且没有任何缓冲的情况下提交申请。
- 将开发商的报价作为房产价值证明。
- 忘记核对共有单元中您所占的产权比例。
还有一点需要注意:主管机构可能会要求您在签证签发后保留该房产一定期限,因此在申请前请规划好未来的出售计划。差额通常都有切实可行的解决办法。请通过 WhatsApp 将您的产权证、贷款对账单和估值文件发送给我们进行免费评估,我们将为您分析现状并提供最快捷的办理途径。
关于本主题的问题
仅凭该套房产无法办理。您可以将其与另一套房产合并计算、偿还部分抵押贷款,或考虑其他申请途径。
对您自己的情况有疑问?
给我们发条消息,顾问会告诉您适合哪种途径,以及需要准备什么。