گھر کے مالکان کئی جائز وجوہات کی بنا پر ری فنانس کرواتے ہیں: کم شرحِ سود، کم ماہانہ قسط، یا کسی اور کام کے لیے نقد رقم۔ تاہم، اگر آپ کا گولڈن ویزا دبئی کی پراپرٹی پر منحصر ہے، تو یہ سوچنا فطری ہے کہ قرض بدلنے سے آپ کی رہائش متاثر ہو سکتی ہے یا نہیں۔
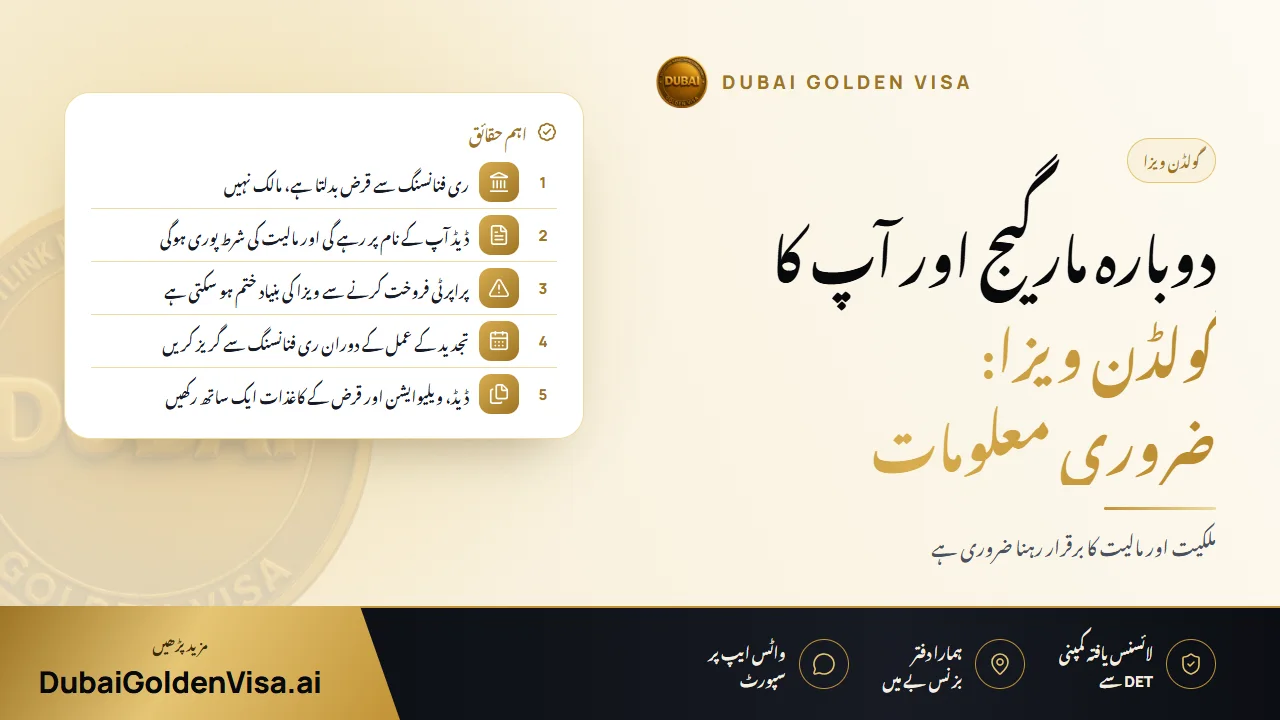
زیادہ تر معاملات میں ایسا نہیں ہونا چاہیے۔ پراپرٹی پر مبنی گولڈن ویزا کا تعلق آپ کی ملکیت سے ہے، اس بات سے نہیں کہ آپ کو قرض کس نے دیا ہے۔ اس کے باوجود، چند صورتوں میں احتیاط ضروری ہے، اور نیا مارگیج سائن کرنے سے پہلے ان کا جان لینا فائدہ مند ہے۔
01ری فنانسنگ سے کیا بدلتا ہے اور کیا نہیں
جب آپ ری فنانس کرتے ہیں، تو ایک نیا قرض پرانے قرض کو ادا کر دیتا ہے۔ گھر آپ ہی کے نام پر رجسٹرڈ رہتا ہے، ڈیڈ وہی رہتی ہے، اور آپ نے کچھ بھی فروخت یا منتقل نہیں کیا ہوتا۔ بینک کے پاس پراپرٹی پر ضمانت کے طور پر حق برقرار رہتا ہے، بالکل ویسے ہی جیسے پہلے تھا۔
گولڈن ویزا کے پراپرٹی روٹ کے لیے ضروری ہے کہ آپ کے نام پر AED 2 ملین یا اس سے زائد مالیت کی متحدہ عرب امارات کی پراپرٹی ہو۔ مارگیج شدہ گھر قرض دینے والے ادارے کے نو آبجیکشن لیٹر کے ساتھ اپنی پوری مالیت پر شمار ہو سکتا ہے۔ اس لیے قرض دہندہ کو تبدیل کرنے یا شرائط بہتر بنانے سے اس بنیاد پر کوئی فرق نہیں پڑتا جس پر ویزا منحصر ہے۔
02وہ صورتیں جن پر دوبارہ غور کرنا ضروری ہے
- ملکیت کے حصص میں تبدیلی: اگر ری فنانس کے دوران ڈیڈ میں کوئی نام شامل یا خارج کیا جا رہا ہو، تو آپ کا ویزا کا اہل حصہ تبدیل ہو سکتا ہے۔
- بڑی رقم کی ایکویٹی نکالنا: اس کے بعد بھی پراپرٹی کو ویزا کی مالیت اور ملکیت کی شرائط پر پورا اترنا چاہیے۔
- حاصل کردہ کیش سے کوئی دوسری پراپرٹی خریدنا جسے آپ اپنی کل مالیت میں شمار کرنا چاہتے ہوں: یقینی بنائیں کہ مجموعی مالیت اب بھی مطلوبہ حد کے مطابق ہو۔
- ری فنانس شدہ پراپرٹی فروخت کرنا: اگر آپ کا ویزا اسی پراپرٹی پر مبنی ہے، تو آپ کو کوئی دوسری اہل پراپرٹی درکار ہو سکتی ہے۔
مشورہ
ایک آسان بنیادی اصول
اگر ڈیڈ، مالک اور پراپرٹی کی مالیت تبدیل نہیں ہوئے، تو صرف نیا مارگیج لینے سے ویزا پر کوئی اثر نہیں پڑتا۔ اگر ان تینوں میں سے کوئی ایک چیز بھی بدلے، تو پہلے ہم سے رابطہ کریں۔
03تجدید کے وقت کا تعین
جب آپ کا گولڈن ویزا تجدید کے لیے آتا ہے، تو آپ کی اہلیت کا دوبارہ جائزہ لیا جا سکتا ہے۔ اگر ری فنانس کا عمل ادھورا ہو، ڈیڈ اپ ڈیٹ ہو رہی ہو یا بینک کے کاغذات پرانے ہوں، تو آپ کی پوزیشن ثابت کرنے میں غیر ضروری وقت لگ سکتا ہے۔
سب سے آسان حل یہ ہے کہ تجدید کے وقت سے کافی پہلے ری فنانس کروا لیں یا پھر تجدید مکمل ہونے تک انتظار کریں۔ اس منصوبہ بندی پر کوئی خرچ نہیں آتا اور یہ کسی بھی تاخیر سے بچاتی ہے۔
04ری فنانسنگ کے عام انتخابات اور ان کا مطلب
- 1
کم شرحِ سود
آپ ملکیت اور مالیت کو تبدیل کیے بغیر سستے فنانس پر منتقل ہو جاتے ہیں۔ ویزا بالکل متاثر نہیں ہوتا۔
- 2
ایکویٹی نکالنا
آپ اس پراپرٹی پر قرض لیتے ہیں جس کی قیمت بڑھ چکی ہو۔ یہ بالکل ٹھیک ہے، بشرطیکہ پراپرٹی اب بھی ویزا کی شرائط پوری کرتی ہو۔
- 3
بینک تبدیل کرنا
یہ آپ اور قرض دہندگان کے درمیان کا معاملہ ہے۔ آپ کی رہائش کا انحصار اس بات پر نہیں کہ آپ کون سا بینک استعمال کرتے ہیں۔
- 4
ری فنانس اور پھر فروخت
اہل پراپرٹی فروخت کرنے سے صورتحال مکمل طور پر بدل جاتی ہے۔ ویزا برقرار رکھنے کے لیے آپ کو اس کی جگہ دوسری پراپرٹی لینی پڑ سکتی ہے۔
05ری فنانسنگ کے دوران اپنے ویزا کو محفوظ رکھنا
- یقینی بنائیں کہ پراپرٹی ری فنانس سے پہلے، دوران اور بعد میں AED 2 ملین کی شرط پوری کرتی ہو۔
- ٹائٹل ڈیڈ اپنے نام پر رکھیں اور ایسے کسی بھی انتظام سے بچیں جس سے پراپرٹی کی ملکیت تبدیل ہو۔
- تجدید کے عمل کے دوران ری فنانس نہ کریں۔
- اپنی ڈیڈ، تمام تر ویلیوایشن اور مارگیج کا معاہدہ ایک ہی فولڈر میں محفوظ رکھیں۔
- بینکنگ اور ویزا کے قوانین کے بارے میں ایک ساتھ معلومات حاصل کریں، کیونکہ ہو سکتا ہے بینک کو ویزا کے قواعد کا علم نہ ہو۔
کچھ بینک گولڈن ویزا ہولڈرز کو پرکشش شرائط پیش کرتے ہیں، لیکن تفصیلات کا خود موازنہ کریں، اور یاد رکھیں کہ ہر بینک کی اپنی شرائط ہوتی ہیں۔
کیا آپ ری فنانس کی منصوبہ بندی کر رہے ہیں، یا اپنے گولڈن ویزا کی تجدید کروانے والے ہیں؟ ہمیں WhatsApp پر میسج کریں اور ہم مفت جائزہ لیں گے تاکہ آپ کی پراپرٹی کے معاملے میں کوئی رکاوٹ پیش نہ آئے۔
اس موضوع پر سوالات
نہیں، صرف اس کی وجہ سے نہیں۔ ویزا کا تعلق ملکیت اور مالیت سے ہے، اور ری فنانسنگ سے یہ دونوں تبدیل نہیں ہوتیں۔
اپنے کیس کے بارے میں سوالات ہیں؟
ہمیں پیغام بھیجیں، مشیر آپ کو بتائے گا کہ کون سا راستہ موزوں ہے اور آپ کو کیا درکار ہوگا۔