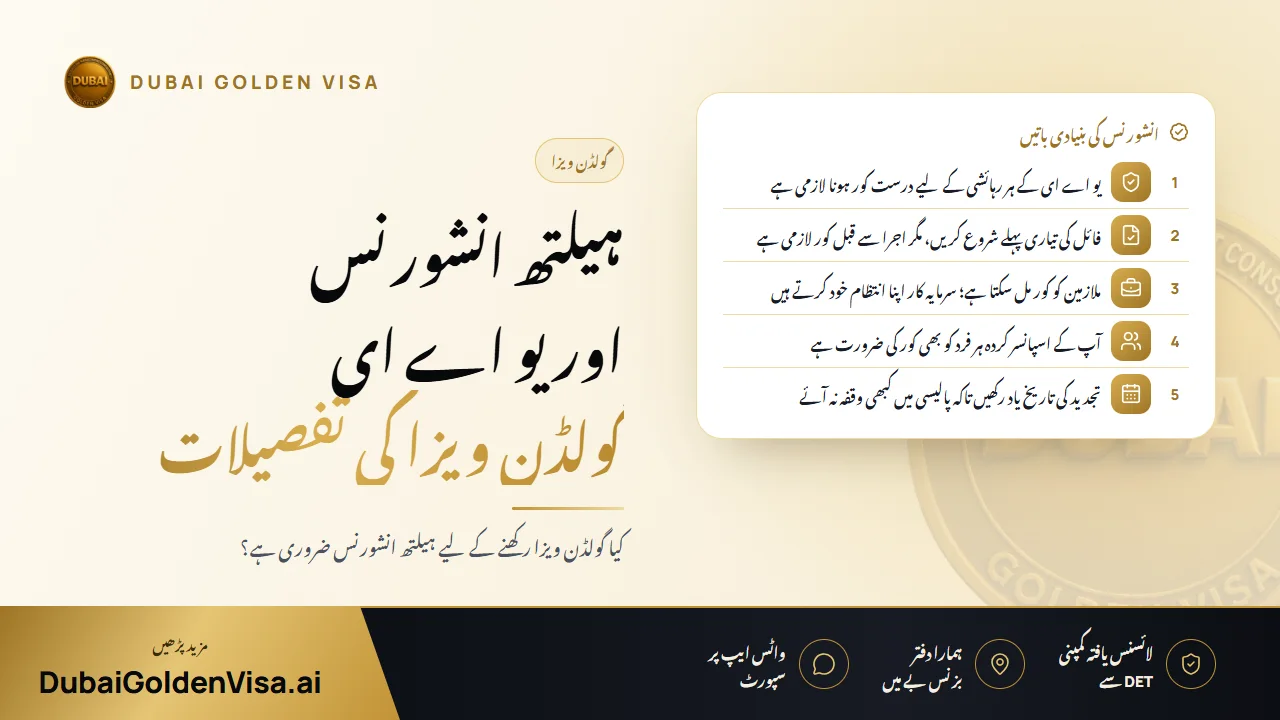
گولڈن ویزا آپ کو کسی آجر یا مقامی اسپانسر کے بغیر دس سال کی رہائش فراہم کرتا ہے، لہٰذا یہ سوچنا آسان ہے کہ عام شرائط اب آپ پر لاگو نہیں ہوتیں۔ ہیلتھ انشورنس ایک ایسی چیز ہے جو لوگوں کو حیران کر دیتی ہے۔ خود اپنا اسپانسر بننا آپ کو اس سے مستثنیٰ نہیں کرتا، اور کتنی ہی دولت یا سرمایہ کاری کیوں نہ ہو، یہ اصول نہیں بدلتا۔
اس اصول کی وجہ انتہائی عملی ہے۔ متحدہ عرب امارات چاہتا ہے کہ ہر رہائشی ہسپتال کے بل کے بحران میں پڑے بغیر ڈاکٹر کے پاس جا سکے یا ہسپتال میں داخل ہو سکے۔ یہ گائیڈ واضح کرتی ہے کہ کیا شرائط ہیں، عام طور پر ادائیگی کون کرتا ہے اور اپنے اور اپنے خاندان کے لیے مناسب پلان کا انتخاب کیسے کیا جائے۔
01قانون آپ سے کیا تقاضا کرتا ہے
دبئی میں، رہائشیوں کے پاس کم از کم ایک بنیادی ہیلتھ پلان ہونا لازمی ہے، جسے اکثر Essential Benefits Plan کہا جاتا ہے۔ ابوظہبی میں، انشورنس کوریج آپ کے ویزا پروسیسنگ اور تجدید سے منسلک ہے۔ دیگر امارات اپنے قوانین لاگو کرتی ہیں، لیکن مقصد سب کا ایک ہی ہے: اگر آپ یہاں رہتے ہیں، تو آپ کا بیمہ شدہ ہونا ضروری ہے۔
یہ اصول آپ کی رہائش شروع ہونے کے دن سے لے کر اس وقت تک لاگو رہتا ہے جب تک آپ کے پاس ویزا ہے۔ وہ گولڈن ویزا ہولڈر جس کی انشورنس ختم ہو جائے، اس کی حیثیت وہی ہوتی ہے جو کسی عام ویزا والے کی ہوتی ہے، لہٰذا پالیسی کو ویزے کا ہی لازمی حصہ سمجھیں، کوئی الگ کام نہیں۔
02کیا آپ پالیسی لینے سے پہلے ویزا پروسیس شروع کر سکتے ہیں؟
اکثر، ہاں۔ ابتدائی مراحل جیسے اپنی اہلیت کا جائزہ لینا، پراپرٹی کے کاغذات جمع کرنا یا اپوائنٹمنٹس بک کرنا ہمیشہ انشورنس سرٹیفکیٹ پر منحصر نہیں ہوتے۔ لیکن اس سے پہلے کہ ویزا حتمی طور پر جاری ہو، حکام یہ تصدیق چاہتے ہیں کہ آپ بیمہ شدہ ہیں۔ اس کے بغیر، فائل رک سکتی ہے یا واپس بھیجی جا سکتی ہے۔
ہمارا مشورہ سادہ ہے: جب آپ کے دیگر کاغذات تیار ہو رہے ہوں اسی دوران پلان کا انتخاب کر لیں، تاکہ پالیسی کی وجہ سے کبھی تاخیر نہ ہو۔ اگر آپ پہلے سے متحدہ عرب امارات میں رہ رہے ہیں، تو یقینی بنائیں کہ آپ کا نیا ویزا جاری ہونے تک آپ کی موجودہ پالیسی درست رہے گی۔
03انشورنس کور کی ادائیگی کون کرتا ہے؟
- تنخواہ دار پیشہ ور افراد: آپ کا آجر پلان فراہم کر سکتا ہے۔ اس کی تفصیلات غور سے پڑھیں، کیونکہ بہت سے آجر صرف ملازم کا بیمہ کرتے ہیں۔
- سرمایہ کار اور کمپنی کے مالکان: آپ اپنی اور اپنے خاندان کی پالیسی کا انتظام اور ادائیگی خود کرتے ہیں۔
- پراپرٹی کے مالکان اور ریٹائرڈ افراد: انہی اصولوں کا اطلاق ہوتا ہے۔ آجر نہ ہونے کا مطلب ہے کہ کوئی گروپ پلان نہیں ہے، لہٰذا آپ کو انفرادی طور پر خریدنا ہوگا۔
- فری لانسرز اور ریموٹ ورکرز: آپ شروع ہی سے اپنے کور کے خود ذمہ دار ہیں۔
مشورہ
اپنے زیر کفالت افراد کی الگ سے تصدیق کریں
آپ کے گولڈن ویزا پر موجود ہر فرد، چاہے وہ آپ کا شریک حیات ہو، بچے، والدین ہوں یا گھریلو ملازمین، سب کے پاس اپنا الگ درست کور ہونا ضروری ہے۔ اگر آپ کمپنی کے پلان پر انحصار کر رہے ہیں، تو خود سے اندازہ لگانے کے بجائے HR سے تحریری طور پر پوچھیں کہ کیا اس میں فیملی کے افراد شامل ہیں یا نہیں۔
04صحیح معیار کے پلان کا انتخاب
کوئی بھی پلان جو آپ کی امارت کے کم از کم ضوابط پر پورا اترتا ہو، ویزا کے لیے قابل قبول ہونا چاہیے۔ کیا یہ پلان آپ کے لیے بالکل درست ہے، یہ ایک الگ سوال ہے، اور اس کا انحصار آپ کی عمر، صحت اور ان افراد پر ہے جن کا آپ بیمہ کر رہے ہیں۔
- بنیادی پلانز محدود حد تک ڈاکٹر سے مشورے، ہسپتال میں داخلے اور ایمرجنسی کور کرتے ہیں۔ ان کی لاگت کم ہوتی ہے لیکن ان کی حدود بھی سخت ہوتی ہیں۔
- جامع (Comprehensive) پلانز میں ماہر ڈاکٹروں کا معائنہ، تشخیصی ٹیسٹ اور وسیع تر علاج شامل ہوتا ہے، جو زیادہ تر خاندانوں کے لیے بہترین رہتا ہے۔
- فیملی پلانز شریک حیات اور بچوں کو ایک ہی پالیسی کے تحت جمع کر دیتے ہیں، جس کا انتظام اور تجدید کرنا آسان ہو سکتا ہے۔
- بہتر آپشنز میں دانتوں کا علاج، زچگی یا سنگین بیماریوں کا کور شامل ہو سکتا ہے، لہٰذا اگر یہ آپ کے لیے اہم ہیں تو ان کا موازنہ ضرور کریں۔
05اپنی پالیسی حاصل کرنے کا طریقہ
- 1
پلانز کا موازنہ کریں
صرف قیمت کو نہ دیکھیں بلکہ نیٹ ورک میں شامل ہسپتال، کوریج کی حدود، استثنیٰ (exclusions) اور انتظار کی مدت (waiting periods) پر بھی غور کریں۔
- 2
تصدیق کریں کہ یہ آپ کی امارت کے کم از کم معیار کے مطابق ہے
ایک امارت کے لیے جاری کردہ پالیسی شاید دوسری امارت کے قوانین پر پورا نہ اترے، اس لیے تصدیق کریں کہ آپ کہاں رہائش پذیر ہوں گے۔
- 3
پالیسی خریدیں اور پریمیم ادا کریں
پالیسی کا شیڈول اور انشورنس کمپنی کا سرٹیفکیٹ اپنے پاس محفوظ رکھیں، کیونکہ آپ کو اپنی فائل کے لیے ان کی ضرورت پڑے گی۔
- 4
اپنی درخواست کے ساتھ تفصیلات فراہم کریں
آپ کی انشورنس کی معلومات دیگر دستاویزات کے ساتھ جمع کرائی جاتی ہیں۔
- 5
وقت پر تجدید کروائیں
زیادہ تر پالیسیاں ایک سال کے لیے ہوتی ہیں۔ ایک مہینہ پہلے کی یاد دہانی سیٹ کر لیں تاکہ کوریج میں کبھی وقفہ نہ آئے۔
06اگر انشورنس ختم ہو جائے تو کیا ہوگا؟
کور میں وقفہ ویزا کی تجدید میں رکاوٹ بن سکتا ہے، امیگریشن یا ہیلتھ سروسز کے معاملات میں مشکلات پیدا کر سکتا ہے، اور ضرورت پڑنے پر آپ کو علاج کے اخراجات خود برداشت کرنے پڑ سکتے ہیں۔ اس پریشانی سے بچنا بہت آسان ہے۔ اگر آپ کبھی انشورنس کمپنی تبدیل کریں، تو یقینی بنائیں کہ نئی پالیسی پرانی پالیسی ختم ہونے والے دن ہی شروع ہو جائے، اور نیا سرٹیفکیٹ محفوظ رکھیں۔
انشورنس کمپنی کو کسی بھی وقت تبدیل کرنے کی اجازت ہے، بشرطیکہ نیا متبادل پلان اب بھی متحدہ عرب امارات کے رہائشیوں کے طے شدہ تقاضوں کو پورا کرتا ہو۔ اسی کمپنی کے ساتھ رہنا لازمی نہیں ہے جسے آپ نے پہلی بار منتخب کیا تھا۔
اگر آپ کو یقین نہیں ہے کہ آپ کی موجودہ پالیسی گولڈن ویزا کے لیے قبول کی جائے گی یا نہیں، تو مفت جانچ پڑتال کے لیے ہمیں WhatsApp پر پیغام بھیجیں۔ ہم آپ کو واضح طور پر بتائیں گے کہ آپ کے پاس کیا موجود ہے، کس چیز کی کمی ہے اور درخواست دینے سے پہلے اسے کیسے درست کیا جائے۔
اس موضوع پر سوالات
یہ کافی ہو سکتی ہے، اگر یہ واقعی آپ کو اس سطح پر کور کرتی ہے جس کی آپ کی امارت کو ضرورت ہے۔ بہت سے آجر خاندان کے افراد کو کور نہیں کرتے، اس لیے آپ کے زیر کفالت افراد کو الگ پالیسی کی ضرورت پڑ سکتی ہے۔
اپنے کیس کے بارے میں سوالات ہیں؟
ہمیں پیغام بھیجیں، مشیر آپ کو بتائے گا کہ کون سا راستہ موزوں ہے اور آپ کو کیا درکار ہوگا۔