زیادہ تر خریداروں کے لیے مورگیج گھر خریدنے کا ایک عام طریقہ ہے۔ بہت کم لوگ AED 2 ملین کے اپارٹمنٹ کے لیے نقد رقم ادا کرتے ہیں، اس لیے یہ عجیب بات ہوگی اگر قرض لینے کی وجہ سے گولڈن ویزا نہ مل سکے۔ ایسا نہیں ہے۔ چند شرائط پوری ہونے پر مورگیج والی پراپرٹی دس سالہ ویزا کے لیے کارآمد ہو سکتی ہے۔
یہ گائیڈ ان شرائط کو ترتیب وار واضح کرتی ہے، اور اس پرانے خیال کو دور کرتی ہے کہ آپ کو پہلے آدھی قیمت ادا کرنی ہوگی۔ اگر آپ کو ایسا بتایا گیا ہے، تو آگے پڑھیں۔
01مالیت کا اصول، اور ادائیگی کا پرانا قاعدہ
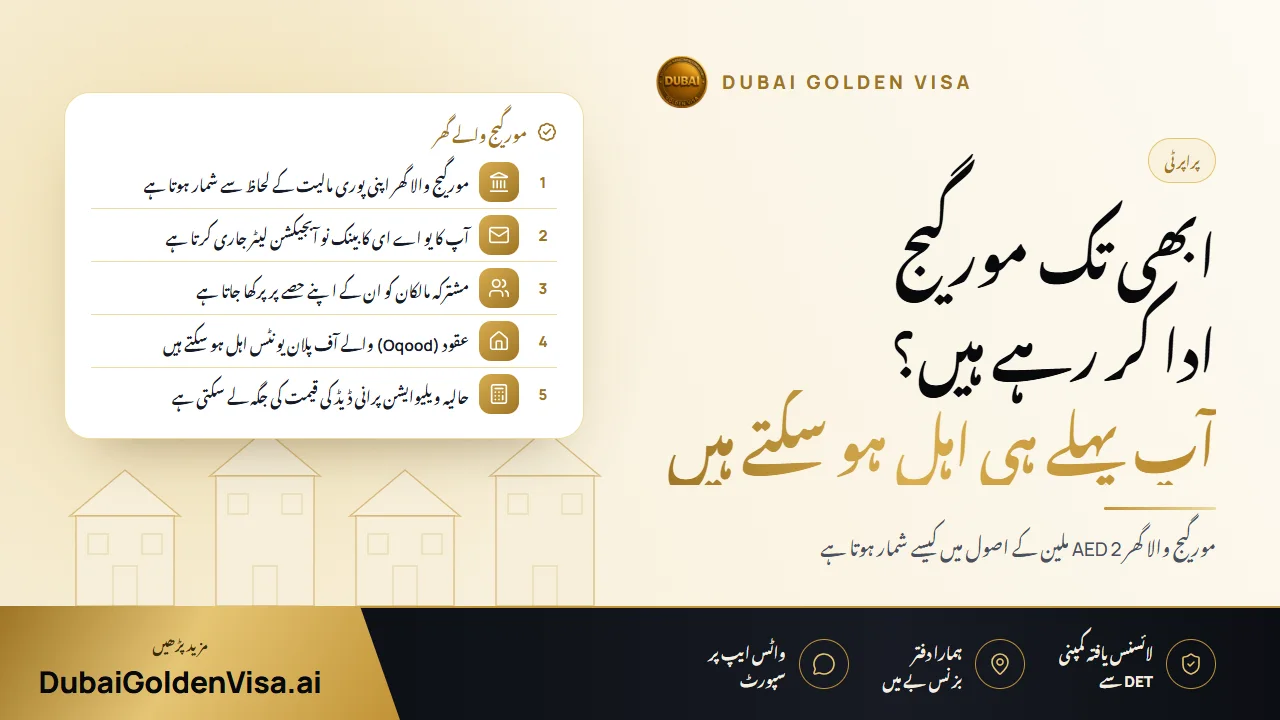
برسوں سے بہت سے درخواست دہندگان کو یہ مشورہ دیا جاتا رہا کہ درخواست دینے سے پہلے انہیں تقریباً نصف رقم ادا کرنی ہوگی۔ یہ شرط اب ختم کر دی گئی ہے۔ آج کل اصل چیز پراپرٹی کی مالیت ہے، نہ کہ وہ رقم جو آپ پہلے ادا کر چکے ہیں۔ AED 2 ملین یا اس سے زائد مالیت کا گھر اس مالیت کی بنیاد پر اہل ہو جاتا ہے، چاہے اس کی مکمل ادائیگی ہو چکی ہو، وہ مورگیج پر ہو یا اقساط پر خریدا گیا ہو۔
بنیادی مالیت عام طور پر آپ کی ٹائٹل ڈیڈ سے دیکھی جاتی ہے یا، اگر ڈیڈ پرانی ہے اور قیمت کم لکھی ہے، تو Dubai Land Department کی موجودہ ویلیوایشن سے معلوم کی جاتی ہے۔ اگر آپ کے خریدنے کے بعد مارکیٹ کی قیمت بڑھ چکی ہے، تو یہ ویلیوایشن آپ کو اہلیت کے معیار تک پہنچا سکتی ہے۔
02بینک کو کس بات کی تصدیق کرنی ہوگی
قرض دینے والے بینک کو ایک نو آبجیکشن لیٹر جاری کرنا ہوتا ہے۔ اس میں بیان کیا جاتا ہے کہ بینک کو اس پراپرٹی کی بنیاد پر رہائشی ویزا جاری کیے جانے پر کوئی اعتراض نہیں ہے، اور اس میں یہ ظاہر ہوتا ہے کہ کتنی رقم ادا کی جا چکی ہے اور کتنی باقی ہے۔ قرض دینے والا بینک یو اے ای کا ہی ہونا چاہیے۔
اس خط کی درخواست بروقت کریں۔ کچھ بینک کئی کاروباری دن لیتے ہیں، اور چند کے اپنے اندرونی مراحل ہوتے ہیں۔ درخواست دینے سے پہلے اپنے ریلیشن شپ مینیجر کو ایک مختصر کال آپ کا ایک ہفتہ بچا سکتی ہے۔
مشورہ
حقِ ضبطی (lien) کی توقع رکھیں
جب کوئی پراپرٹی گولڈن ویزا کے لیے استعمال ہوتی ہے، تو اس پر ایک پابندی درج کر دی جاتی ہے تاکہ جب تک ویزا اس پر منحصر ہے ملکیت برقرار رہے۔ یہ آپ کے بینک کے مورگیج کے ساتھ درج ہوتی ہے۔ اگر آپ کا بعد میں اسے بیچنے یا ری فنانس کرنے کا ارادہ ہے، تو پہلے ہم سے بات کر لیں تاکہ تمام مراحل درست طریقے سے طے ہو سکیں۔
03مشترکہ ملکیت اور متعدد پراپرٹیز
آپ کے لیے ضروری نہیں کہ AED 2 ملین مالیت کی صرف ایک ہی پراپرٹی ہو۔ آپ کے نام پر موجود متعدد ٹائٹل ڈیڈز کو اکٹھا جوڑا جا سکتا ہے۔ البتہ جہاں مشترکہ ملکیت ہو، وہاں اہلیت صرف آپ کے حصے پر دیکھی جاتی ہے۔ اگر آپ اور آپ کا کاروباری پارٹنر AED 3 ملین کے اپارٹمنٹ میں نصف کے حصے دار ہیں، تو آپ کا حصہ AED 1.5 ملین بنتا ہے اور یہ اکیلا اس معیار کو پورا نہیں کرتا۔
میاں بیوی کے معاملے میں عام طور پر زیادہ نرمی برتی جاتی ہے، اس لیے چیک کریں کہ ڈیڈ میں حصہ کس طرح تقسیم ہے اور کیا آپ کا نکاح نامہ متحدہ عرب امارات میں استعمال کے لیے تصدیق (attestation) شدہ ہے۔ اگر آپ پراپرٹیز کو یکجا کرنے کا ارادہ رکھتے ہیں، تو یقینی بنائیں کہ ہر پراپرٹی آپ کے اپنے نام پر رجسٹرڈ ہو اور آپ ان کے بیانات یا ویلیوایشن حاصل کر سکتے ہوں۔
04مکمل تیار گھر اور آف پلان یونٹس
- تیار پراپرٹی: ٹائٹل ڈیڈ اور لینڈ ڈیپارٹمنٹ کی طرف سے مالیت کی تصدیق فائل کی معاونت کرتی ہے۔
- آف پلان پراپرٹی: آپ کی عقود (Oqood) رجسٹریشن اور خرید کی قیمت استعمال ہوتی ہے، اور ڈویلپر کا منظور شدہ ہونا ضروری ہے۔ اب تک کی گئی ادائیگی اہلیت کو تبدیل نہیں کرتی۔
- مورگیج والی آف پلان: بینک کے خط کی ضرورت ہوگی، اور جہاں ضرورت ہو وہاں ڈویلپر کا خط بھی درکار ہوگا۔
05دستاویزات اور طریقہ کار
- 1
اپنی ڈیڈ اور حصہ چیک کریں
رجسٹرڈ مالیت، ملکیت کی تقسیم اور کیا آپ کو نئی ویلیوایشن کی ضرورت ہے، اس کی تصدیق کریں۔
- 2
بینک کا خط حاصل کریں
قرض دینے والے بینک سے نو آبجیکشن لیٹر مانگیں جس میں ادا شدہ رقم اور بقیہ رقم درج ہو۔
- 3
درخواست جمع کروائیں
آپ کی فائل اس وقت جمع کی جاتی ہے جب آپ یو اے ای میں موجود ہوں، یا اگر آپ بیرون ملک ہیں تو ایک انٹری پرمٹ آپ کو یہاں لاتا ہے۔
- 4
میڈیکل اور ایمریٹس آئی ڈی
درخواست منظور ہونے کے بعد میڈیکل فٹنس ٹیسٹ اور بایومیٹرکس مکمل کریں۔
مکمل دستاویزات والی پراپرٹی فائلوں میں عام طور پر تقریباً پانچ سے سات کاروباری دن لگتے ہیں۔ بنیادی درخواست دہندہ کے لیے سرکاری فیس تقریباً AED 9,459 ہے، اور فیملی کے ہر فرد کے لیے تقریباً AED 2,710 کے علاوہ اگر وہ بالغ ہیں تو ایمریٹس آئی ڈی کے AED 1,180 اور میڈیکل ٹیسٹ کے AED 285 شامل ہوتے ہیں۔
06عام غلطیاں جن سے بچنا چاہیے
سب سے عام غلطی یہ سمجھنا ہے کہ ادا شدہ رقم ہی اہلیت کا فیصلہ کرتی ہے۔ دوسری غلطی مشترکہ ڈیڈ کو نظر انداز کر کے پوری قیمت شمار کرنا ہے۔ تیسری غلطی بینک کے خط کو آخر تک چھوڑ دینا ہے، جس سے پوری فائل رک جاتی ہے۔ ہم درخواست جمع کرانے سے پہلے ان تینوں چیزوں کی تصدیق کرتے ہیں۔
اگر آپ کی مورگیج چل رہی ہے اور آپ جاننا چاہتے ہیں کہ کیا آپ درخواست دے سکتے ہیں، تو اپنی ڈیڈ کی تصویر کے ساتھ ہمیں WhatsApp پر میسج کریں۔ ہم اہلیت کی مفت جانچ کریں گے اور بتائیں گے کہ پہلے کون سی دستاویزات طلب کرنی ہیں۔
اس موضوع پر سوالات
قرض دینے والا یو اے ای کا بینک ہونا چاہیے۔ بیرون ملک کے اداروں سے لیے گئے قرضے عام طور پر اس مقصد کے لیے قبول نہیں کیے جاتے۔
اپنے کیس کے بارے میں سوالات ہیں؟
ہمیں پیغام بھیجیں، مشیر آپ کو بتائے گا کہ کون سا راستہ موزوں ہے اور آپ کو کیا درکار ہوگا۔