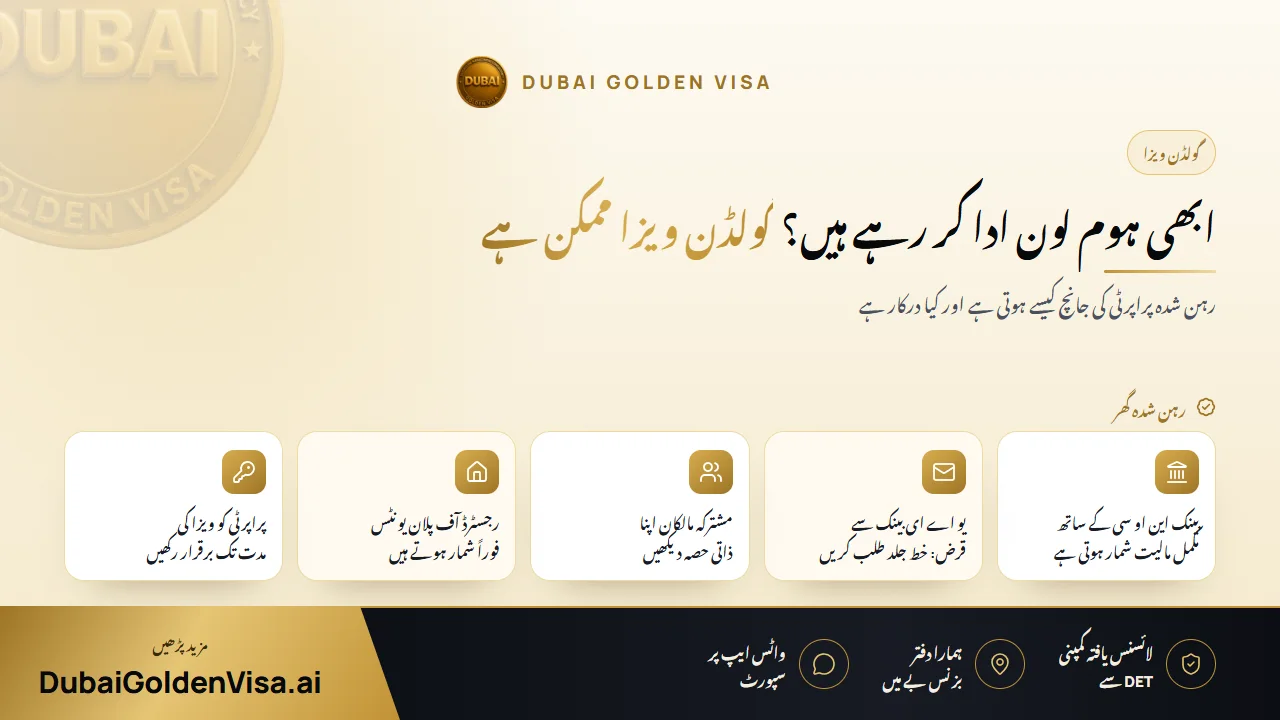
دبئی کے متعدد مالکان گولڈن ویزا کی درخواست اس لیے روک دیتے ہیں کیونکہ وہ سمجھتے ہیں کہ ان کے گھر پر اب بھی بینک کا زیادہ حق ہے۔ یہ فکر قدرتی ہے، لیکن عموماً بے بنیاد ہے۔ رہن شدہ پراپرٹی بھی دس سالہ رہائش کی بنیاد بن سکتی ہے، اور جس مالیت کو شمار کیا جاتا ہے وہ گھر کی مکمل قیمت ہے، نہ کہ صرف وہ رقم جو آپ اب تک ادا کر چکے ہیں۔
اصل فرق کاغذی کارروائی سے پڑتا ہے۔ حکام یہ تصدیق چاہتے ہیں کہ آپ کے قرض دہندہ کو اس پراپرٹی کی بنیاد پر رہائشی ویزا جاری کیے جانے پر کوئی اعتراض نہیں۔ یہ مضمون واضح کرتا ہے کہ یہ عمل کیسے ہوتا ہے، یہ کس کے لیے موزوں ہے اور لوگ عام طور پر کہاں غلطی کرتے ہیں۔
01فنانس شدہ گھر کی جانچ کیسے ہوتی ہے
پراپرٹی کے ذریعے درخواست دینے کے لیے بنیادی شرط یہ ہے کہ متحدہ عرب امارات میں آپ کی جائیداد کی مالیت AED 2 ملین یا اس سے زیادہ ہو۔ رہن ہونے سے یہ شرط تبدیل نہیں ہوتی۔ آپ کے گھر کا جائزہ اس کی مکمل مالیت پر لیا جاتا ہے، اور بینک کے معاملے کو محض ایک معاون دستاویز کے ذریعے حل کیا جاتا ہے۔
وہ دستاویز قرض فراہم کرنے والے بینک کی طرف سے عدم اعتراض کا خط (no-objection letter) ہے۔ یہ خط حکام کو بتاتا ہے کہ آپ کے قرض دہندہ کو اس پراپرٹی کے آپ کی رہائش کی بنیاد بننے پر کوئی اعتراض نہیں۔ خط میں عام طور پر یہ بھی ظاہر کیا جاتا ہے کہ اب تک کتنی رقم ادا کی جا چکی ہے اور کتنا بقایا ہے، تاکہ حکام کے سامنے مکمل تفصیل موجود ہو۔
قرض خود متحدہ عرب امارات میں کام کرنے والے بینک کا ہونا چاہیے۔ آپ کے آبائی ملک کے کسی قرض دہندہ سے لیا گیا ہوم لون ایک بالکل مختلف معاملہ ہے، اور یہ طریقہ کار اس قسم کی فنانسنگ کے لیے وضع نہیں کیا گیا۔ اگر آپ کا معاملہ کسی غیر ملکی بینک کے ساتھ ہے تو کام شروع کرنے سے پہلے ہم سے بات کریں۔
مشورہ
بینک سے درست خط طلب کریں
جب آپ اپنے ریلیشن شپ مینیجر سے رابطہ کریں تو واضح کریں کہ یہ خط پراپرٹی کی بنیاد پر رہائشی درخواست کے لیے درکار ہے۔ ان سے ایسا این او سی مانگیں جس میں ادا شدہ رقم اور بقایا واجبات دونوں درج ہوں۔ ان دونوں میں سے کسی ایک رقم کا بھی چھوٹ جانا سب سے عام وجہ ہے جس پر رہن شدہ فائل تصحیح کے لیے واپس بھیجی جاتی ہے۔
02مشترکہ مالکان اور شادی شدہ جوڑے
مشترکہ ملکیت پر رہن کے مقابلے میں زیادہ غور و فکر کی ضرورت ہوتی ہے۔ اگر ٹائٹل ڈیڈ پر آپ کا نام شریک حیات، بہن بھائی یا کاروباری پارٹنر کے ساتھ درج ہے، تو آپ کا ذاتی حصہ مطلوبہ حد تک پہنچنا ضروری ہے۔ ایک ڈیڈ پر دو ناموں کا مطلب یہ نہیں کہ آپ دونوں مل کر AED 2 ملین کی حد پوری کر سکتے ہیں۔
مثال کے طور پر، ایک جوڑے نے مشترکہ قرض پر AED 3 ملین کا گھر خریدا۔ دونوں نصف حصے کے مالک ہیں، جس کی مالیت AED 1.5 ملین بنتی ہے، اس لیے انفرادی طور پر دونوں میں سے کوئی بھی معیار پر پورا نہیں اترتا۔ اس کا عملی حل اکثر یہ ہوتا ہے کہ ملکیت کی ساخت کو دوبارہ اس طرح ترتیب دیا جائے کہ ایک فریق اہل حصہ حاصل کر لے، اور پھر دوسرے کو فیملی ممبر کے طور پر اسپانسر کرے۔ برابر تقسیم کی صورت میں AED 4 ملین یا اس سے زیادہ مالیت کا گھر دونوں مالکان کو آزادانہ طور پر اہل بنا سکتا ہے۔
چونکہ ملکیت کی ساخت میں تبدیلی درخواست سے پہلے ممکن ہے لیکن بعد میں پیچیدہ ہو جاتی ہے، اس لیے اگر آپ خریداری کا ارادہ رکھتے ہیں تو یہ ہم سے مشورہ کرنے کا بہترین وقت ہے۔
03آف پلان اور اقساط پر خریداریاں
کسی ڈویلپر سے پیمنٹ پلان پر خریدا جانے والا گھر بینک مارگیج نہیں کہلاتا، لیکن یہ بھی کارآمد ہو سکتا ہے۔ منظور شدہ ڈویلپر کا آف پلان یونٹ اس وقت اہل شمار ہوتا ہے جب وہ Oqood کے ذریعے دبئی لینڈ ڈیپارٹمنٹ (DLD) میں رجسٹر ہو جائے، قطع نظر اس کے کہ آپ اب تک کتنی رقم ادا کر چکے ہیں۔ صرف دستخط شدہ سیلز کنٹریکٹ کافی نہیں ہوتا، کیونکہ حکام کا انحصار رجسٹریشن پر ہوتا ہے۔
اگر آپ کسی آف پلان یونٹ کو مکمل شدہ پراپرٹی کے ساتھ جوڑتے ہیں، تو ان کی مشترکہ مالیت کو اکٹھا کیا جا سکتا ہے، بشرطیکہ دونوں آپ کے نام پر رجسٹرڈ ہوں۔
04اگر مالیت کم ہو تو کیا کریں
جب پراپرٹی کی مالیت AED 2 ملین سے تھوڑی کم ہو، تو چند عملی طریقے بارہا کام آتے ہیں۔
- موجودہ ویلیوایشن کی درخواست کریں۔ اگر خریداری کے بعد مارکیٹ کی قیمت بڑھ چکی ہے، تو دبئی لینڈ ڈیپارٹمنٹ (DLD) کی نئی ویلیوایشن ڈیڈ پر لکھی پرانی قیمت کی جگہ لے سکتی ہے۔
- دوسری پراپرٹی شامل کریں۔ آپ کے نام پر رجسٹرڈ ایک چھوٹا یونٹ بھی کل رقم کو مطلوبہ حد سے آگے لے جا سکتا ہے۔
- اس دوران دو سالہ پراپرٹی انویسٹر ویزا پر غور کریں۔ 1 مئی 2026 سے، مکمل شدہ گھر کے واحد مالک کے لیے کم از کم مالیت کی کوئی شرط نہیں ہے، جبکہ مشترکہ مالکان میں سے ہر ایک کے لیے AED 400,000 یا اس سے زیادہ مالیت کا رجسٹرڈ حصہ ضروری ہے۔ آپ بڑے ویزا کی تیاری کرتے ہوئے اس دوران رہائش برقرار رکھ سکتے ہیں۔
05طریقہ کار کے مراحل
- 1
اپنی پراپرٹی کے کاغذات جمع کریں
آپ کی ٹائٹل ڈیڈ یا Oqood سرٹیفکیٹ، آپ کا مارگیج کنٹریکٹ اور آپ کا پاسپورٹ۔
- 2
بینک کے خط کی درخواست کریں
یہ سب سے پہلے کریں، کیونکہ یہی ایک دستاویز ہے جو کسی دوسرے کے وقت اور کارروائی پر منحصر ہوتی ہے۔
- 3
مالیت کی تصدیق کریں
ہم مطلوبہ حد کے مقابلے میں ڈیڈ پر درج مالیت کی جانچ کرتے ہیں اور اگر مددگار ہو تو سرکاری ویلیوایشن کا بندوبست کرتے ہیں۔
- 4
درخواست جمع کروائیں
درخواستیں اس وقت جمع کی جاتی ہیں جب آپ متحدہ عرب امارات کے اندر ہوں۔ اگر آپ بیرون ملک ہیں، تو انٹری پرمٹ آپ کو یہاں لانے میں مدد دیتا ہے۔
- 5
میڈیکل ٹیسٹ اور ایمریٹس آئی ڈی
دونوں ویزا منظوری کے بعد ہوتے ہیں، اور ہم ان کا وقت آپ کے لیے طے کرتے ہیں۔
دستاویزات مکمل ہونے کے بعد، پراپرٹی فائلوں میں عموماً پانچ سے سات کام کے دن لگتے ہیں۔ بنیادی درخواست گزار کے سرکاری اخراجات تقریباً AED 9,459 ہیں، اور خاندان کے ہر فرد کے لیے تقریباً AED 2,710 کے علاوہ ایمریٹس آئی ڈی کے AED 1,180 ہیں، جس کے ساتھ بالغ افراد کے لیے میڈیکل ٹیسٹ شامل ہے۔ یہ اعداد و شمار تخمینی ہیں، لہٰذا کوئی بھی ادائیگی کرنے سے پہلے ہم حتمی رقم کی تصدیق کرتے ہیں۔
06ویزا کے اجرا کے بعد
ویزا اس پراپرٹی سے وابستہ ہوتا ہے، لہٰذا اسے فروخت کرنے یا قرض دہندہ کی جانب سے سیکیورٹی ضبط کیے جانے کی صورت میں آپ کی رہائش کی بنیاد ختم ہو سکتی ہے۔ اگر آپ دس سال کی مدت کے دوران ری فنانسنگ یا فروخت کا ارادہ رکھتے ہیں تو پہلے ہم سے رابطہ کریں تاکہ ہم آپ کے اگلے قدم کی منصوبہ بندی کر سکیں۔
اچھی بات یہ ہے کہ گولڈن ویزا کے حاملین چھ ماہ سے زائد باہر رہنے کی اس پابندی سے مستثنیٰ ہیں جو عام رہائشی ویزا کو منسوخ کر سکتی ہے، اس لیے آپ لمبے عرصے تک سفر کرنے اور بیرون ملک رہنے کے لیے آزاد ہیں۔ آپ کو اپنے اور اپنے زیر کفالت اہلخانہ کے لیے ویلڈ ہیلتھ انشورنس کی ضرورت ہوگی۔
یقین نہیں کہ آپ کا رہن شدہ گھر اہل ہے یا نہیں؟ مفت جانچ کے لیے ہمیں WhatsApp پر میسج کریں۔ اپنی ڈیڈ کی تصویر اور قرض کی تفصیلات بھیجیں، اور ہم واضح طور پر بتائیں گے کہ آپ کی صورتحال کیا ہے۔
اس موضوع پر سوالات
بالکل نہیں۔ قرض دہندہ صرف تحریری طور پر یہ تصدیق کرتا ہے کہ اسے گھر کی بنیاد پر رہائش دیے جانے پر کوئی اعتراض نہیں۔ اصل منظوری کا فیصلہ حکومت کرتی ہے۔
اپنے کیس کے بارے میں سوالات ہیں؟
ہمیں پیغام بھیجیں، مشیر آپ کو بتائے گا کہ کون سا راستہ موزوں ہے اور آپ کو کیا درکار ہوگا۔