دبئی میں پراپرٹی خریدنے والے زیادہ تر لوگ قیمت کے کم از کم کچھ حصے کے لیے فنانسنگ کا سہارا لیتے ہیں۔ یہ سوچنا فطری ہے کہ آیا گھر پر لیا گیا قرض رہائش کی بنیاد کے طور پر اس کی اہمیت کم کر دیتا ہے۔ تسلی بخش جواب یہ ہے کہ ایسا نہیں ہے، بشرطیکہ ضروری کاغذات درست اور مکمل ہوں۔
یہ گائیڈ بتاتی ہے کہ گولڈن ویزا کے لیے مارگیج شدہ پراپرٹی کے ساتھ کیا طریقہ کار اپنایا جاتا ہے، اس عمل میں کن دستاویزات کی ضرورت ہوتی ہے اور وہ کون سے حالات ہیں جہاں تھوڑی پیشگی منصوبہ بندی مددگار ثابت ہوتی ہے۔
01مالیت کا حساب کیسے لگایا جاتا ہے
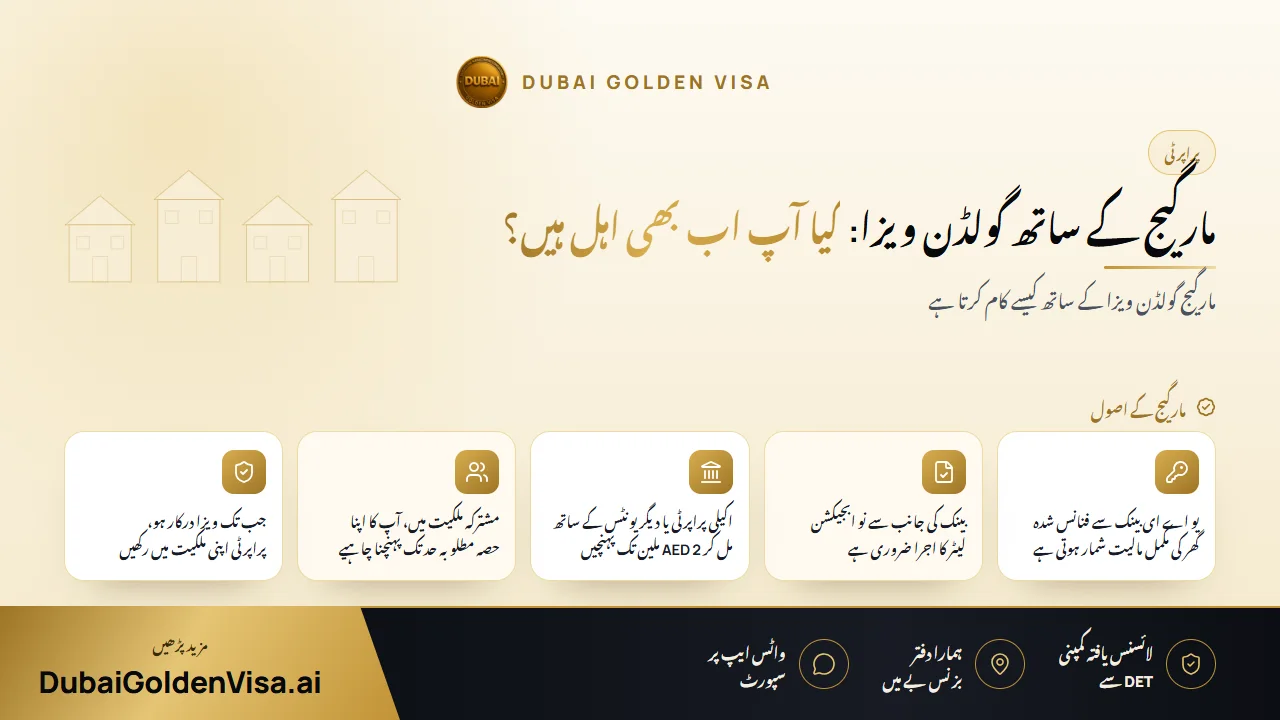
گولڈن ویزا کا پراپرٹی کا راستہ متحدہ عرب امارات میں AED 2 ملین یا اس سے زیادہ مالیت کی پراپرٹی مانگتا ہے۔ جب گھر مارگیج پر ہو، تو پراپرٹی کی مکمل مالیت شمار کی جاتی ہے، نہ کہ صرف وہ رقم جو آپ ادا کر چکے ہیں یا جو آپ نے اپنی جیب سے دی ہے۔ دوسرے لفظوں میں، درخواست دینے سے پہلے آپ کو اپنی ایکویٹی کی کوئی کم از کم رقم ادا کرنا ضروری نہیں ہے۔
حکام کو اصل میں قرض دہندہ کی رضامندی درکار ہوتی ہے۔ بینک ایک نو ابجیکشن لیٹر فراہم کرتا ہے جس میں تصدیق کی جاتی ہے کہ اسے اس پراپرٹی پر آپ کی رہائشی درخواست پر کوئی اعتراض نہیں ہے۔ اس خط کے بغیر فائل آگے نہیں بڑھ سکتی، اس لیے بہتر ہے کہ اس کی درخواست جلد از جلد کر دی جائے۔
مشورہ
پہلے بینک سے رابطہ کریں
بینک یہ خط جاری کرنے میں کچھ وقت لے سکتے ہیں، اور کچھ کے اپنے مخصوص فارم ہوتے ہیں۔ جیسے ہی آپ درخواست دینے کا فیصلہ کریں، فوراً اس کی درخواست کریں تاکہ اس میں کوئی تاخیر نہ ہو۔
02ایک عملی مثال
فرض کریں کہ آپ نے AED 3.4 ملین کا ایک اپارٹمنٹ خریدا، ڈاؤن پیمنٹ ادا کی اور بقیہ رقم یو اے ای کے ایک بینک سے فنانس کروائی۔ AED 3.4 ملین کی رجسٹرڈ مالیت ہی شمار ہوگی۔ بینک کے خط، ٹائٹل ڈیڈ اور آپ کی ذاتی دستاویزات کے ساتھ یہ پراپرٹی آپ کی درخواست کو سپورٹ کر سکتی ہے۔
اب فرض کریں کہ آپ کے پاس دو یونٹس ہیں، ایک کی مالیت AED 1.3 ملین اور دوسرے کی AED 0.9 ملین ہے، اور دونوں مارگیج پر ہیں۔ دونوں کی مالیت کو جمع کیا جائے گا، اس لیے مشترکہ AED 2.2 ملین کی مالیت حد کو پورا کر دیتی ہے، بشرطیکہ ہر قرض دہندہ اپنا خط فراہم کرے۔
03وہ صورتیں جن پر باریک بینی سے غور درکار ہے
- مشترکہ ملکیت: اگر گھر کے ایک سے زیادہ مالکان ہیں، تو عام طور پر آپ کا اپنا حصہ AED 2 ملین تک پہنچنا ضروری ہے۔
- پرانی خریداری: اگر آپ نے AED 2 ملین سے کم میں خریدا تھا اور مارکیٹ کی قیمت بڑھ چکی ہے، تو موجودہ ویلیوایشن ٹائٹل ڈیڈ کی قیمت کی جگہ لے سکتی ہے۔
- پیمنٹ پلان کے ساتھ آف پلان: منظور شدہ ڈویلپر کے عقود (Oqood) کے ساتھ رجسٹرڈ یونٹ شمار ہو سکتا ہے چاہے آپ نے اب تک کتنی بھی ادائیگی کی ہو، لیکن ڈویلپر کا ریکارڈ اپ ٹو ڈیٹ ہونا چاہیے۔
- غیر ملکی بینک کے ساتھ مارگیج: درخواست دینے سے پہلے ہم سے رابطہ کریں، کیونکہ خط کی شرائط مختلف ہو سکتی ہیں۔
04اکٹھی کرنے کے لیے درکار دستاویزات
- ٹائٹل ڈیڈ، یا آف پلان پراپرٹی کے لیے عقود (Oqood)
- بینک کا نو ابجیکشن لیٹر
- مارگیج کا معاہدہ یا اسٹیٹمنٹ
- کم از کم چھ ماہ کے لیے کارآمد پاسپورٹ اور ایک حالیہ تصویر
- موجودہ یو اے ای ویزا اور ایمریٹس آئی ڈی، اگر آپ پہلے سے یہاں رہتے ہیں
- ویلیوایشن سرٹیفکیٹ، اگر آپ آج کی قیمت پر انحصار کر رہے ہیں
- متحدہ عرب امارات میں کارآمد ہیلتھ انشورنس
05درخواست جمع کروانے کے بعد کیا ہوتا ہے
- 1
جائزہ
ہم ٹائٹل ڈیڈ، ملکیت کے حصے، قرض دہندہ اور مالیت کی تصدیق کرتے ہیں۔
- 2
بینک کا خط
قرض دہندہ رہائشی درخواست کے لیے اپنا نو ابجیکشن لیٹر جاری کرتا ہے۔
- 3
درخواست
فائل جمع کرائی جاتی ہے۔ اگر آپ بیرون ملک ہیں، تو ایک انٹری پرمٹ آپ کو یہاں آ کر عمل مکمل کرنے کی اجازت دیتا ہے۔
- 4
میڈیکل اور بایومیٹرکس
ابتدائی منظوری کے بعد میڈیکل فٹنس ٹیسٹ اور ایمریٹس آئی ڈی کے فنگر پرنٹس ہوتے ہیں۔
- 5
ویزا کا اجرا
آپ کی دس سالہ رہائش جاری ہو جاتی ہے اور آپ کی فیملی کو شامل کیا جا سکتا ہے۔
مکمل دستاویزات کے ساتھ پراپرٹی کی فائلوں میں عام طور پر تقریباً پانچ سے سات کام کے دن لگتے ہیں۔ پراپرٹی روٹ پر مرکزی درخواست دہندہ کے لیے سرکاری اخراجات کل ملا کر تقریباً AED 9,459 ہیں، جس میں Dubai Land Department کی فیس، امیگریشن فیس، ایمریٹس آئی ڈی اور میڈیکل ٹیسٹ شامل ہیں۔ خاندان کے ہر فرد کے لیے تقریباً AED 2,710 کے علاوہ ایمریٹس آئی ڈی کے لیے AED 1,180، اور بالغ کے میڈیکل کے لیے AED 285 شامل ہوتے ہیں۔
06قرض کی ادائیگی کے دوران ویزا کو برقرار رکھیں
مارگیج ایک طویل مدتی ذمہ داری ہے، اور ویزا کا دارومدار اس بات پر ہے کہ پراپرٹی آپ کی ملکیت رہے۔ اگر آپ اقساط کی ادائیگی میں پیچھے رہ جاتے ہیں اور بینک اپنے سیکیورٹی حقوق کا استعمال کرتا ہے، یا آپ پراپرٹی بیچ دیتے ہیں، تو آپ کے ویزا کی بنیاد ختم ہو سکتی ہے۔ اپنی اقساط باقاعدگی سے ادا کریں اور کسی بھی ری فنانسنگ یا فروخت سے پہلے ہم سے مشورہ کریں۔
گھر کو کرائے پر دینے کی اجازت ہے اور بہت سے مالکان اس آمدنی کو اقساط کی ادائیگی کے لیے استعمال کرتے ہیں۔ کرایہ داروں کے حوالے سے کسی بھی شرط کے لیے اپنی مارگیج کی شرائط چیک کریں، اور امارت کے تقاضوں کے مطابق کرایہ داری کو رجسٹر کریں۔
کیا آپ کا گھر مارگیج پر ہے اور آپ جاننا چاہتے ہیں کہ آیا یہ اہل ہے؟ مفت جانچ کے لیے ہمیں WhatsApp پر میسج کریں۔ اپنی ٹائٹل ڈیڈ اور، اگر موجود ہو تو، بینک لیٹر کی تصویر بھیجیں، اور ہم آپ کو واضح طور پر بتائیں گے کہ آگے کیا کرنا ہے۔
اس موضوع پر سوالات
کسی کم از کم ادائیگی کی ضرورت نہیں ہے۔ بینک کی طرف سے نو ابجیکشن لیٹر ملتے ہی گھر کی مکمل مالیت شمار کی جاتی ہے۔
اپنے کیس کے بارے میں سوالات ہیں؟
ہمیں پیغام بھیجیں، مشیر آپ کو بتائے گا کہ کون سا راستہ موزوں ہے اور آپ کو کیا درکار ہوگا۔