متحدہ عرب امارات کی دس سالہ رہائش کا ارادہ رکھنے والے زیادہ تر لوگوں کے سیونگز اکاؤنٹ میں AED 2 ملین نقد موجود نہیں ہوتے۔ اسی لیے یہ سوال بار بار سامنے آتا ہے: کیا ادھار لی گئی رقم شمار ہو سکتی ہے؟ اس کا جواب کچھ صورتوں میں ہاں اور کچھ میں نہ ہے، اور بنیادی فرق اس بات کا ہے کہ آپ کیا خرید رہے ہیں۔
پراپرٹی کا معاملہ بینک ڈپازٹ یا کمپنی میں سرمایہ کاری سے مختلف ہوتا ہے۔ اس فرق کو سمجھ کر آپ کسی بھی دستاویز پر دستخط کرنے سے پہلے خریداری کے لیے رقم کا بندوبست کرنے کا درست فیصلہ کر سکیں گے۔
01پراپرٹی میں استثناء کیوں ہے
جب آپ کوئی گھر خریدتے ہیں، تو آپ ایک ٹھوس اثاثے کے مالک بنتے ہیں جو دبئی لینڈ ڈیپارٹمنٹ (DLD) میں آپ کے نام پر رجسٹرڈ ہوتا ہے۔ بینک کے پاس اس پر رہن کا حق ہو سکتا ہے، لیکن ٹائٹل ڈیڈ آپ ہی کی ملکیت ہوتی ہے۔ یہی اثاثہ آپ کی رہائش کی بنیاد بنتا ہے۔
ڈپازٹ، فنڈز اور کمپنی کے شیئرز کا معاملہ اس کے برعکس ہے: وہاں نقد رقم ہی اصل سرمایہ کاری ہوتی ہے۔ اگر آپ اسے قرض لے لیں تو ویزا کی پشت پر آپ کی اپنی کوئی چیز نہیں ہوتی۔ ان طریقوں کے لیے ضروری ہے کہ فنڈز آپ کے اپنے ہوں، اور آمدن کے ذرائع کی دستاویزی تصدیق بھی درکار ہو سکتی ہے۔
02یو اے ای کے بینک سے مارگیج
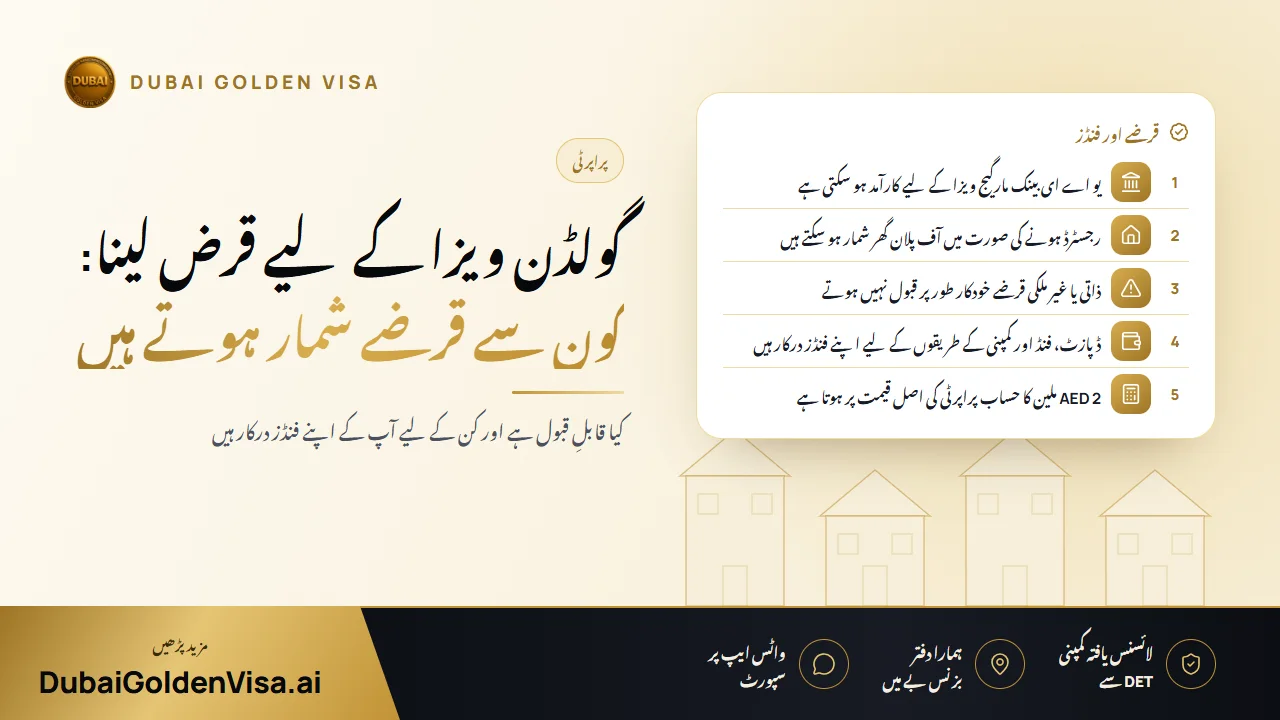
یہ ادھار رقم استعمال کرنے کا سب سے عام اور محفوظ ترین طریقہ ہے۔ ماضی میں، مارگیج پر خریداروں کے لیے درخواست دینے سے پہلے قیمت کا ایک بڑا حصہ ادا کرنا لازمی تھا، جس کی وجہ سے روایتی ڈاؤن پیمنٹ دینے والے زیادہ تر لوگ باہر ہو جاتے تھے۔ اب یہ قاعدہ بدل چکا ہے: مارگیج شدہ پراپرٹی اب اپنی مکمل قیمت پر شمار ہو سکتی ہے، بشرطیکہ بینک این او سی (no-objection letter) جاری کرے۔
اعداد و شمار کے لحاظ سے سمجھیں تو فرض کریں کہ ایک فلیٹ 20 فیصد ڈاؤن پیمنٹ اور باقی بینک لون کے ساتھ AED 2.4 ملین میں خریدا گیا ہے۔ چونکہ پراپرٹی کی مجموعی قیمت مقررہ حد سے زیادہ ہے، اس لیے یہ گھر اہلیت پر پورا اتر سکتا ہے، باوجود اس کے کہ بیشتر رقم بینک نے فراہم کی ہے۔ ملکیت، قیمت اور بینک کی دستاویزات کی بہرحال جانچ پڑتال کی جاتی ہے، اس لیے منظوری خودکار نہیں ہوتی۔
03ذاتی، خاندانی اور بیرونِ ملک سے لیے گئے قرضے
یہاں خریداروں کو محتاط رہنے کی ضرورت ہے۔ قبول شدہ طریقہ صرف یو اے ای کے بینک کے ذریعے فنانسنگ ہے۔ کسی رشتہ دار، دوست یا پرائیویٹ قرض دہندہ سے لی گئی رقم کو خودکار طور پر مارگیج کی طرح تسلیم نہیں کیا جاتا۔
اگر آپ کسی دوست سے AED 2 ملین ادھار لے کر اپنے نام پر گھر خریدتے ہیں، تو پراپرٹی کی قیمت تو حد سے زیادہ ہو سکتی ہے، لیکن اس کی فنانسنگ کے طریقے پر اعتراض اٹھایا جا سکتا ہے۔ بیرونِ ملک کے بینک لونز کو بھی اسی طرح کے مسئلے کا سامنا ہو سکتا ہے۔ حتمی فیصلہ کرنے سے پہلے تحریری طور پر پوزیشن واضح کر لیں۔
04پیمنٹ پلان پر آف پلان پراپرٹی
ڈویلپر کا پیمنٹ پلان بھی مرحلہ وار فنانسنگ کی ایک شکل ہے۔ آف پلان یونٹ اس دن سے شمار ہو سکتا ہے جس دن آپ کا عقود (Oqood) رجسٹرڈ ہو جائے، چاہے آپ نے اب تک کتنی ہی ادائیگی کی ہو، اس لیے آپ کو ہینڈ اوور کا انتظار کرنے کی ضرورت نہیں۔ دو شرائط کا پورا ہونا لازمی ہے:
- ڈویلپر منظور شدہ ہو اور یونٹ لینڈ ڈیپارٹمنٹ میں رجسٹرڈ ہو۔
- معاہدے کی قیمت اور آپ کی ملکیت دستاویزی طور پر ثابت کی جا سکتی ہو۔
غیر رجسٹرڈ آف پلان یونٹ درخواست مسترد ہونے کی سب سے عام وجوہات میں سے ایک ہے، اس لیے بڑی اقساط ادا کرنے سے پہلے رجسٹریشن کی تصدیق کر لیں۔
05اگر آپ کی پراپرٹی پہلے سے مارگیج شدہ ہے
آپ پھر بھی درخواست دے سکتے ہیں۔ بینک کے لیٹر میں خریداری کی قیمت، آپ کی ادا کردہ رقم، بقایا رقم اور یہ تحریر ہونا چاہیے کہ بینک کو اس پراپرٹی کی بنیاد پر رہائشی درخواست پر کوئی اعتراض نہیں ہے۔ بینک اسے جاری کرنے میں چند دفتری دن لے سکتے ہیں، اس لیے وقت سے پہلے درخواست دیں۔
06اہم قواعد جو ذہن میں رکھنے چاہئیں
- AED 2 ملین کی بنیاد پراپرٹی کی تسلیم شدہ ویلیو پر ہے، اور موجودہ ویلیو ایشن پرانی اور کم ڈیڈ پرائس کی جگہ لے سکتی ہے۔
- ٹرانسفر فیس قیمت کا 4 فیصد ہوتی ہے اور اسے AED 2 ملین میں شمار نہیں کیا جاتا۔
- پراپرٹی ایسے علاقے میں ہونی چاہیے جہاں غیر ملکی خرید سکتے ہیں، اور وہ آپ کے نام پر ہو۔
- اگر مناسب دستاویزی ثبوت موجود ہوں تو دو یا دو سے زیادہ پراپرٹیز کو بھی اکٹھا شمار کیا جا سکتا ہے۔
- ڈپازٹ، فنڈ اور کمپنی کیپٹل والے طریقوں کے لیے آپ کے اپنے فنڈز کا ہونا ضروری ہے۔
- ویزا دس سال کے لیے کارآمد ہوتا ہے اور شرائط پر پورا اترتے رہنے تک اس کی تجدید ممکن ہے۔
مشورہ
بالکل AED 2 ملین پر خریداری نہ کریں
اگر تسلیم شدہ ویلیو مقررہ حد سے ذرا بھی کم آ جائے، تو درخواست مسترد ہو سکتی ہے، چاہے آپ نے کتنی بھی رقم ادا کی ہو۔ ایسی پراپرٹی منتخب کریں جو حد سے باآسانی اوپر ہو یا پہلے اس کی ویلیو ایشن کی تصدیق کر لیں۔
07اقدامات کی ایک معقول ترتیب
- 1
مارگیج کی پیشگی منظوری حاصل کریں
یو اے ای کے مجاز بینک سے بات کریں تاکہ آپ کو اپنے بجٹ کا علم ہو۔
- 2
اہل پراپرٹی کا انتخاب کریں
ایسا گھر منتخب کریں جہاں غیر ملکی خرید سکتے ہوں اور جس کی ویلیو میں تھوڑا مارجن موجود ہو۔
- 3
خریداری رجسٹر کروائیں
یقینی بنائیں کہ ٹائٹل ڈیڈ یا عقود (Oqood) آپ کے نام پر رجسٹرڈ ہو۔
- 4
بینک سے لیٹر طلب کریں
این او سی (no-objection letter) اور بیلنس لیٹر کی درخواست وقت سے پہلے دیں۔
- 5
ویلیو کی تصدیق کریں
اگر ڈیڈ میں کم رقم درج ہے تو نئی ویلیو ایشن رپورٹ حاصل کریں۔
- 6
درخواست جمع کروائیں
پاسپورٹ، تصاویر، ہیلتھ انشورنس اور پراپرٹی کے کاغذات کے ساتھ درخواست جمع کریں۔
08غلطیاں جو وقت ضائع کرتی ہیں
- بینک لیٹر تیار ہونے سے پہلے درخواست دینا۔
- تصدیق کیے بغیر ذاتی یا غیر ملکی قرضوں پر انحصار کرنا۔
- پرانی گائیڈز کی پیروی کرنا جن میں ادائیگی کے پرانے قواعد درج ہوں۔
- ایسا قرض لینا جو آپ کی مالی وسعت سے زیادہ ہو۔
آخری بات پر خاص توجہ دینے کی ضرورت ہے۔ مارگیج آپ کے گھر پر رہن ہوتی ہے، اس لیے اگر قسطیں بند ہو جائیں تو بینک پراپرٹی ضبط کر سکتا ہے، اور اس کے ساتھ ہی آپ کے ویزا کی بنیاد بھی ختم ہو جاتی ہے۔
کیا آپ خریداری کے لیے فنانسنگ کا ارادہ رکھتے ہیں؟ حتمی فیصلہ کرنے سے پہلے اپنی پراپرٹی، لون اسٹرکچر اور دستاویزات کی مفت جانچ کے لیے ہمیں WhatsApp پر میسج کریں۔
اس موضوع پر سوالات
جی ہاں، بشرطیکہ پراپرٹی کی مالیت AED 2 ملین یا اس سے زیادہ ہو اور آپ کا یو اے ای کا بینک این او سی (no-objection letter) فراہم کرے۔
اپنے کیس کے بارے میں سوالات ہیں؟
ہمیں پیغام بھیجیں، مشیر آپ کو بتائے گا کہ کون سا راستہ موزوں ہے اور آپ کو کیا درکار ہوگا۔