بہت سے خریدار حتمی فیصلہ کرنے سے پہلے یہی سوال پوچھتے ہیں: کیا خراب کریڈٹ اسکور مجھے گولڈن ویزا حاصل کرنے سے روک سکتا ہے؟ یہ پریشانی عام طور پر دو بالکل مختلف عملوں کو آپس میں ملانے سے پیدا ہوتی ہے، جن میں سے ایک بینک چلاتے ہیں اور دوسرا امیگریشن حکام۔
مختصر جواب یہ ہے کہ ویزا کے عمل میں آپ کا کریڈٹ اسکور بالکل نہیں دیکھا جاتا۔ لیکن تفصیلی جواب سمجھنا ضروری ہے، کیونکہ آپ کا کریڈٹ اس بات پر اثر انداز ہو سکتا ہے کہ آپ خریداری کیسے کرتے ہیں، اور خریداری کا طریقہ کاغذی کارروائی پر اثر ڈال سکتا ہے۔
01امیگریشن اصل میں کن چیزوں کی جانچ پڑتال کرتی ہے
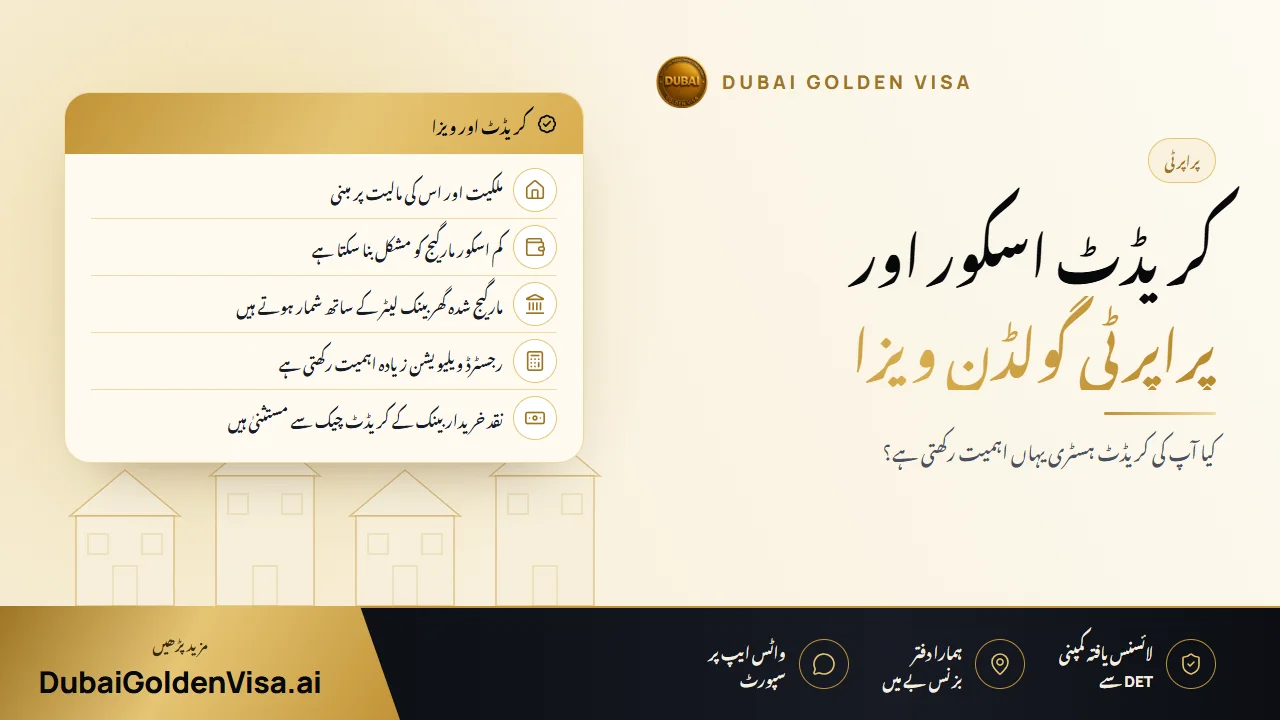
پراپرٹی کا راستہ ملکیت کے گرد گھومتا ہے۔ فائل کی جانچ اس بات کی تصدیق کے لیے کی جاتی ہے کہ آپ کے پاس یو اے ای میں AED 2 ملین یا اس سے زیادہ مالیت کی اہل پراپرٹی موجود ہے، وہ لینڈ ڈیپارٹمنٹ میں آپ کے نام پر رجسٹرڈ ہے، اور ٹائٹل کے دستاویزات درست ہیں۔ آپ کے قرض کی ہسٹری، بینک اسٹیٹمنٹس اور کریڈٹ رپورٹ اس جانچ کا حصہ نہیں ہیں۔
اس کیٹیگری کے مقصد کو دیکھتے ہوئے یہ بالکل منطقی ہے۔ یہ ان لوگوں کو طویل مدتی رہائش فراہم کرتی ہے جنہوں نے ملک میں سرمایہ لگایا ہے۔ آپ کی ملکیت ہی آپ کی وابستگی کا ثبوت ہے، نہ کہ یہ بات کہ پانچ سال پہلے آپ نے کریڈٹ کارڈ کا بل کتنی باقاعدگی سے ادا کیا تھا۔
02کریڈٹ کہاں اہمیت رکھتا ہے: مارگیج
اگر آپ خریداری کے لیے فنانسنگ حاصل کر رہے ہیں، تو بینک کو اپنے سوال کا جواب تلاش کرنا ہوتا ہے: کیا یہ شخص طویل مدتی قرض آسانی سے واپس کر سکتا ہے؟ یہاں پر کریڈٹ ہسٹری، آمدنی، موجودہ قرضے اور ملازمت کا استحکام اہمیت اختیار کرتے ہیں۔ ہر بینک اپنے داخلی معیار خود طے کرتا ہے، اور کوئی باضابطہ حتمی نمبر مقرر نہیں ہے۔
عام طور پر، مضبوط پروفائلز کو آسان منظوری اور بہتر شرح سود ملتی ہے، درمیانے درجے کے پروفائلز کو سخت شرائط کے ساتھ فنانسنگ مل سکتی ہے، جبکہ کمزور پروفائلز کو زیادہ ڈاؤن پیمنٹ دینی پڑ سکتی ہے یا ان کے پاس بینکوں کے محدود اختیارات ہوتے ہیں۔ یہ کمرشل فیصلے ہیں، رہائشی ویزا کے قوانین نہیں۔
مشورہ
دو مختلف عمل، جو ساتھ ساتھ چلتے ہیں
بینک فیصلہ کرتا ہے کہ آیا آپ کو قرض دینا ہے یا نہیں۔ امیگریشن حکام فیصلہ کرتے ہیں کہ آیا پراپرٹی ویزا کی شرائط پوری کرتی ہے۔ بینک کی جانب سے انکار آپ کے ویزا پر اثر انداز نہیں ہوتا، اور ویزا کے معیار پر پورا اترنے والی پراپرٹی خود بخود قرض ملنے کی ضمانت نہیں ہوتی۔
03مارگیج شدہ پراپرٹیز بالکل قابلِ قبول ہیں
ایک عام غلط فہمی یہ ہے کہ مارگیج شدہ گھر پر گولڈن ویزا نہیں مل سکتا۔ یہ مل سکتا ہے۔ پراپرٹی اپنی پوری مالیت پر شمار ہوتی ہے، بشرطیکہ وہ آپ کے نام پر رجسٹرڈ ہو اور فنانسنگ کرنے والا بینک این او سی جاری کر دے۔ قرض صرف یہ ظاہر کرتا ہے کہ آپ نے خریداری کیسے کی، اس سے یہ طے نہیں ہوتا کہ گھر اہل ہے یا نہیں۔
چونکہ بینک کا خط فائل کا لازمی حصہ ہوتا ہے، اس لیے بہتر ہے کہ آپ اپنا مارگیج اکاؤنٹ درست حالت میں رکھیں اور یہ خط جلد طلب کر لیں۔ یہاں تاخیر عام طور پر سست کاغذی کارروائی کی وجہ سے ہوتی ہے، ویزا کے قوانین کی وجہ سے نہیں۔
04حتمی فیصلے کی اصل بنیاد: مالیت
اگر کوئی ایک چیز فائلوں میں رکاوٹ کا سب سے بڑا سبب بنتی ہے تو وہ ویلیویشن ہے۔ حکام دبئی لینڈ ڈیپارٹمنٹ (DLD) کے پاس رجسٹرڈ مالیت پر انحصار کرتے ہیں، نہ کہ بروشر کی قیمت، ڈویلپر کے وعدے یا کسی غیر رسمی اندازے پر۔ اگر رجسٹرڈ مالیت AED 2 ملین سے کم ہو، تو بہترین کریڈٹ اسکور بھی اس کمی کو پورا نہیں کر سکتا۔
اگر آپ نے کچھ وقت پہلے خریداری کی تھی اور اس کے بعد اس علاقے کی قیمتیں بڑھ چکی ہیں، تو لینڈ ڈیپارٹمنٹ سے منظور شدہ ادارے کی تازہ ویلیویشن منظور شدہ مالیت کو مطلوبہ حد سے اوپر لے جا سکتی ہے۔
05عام صورتِ حال
- کمزور کریڈٹ ہسٹری کے ساتھ نقد خریداری: آپ کے لیے کوئی مسئلہ نہیں، کیونکہ کوئی بینک شامل نہیں ہے اور امیگریشن کریڈٹ چیک نہیں کرتی۔
- جزوی فنانسنگ کے ساتھ خریداری: ویزا کے لیے کوئی رکاوٹ نہیں، جب تک کہ مالیت اور دستاویزات تمام شرائط پوری کرتے ہوں۔
- بہترین کریڈٹ، لیکن AED 1.8 ملین کی پراپرٹی: یہ اکیلی کافی نہیں ہے۔ آپ کو مالیت بڑھانے کے لیے مزید سرمایہ لگانا ہوگا، مثال کے طور پر دوسری پراپرٹی شامل کرنا۔
- یہ خدشہ کہ حکام آپ کی کریڈٹ رپورٹ دیکھیں گے: وہ پراپرٹی فائل کے لیے یہ رپورٹ طلب نہیں کریں گے۔
خریداری سے پہلے، جانچ پڑتال پراپرٹی سے متعلق ہونی چاہیے، آپ کے ذاتی ریکارڈ سے نہیں: کیا یہ فری ہولڈ ایریا میں ہے، کیا رجسٹرڈ مالیت AED 2 ملین یا اس سے زیادہ ہوگی، اور کیا ٹائٹل ڈیڈ یا عقود آپ کے نام پر جاری ہوگا؟ اگر یہ جوابات مثبت ہیں تو باقی معاملات عام طور پر آسانی سے حل ہو جاتے ہیں۔
یقین نہیں کہ آپ کی خریداری یا مارگیج حکام کی نظر میں کیسی رہے گی؟ کسی بھی معاہدے پر دستخط کرنے سے پہلے مفت جانچ پڑتال کے لیے ہمیں WhatsApp پر تفصیلات بھیجیں۔
اس موضوع پر سوالات
نہیں۔ پراپرٹی کی کیٹیگری میں ایسا کوئی معیار مقرر یا چیک نہیں کیا جاتا۔ صرف وہی بینک اسے دیکھے گا جو آپ کی خریداری کے لیے فنانسنگ فراہم کر رہا ہو۔
اپنے کیس کے بارے میں سوالات ہیں؟
ہمیں پیغام بھیجیں، مشیر آپ کو بتائے گا کہ کون سا راستہ موزوں ہے اور آپ کو کیا درکار ہوگا۔