İnsanlar AED 2 milyon değerinde bir gayrimenkulün on yıllık vize hakkı sağladığını duyduklarında, genellikle tek maliyetin bu olup olmadığını sorarlar. Tek maliyet bu değildir; ancak vizenin kendisi tablonun yalnızca küçük bir kısmını oluşturur. Asıl büyük tutarlar, vize olsun ya da olmasın zaten yapacağınız gayrimenkul satın alma ve mülkiyet masraflarından kaynaklanır.
Maliyetleri üç grupta inceleyeceğiz: vize için devlete ödenen harçlar, mülkü satın almak ve finanse etmek için yapılan ödemeler ve mülkün devam eden giderleri. Rakamlar yaklaşık değerlerdir ve değişebilir; bu nedenle ödeme yapmadan önce güncel tutarları sizin için her zaman teyit ederiz.
01Vize için resmi kurum masrafları
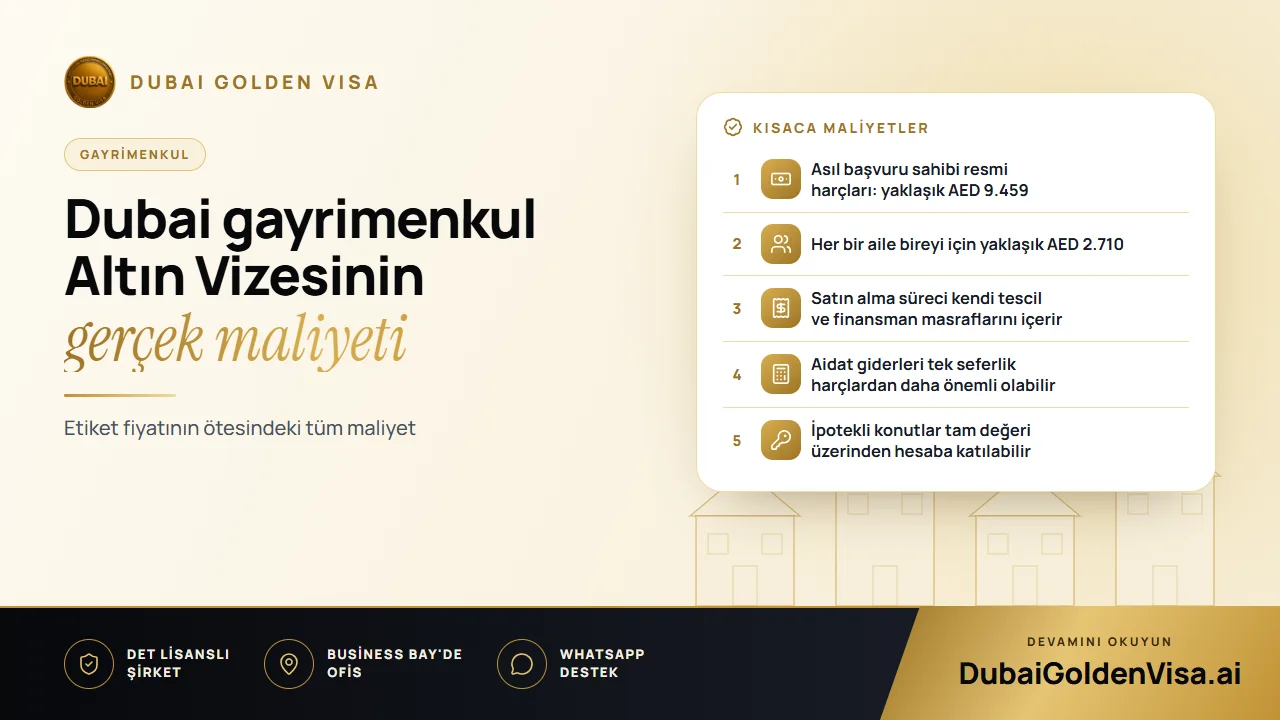
Gayrimenkul kategorisindeki bir asıl başvuru sahibi için resmi masraflar yaklaşık AED 9.459 tutarındadır. Bu toplam şu kalemlerden oluşur:
- Dubai Arazi Departmanı (DLD) harcı: yaklaşık AED 5.284
- Göçmenlik idaresi harçları: yaklaşık AED 2.710
- Emirates ID, on yıllık kart: AED 1.180
- Sağlık taraması: yaklaşık AED 285
Maaşlı çalışan veya şirket sahibi gibi diğer kategorilerde tapu dairesi unsuru bulunmadığından, asıl başvuru sahibinin masrafı yaklaşık AED 4.175 tutarındadır.
02Ailenizi dahil etmek
Her aile bireyi için yaklaşık AED 2.710 göçmenlik harcı ve AED 1.180 Emirates ID ücreti ödenir. Yetişkinler için ayrıca yaklaşık AED 285 tutarındaki sağlık taraması gereklidir. Örneğin iki çocuklu bir çift, asıl başvuru sahibine ek olarak üç ayrı dosya için bütçe ayırmalıdır.
Altın Vize kendi kendinize sponsor olmanıza imkan tanıdığı ve standart vizelere kıyasla aile için çok daha esnek kurallar sunduğu için, birçok mülk sahibi bunu uzun yıllar sürecek bir güvence adına yapılan tek seferlik bir masraf olarak görür. Erkek çocuklarda yaş sınırı yoktur, evli olmayan kız çocuklarına her yaşta sponsor olunabilir ve anne-babalar da sürece dahil edilebilir.
03Mülk satın alma masrafları
Bunlar vize harcı değildir ancak hazır bulundurmanız gereken toplam tutarı doğrudan etkiler. Dubai'de gayrimenkul alımları genellikle satış bedelinin belirli bir yüzdesi oranında tapu tescil harcı, tapu belgesi masrafı ve emlak komisyonu içerir. Kredi kullanacaksanız, bankanın ekspertiz ve dosya masraflarını da hesaba katmalısınız.
Belgeleriniz yurt dışından temin edildiyse tercüme veya tasdik işlemlerine de ihtiyaç duyabilirsiniz. Mülk bedeliyle karşılaştırıldığında bunlar mütevazı tutarlar olsa da bütçe yaparken gözden kaçması kolay kalemlerdir.
İpucu
Bütçenizi tüm kalemleriyle oluşturun
Gayrimenkul fiyatını, tescil giderlerini, banka masraflarını, her aile bireyi için vize harçlarını ve aidat giderleri için bir payı listeleyin. Bu listeyi bizimle paylaşın; hiçbir sürprizle karşılaşmamanız adına güncel harçlar doğrultusunda kontrol edelim.
04Uygunluğunuzu kaybetmeden finansman sağlamak
Mülkün bedelini peşin ödemiş olmanız zorunlu değildir. Bir BAE bankası aracılığıyla finanse edilen bir konut, bankanın itirazsızlık yazısı (NOC) düzenlemesi kaydıyla tam değeri üzerinden geçerli sayılır. Proje aşamasındaki konutlarda ise, bugüne kadar ne kadar ödeme yapmış olursanız olun, onaylı bir geliştiriciden alınan Oqood kaydı başvurunuzu destekler.
Konut kredisi şartları bankaya ve profilinize göre değişiklik gösterir; bu nedenle kredi kullanım oranlarını ve faizleri doğrudan kredi kuruluşlarıyla görüşmek faydalı olacaktır. Banka onay verdiğinde gerekli yazışmaları sizin adınıza koordine edebiliriz.
05Mülkün düzenli giderleri
- Binalar arasında önemli ölçüde farklılık gösteren yıllık aidat giderleri.
- Mülkünüzü kiraya vermeniz durumunda gayrimenkul yönetim ücretleri.
- Sigorta ve bina yönetimi tarafından karşılanmayan bakım-onarım masrafları.
- Altın Vizenizin on yıl sonraki yenileme zamanı geldiğinde ortaya çıkacak yenileme masrafları.
Aidat masrafları gözden kaçabilen en önemli değişkendir. Yüksek aidatlı bir bina, net kira gelirinizi belirgin şekilde azaltabilir; bu nedenle karar vermeden önce güncel aidat tutarını mutlaka öğrenin.
Size özel bir maliyet dökümü için mülk detaylarınızı ve kimlerin başvuracağını WhatsApp üzerinden bize iletebilirsiniz. Güncel harçları teyit ederek size ücretsiz, kalem kalem ayrılmış bir tahmini bütçe sunabiliriz.
Bu konuyla ilgili sorular
Hayır. İpotekli bir konut, bankanın itirazsızlık yazısıyla tam değeri üzerinden hesaba katılır; ayrıca tescilli proje aşamasındaki konutlar da geçerli kabul edilir.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.