Ev sahipleri birçok haklı gerekçeyle yeniden finansmana yönelir: daha düşük bir faiz oranı, daha az aylık ödeme veya başka bir alana yönlendirmek üzere nakit temini. Ancak Altın Vizeniz bir Dubai gayrimenkulüne dayanıyorsa, krediyi değiştirmenin oturumunuzu sarsıp sarsmayacağını merak etmeniz son derece doğaldır.
Çoğu durumda herhangi bir sorun teşkil etmez. Gayrimenkul temelli bir Altın Vize, size kimin borç verdiğine değil, neye sahip olduğunuza bağlıdır. Yine de dikkat gerektiren birkaç durum söz konusudur ve yeni bir mortgage imzalamadan önce bunları bilmenizde fayda vardır.
01Yeniden finansmanın değiştirdiği ve değiştirmediği unsurlar
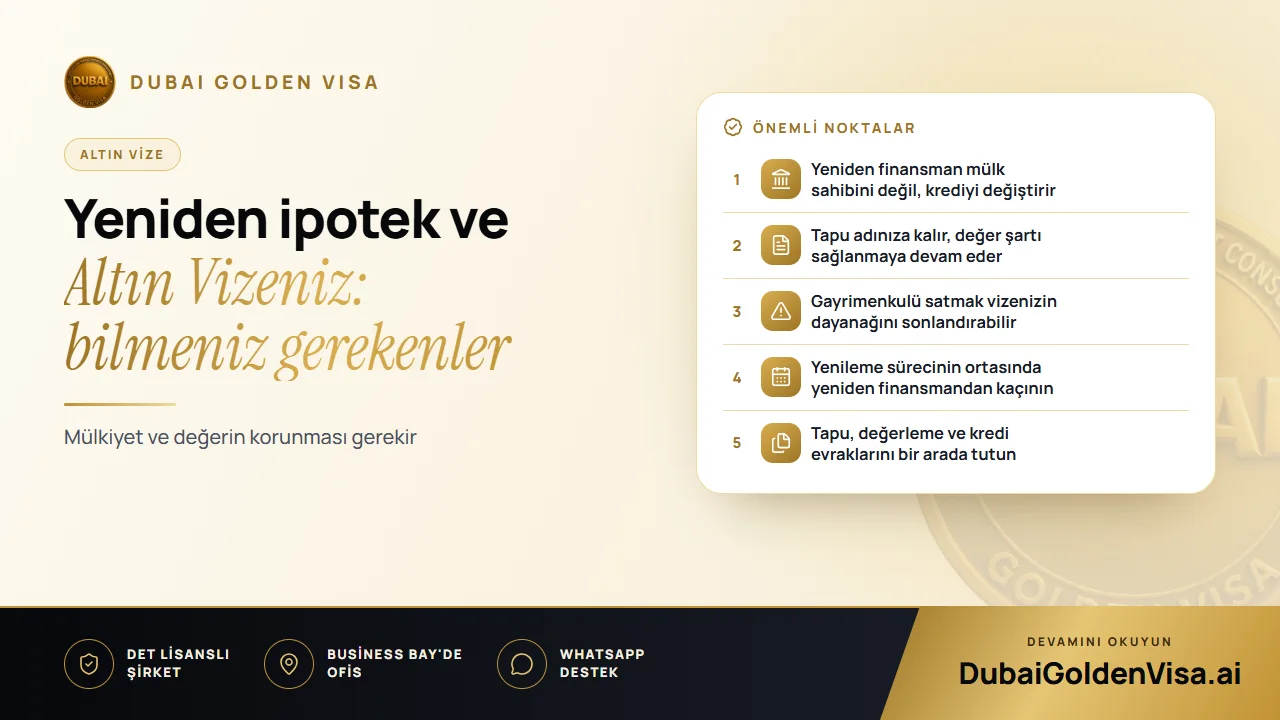
Yeniden finansman sağladığınızda, yeni bir kredi eski borcu kapatır. Ev adınıza kayıtlı kalır, tapu aynıdır ve herhangi bir satış veya devir yapmamış olursunuz. Banka, tıpkı daha önce olduğu gibi gayrimenkul üzerinde yalnızca bir teminat rehni tutar.
Altın Vize gayrimenkul yolu, adınıza kayıtlı AED 2 milyon veya üzeri değerde BAE gayrimenkulü şartı arar. İpotekli bir konut, borç veren kurumun itirazsızlık yazısıyla desteklendiğinde tam değeri üzerinden hesaba katılabilir. Dolayısıyla borç veren kurumu değiştirmek veya şartları iyileştirmek, vizenin dayandığı temele dokunmaz.
02Yeniden değerlendirilmesi gereken durumlar
- Mülkiyet paylarının değişmesi: Yeniden finansman tapuya bir isim eklenmesini veya çıkarılmasını içeriyorsa, vizeye uygun olan payınız değişebilir.
- Yüksek miktarda özkaynak çekilmesi: Gayrimenkul, işlem sonrasında da vizenin değer ve mülkiyet şartlarını karşılamaya devam etmelidir.
- Elde edilen nakdin toplam tutara dahil etmeyi planladığınız başka bir gayrimenkulü satın almak için kullanılması: Birleşik değerin şartları karşıladığından emin olun.
- Yeniden finanse edilen gayrimenkulün satılması: Vizeniz bu mülke dayanıyorsa, şartlara uygun başka bir varlığa ihtiyacınız olabilir.
İpucu
Temel bir kural
Tapu, mülk sahibi ve gayrimenkulün değeri değişmiyorsa, yeni bir mortgage tek başına vize açısından bir değişiklik yaratmaz. Bu üç unsurdan herhangi biri değişirse, öncelikle bize danışın.
03Yenileme döneminde zamanlama
Altın Vizenizin yenileme zamanı geldiğinde, statünüz yeniden incelenebilir. Bir yeniden finansman tamamlanmamışsa, tapu güncelleniyorsa veya banka evraklarının süresi geçmişse, durumunuzu kanıtlamak gerekenden daha uzun sürebilir.
En pratik çözüm, yeniden finansmanı yenileme döneminden oldukça önce tamamlamak ya da yenileme işlemi bitene kadar beklemektir. Bunu planlamak hiçbir maliyet gerektirmez ve olası gecikmelerin önüne geçer.
04Yaygın yeniden finansman tercihleri ve anlamları
- 1
Daha düşük faiz oranı
Mülkiyet ve değer değişmeden daha uygun maliyetli bir finansmana geçersiniz. Vize bu durumdan etkilenmez.
- 2
Özkaynak nakde çevirme
Değeri artmış bir gayrimenkul üzerinden borçlanırsınız. Gayrimenkul vize koşullarını karşılamaya devam ettiği sürece bir sorun yoktur.
- 3
Banka değişikliği
Bu sizinle borç veren kurumlar arasındaki bir karardır. Oturumunuz hangi bankayla çalıştığınıza bağlı değildir.
- 4
Yeniden finanse edip satmak
Vizeye hak kazandıran gayrimenkulü satmak tabloyu tamamen değiştirir. Vizenizi korumak için mülkü yenisiyle değiştirmeniz gerekebilir.
05Yeniden finansman sürecinde vizenizi güvende tutmak
- Gayrimenkulün yeniden finansman öncesinde, sırasında ve sonrasında AED 2 milyon şartını karşılamaya devam ettiğini kontrol edin.
- Tapuyu kendi adınızda tutun ve gayrimenkulün sahibini değiştirecek her türlü düzenlemeden kaçının.
- Yenileme sürecinin ortasındayken yeniden finansman yapmayın.
- Tapu, varsa değerleme raporu ve mortgage sözleşmesini tek bir dosyada saklayın.
- Bankacılık ve vize kurallarını birlikte sorun; çünkü banka vize tarafındaki gereklilikleri bilmeyebilir.
Bazı bankalar Altın Vize sahiplerine cazip koşullar sunar, ancak ayrıntıları kendiniz karşılaştırın ve her borç verenin kendi şartları olduğunu unutmayın.
Yeniden finansman planlıyor veya Altın Vizenizi yenilemek üzere misiniz? WhatsApp üzerinden bize yazın, gayrimenkulünüzle ilgili hiçbir detayın sizi zor durumda bırakmaması için ücretsiz bir inceleme yapalım.
Bu konuyla ilgili sorular
Hayır, tek başına etmez. Vize mülkiyete ve değere bağlıdır; yeniden finansman ise her ikisini de olduğu gibi bırakır.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.