Çoğu alıcı için mortgage, ev sahibi olmanın olağan yoludur. Çok az kişi AED 2 milyon değerindeki bir daire için nakit ödeme yapar; bu nedenle kredi kullanımının Altın Vize'ye engel olması beklenmedik bir durum olurdu. Nitekim engel de değildir. Birkaç şart sağlandığı sürece, ipotekli bir mülk on yıllık bir vizeyi destekleyebilir.
Bu rehber söz konusu şartları sırasıyla açıklamakta ve öncelikle bedelin yarısını ödemiş olmanız gerektiği yönündeki eski kanıyı netleştirmektedir. Size böyle söylendiyse okumaya devam edin.
01Değer kuralı ve eski ödeme kuralı
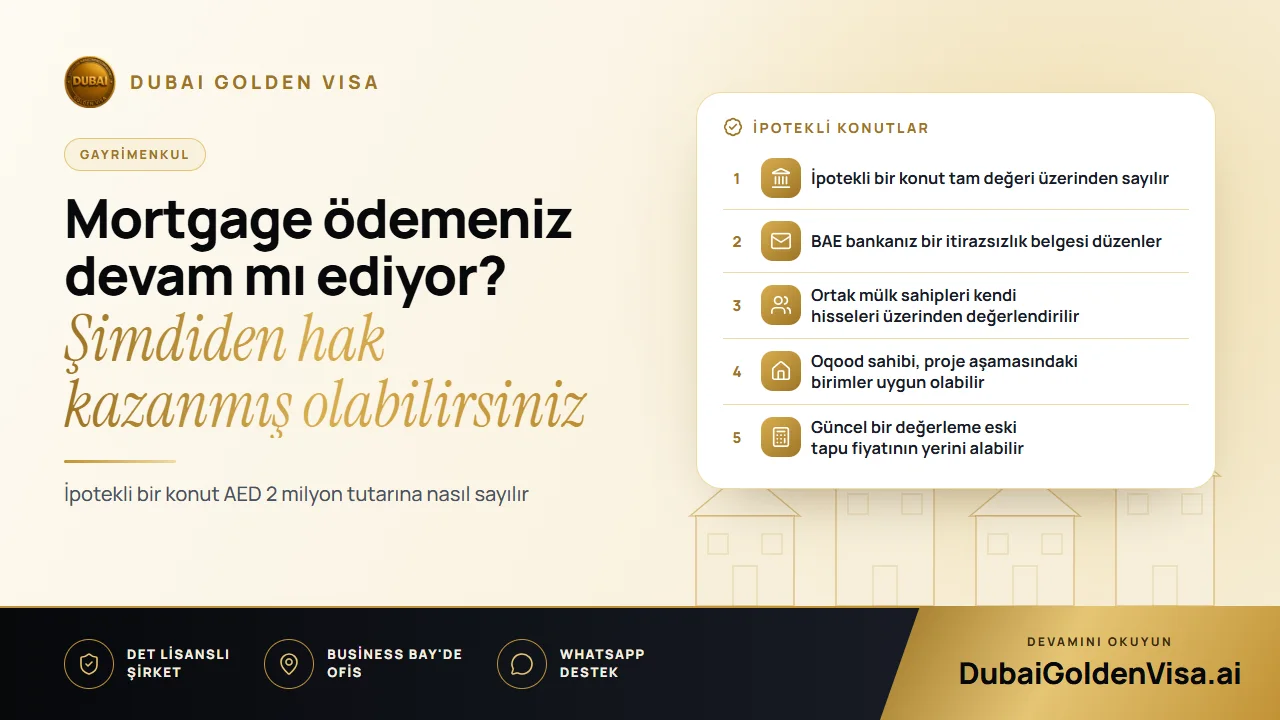
Yıllarca birçok başvuru sahibine, başvurmadan önce fiyatın yaklaşık yarısını ödemiş olmaları gerektiği tavsiye edildi. Bu uygulama artık kalktı. Günümüzde önemli olan halihazırda ödemiş olduğunuz tutar değil, mülkün değeridir. AED 2 milyon veya daha yüksek değerdeki bir konut; bedeli tamamen ödenmiş, ipotekli ya da taksitle satın alınmış olsun, bu değer üzerinden uygunluk sağlar.
Referans değer normalde tapunuzdan veya tapu eskiyse ve fiyat düşükse güncel bir Dubai Land Department değerlemesinden alınır. Satın aldığınızdan bu yana piyasa yükseldiyse değerleme sizi barajın üzerine taşıyabilir.
02Bankanın neyi teyit etmesi gerekir
Kredi veren kuruluşunuzun bir itirazsızlık belgesi (NOC) düzenlemesi gerekir. Bu belgede bankanın, mülk güvencesiyle bir oturum izni düzenlenmesine itirazı olmadığı belirtilir ve ne kadar ödeme yapıldığı ile ne kadar borç kaldığı gösterilir. Kredi veren kurum bir BAE bankası olmalıdır.
Bu yazıyı erkenden talep edin. Bazı bankaların yanıt vermesi birkaç iş günü sürer, bazılarının ise kendi iç prosedürleri vardır. Başvurmadan önce müşteri temsilcinizle yapacağınız kısa bir görüşme size bir hafta kazandırabilir.
İpucu
Haciz veya şerh kaydı beklenmelidir
Bir mülk Altın Vize için kullanıldığında, vize bu mülke bağlı olduğu sürece mülkiyetin devam etmesini sağlamak amacıyla üzerine bir kısıtlama kaydedilir. Bu kısıtlama, bankanızın ipoteğiyle birlikte yer alır. İleride mülkü satmayı veya yeniden finanse etmeyi planlıyorsanız işlem sırasının doğru işlemesi için önce bizimle görüşün.
03Ortak mülkiyet ve birden fazla mülk
AED 2 milyon değerinde tek bir mülkünüzün olması şart değildir. Adınıza olan birden fazla tapu bir araya getirilebilir. Ancak ortak mülkiyet durumunda değerlendirme yalnızca sizin payınız üzerinden yapılır. Siz ve bir iş ortağınız AED 3 milyon değerinde bir daireye yarı yarıya sahipseniz, payınız AED 1.5 milyon olur ve tek başına barajı karşılamaz.
Eşlere genellikle daha esnek davranılır; bu nedenle tapunun nasıl bölündüğünü ve evlilik cüzdanınızın BAE'de kullanılmak üzere tasdikli olup olmadığını kontrol edin. Mülkleri birleştirmeyi planlıyorsanız her birinin kendi adınıza kayıtlı olduğundan ve bunlar için hesap dökümü veya değerleme alabildiğinizden emin olun.
04Teslime hazır konutlar ve proje aşamasındaki birimler
- Teslime hazır mülk: Tapu ve arazi dairesinin değer teyidi dosyayı destekler.
- Proje aşamasındaki mülk: Oqood kaydınız ile satın alma fiyatınız esas alınır ve geliştiricinin onaylı olması gerekir. Şimdiye kadar yapılan ödeme miktarı uygunluğu değiştirmez.
- İpotekli proje aşamasındaki mülk: Banka yazısı ve gerektiğinde geliştirici yazısı temin edilmelidir.
05Belgeler ve süreç
- 1
Tapunuzu ve hissenizi kontrol edin
Kayıtlı değeri, mülkiyet payını ve yeni bir değerlemeye ihtiyacınız olup olmadığını teyit edin.
- 2
Banka yazısını alın
Kredi veren kurumunuzdan ödenen tutarı ve kalan bakiyeyi içeren itirazsızlık belgesini talep edin.
- 3
Başvuruyu yapın
Dosyanız siz BAE'deyken sunulur veya yurt dışındaysanız bir giriş izni ile ülkeye gelmeniz sağlanır.
- 4
Sağlık taraması ve Emirates ID
Başvurunuz onaylandıktan sonra sağlık taramasını ve biyometrik işlemleri tamamlayın.
Eksiksiz belgelere sahip mülk dosyaları genellikle yaklaşık beş ila yedi iş günü sürer. Asıl başvuru sahibi için resmi masraflar yaklaşık AED 9.459 tutarındadır; eklenen her bir aile bireyi için yaklaşık AED 2.710 tutarına ek olarak Emirates ID için AED 1.180 ve yetişkinler için sağlık taraması adına AED 285 eklenir.
06Kaçınılması gereken yaygın hatalar
En sık yapılan hata, ödenmiş tutarın uygunluğu belirlediğini varsaymaktır. İkincisi, müşterek tapuyu gözden kaçırıp toplam fiyatı hesaba katmaktır. Üçüncüsü ise banka yazısını en sona bırakarak tüm dosyanın gecikmesine yol açmaktır. Başvuruyu yapmadan önce bu üç unsuru da kontrol ediyoruz.
Mortgage kullanıyorsanız ve başvuru yapıp yapamayacağınızı öğrenmek istiyorsanız tapunuzun bir fotoğrafıyla bize WhatsApp üzerinden mesaj gönderin. Ücretsiz bir uygunluk kontrolü yapıp ilk olarak hangi belgeleri talep etmeniz gerektiğini size bildirelim.
Bu konuyla ilgili sorular
Kredi veren kurum bir BAE bankası olmalıdır. Yurt dışındaki kreditörlerden alınan krediler bu amaçla genellikle kabul edilmemektedir.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.