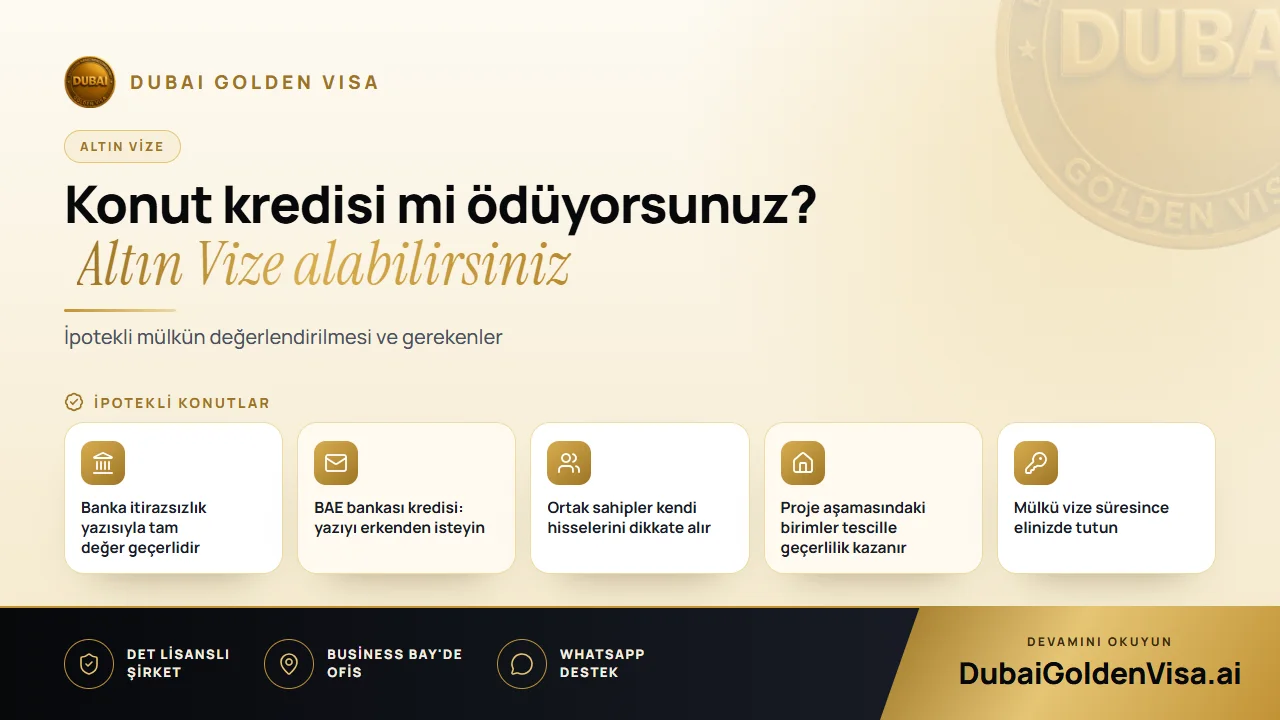
Dubai'deki pek çok mülk sahibi, evin mülkiyetinin hâlâ büyük ölçüde bankada olduğunu düşündüğü için Altın Vize başvurusunu erteliyor. Bu anlaşılır bir endişe olsa da genellikle yersizdir. İpotekli bir mülk on yıllık oturumun dayanağı olabilir ve burada dikkate alınan değer, yalnızca geri ödediğiniz kısım değil, konutun tam değeridir.
Farkı yaratan husus resmi belgelerdir. Yetkili makamlar, kredi sağlayan kuruluşun bu mülke istinaden bir oturum vizesi düzenlenmesini onayladığını görmek ister. Bu makalede sürecin nasıl işlediği, kimler için uygun olduğu ve nerelerde sorun yaşandığı ele alınmaktadır.
01Finanse edilen bir konut nasıl değerlendirilir?
Mülk yoluyla başvurularda temel kriter, BAE'deki mülkünüzün değerinin AED 2 milyon veya üzerinde olmasıdır. İpotek bulunması bu kriteri değiştirmez. Konutunuzun tam değeri dikkate alınır ve bankanın sürece dahil oluşu tek bir destekleyici belgeyle çözülür.
Bu belge, krediyi sağlayan bankadan alınacak bir itirazsızlık yazısıdır. Belge yetkili makamlara, borç veren kuruluşun konutun oturumunuza dayanak oluşturmasını kabul ettiğini bildirir. Yetkili makamların genel durumu görebilmesi için yazıda şimdiye kadar ne kadar ödendiğinin ve kalan borç tutarının yer alması da olağan bir uygulamadır.
Kredinin BAE'de faaliyet gösteren bir bankadan alınmış olması gerekir. Kendi ülkenizdeki bir kuruluştan alınan konut kredisi farklı bir durumdur ve bu süreç bu tür bir finansmana göre kurgulanmamıştır. Yurt dışı kaynaklı bir finansmanınız varsa, başlamadan önce bizimle görüşün.
İpucu
Bankadan doğru yazıyı talep edin
Müşteri temsilcinizle iletişime geçtiğinizde, bu yazının mülke dayalı bir oturum başvurusu için istendiğini belirtin. Ödenen tutarı ve kalan bakiyeyi gösteren bir itirazsızlık yazısı talep edin. Bu rakamlardan birinin eksik olduğu yazılar, ipotekli bir dosyanın düzeltme için geri dönmesinin en yaygın nedenidir.
02Ortak mülk sahipleri ve evli çiftler
Müşterek mülkiyet, ipotek konusundan daha fazla dikkat gerektirir. Adınız bir tapuda eşiniz, kardeşiniz veya iş ortağınızla birlikte yer alıyorsa, asgari tutara ulaşması gereken tutar kendi hissenizdir. Tek bir tapuda iki ismin yer alması, AED 2 milyonluk tutarı aranızda birleştirmenize imkan tanımaz.
Örneğin, ortak krediyle AED 3 milyon değerinde bir konut satın alan bir çifti ele alalım. Her biri AED 1.5 milyon değerinde yarı paya sahiptir; dolayısıyla ikisi de tek başına barajı aşamaz. Pratik çözüm genellikle eşlerden birinin gerekli paya sahip olacağı şekilde yapıyı yeniden düzenlemek ve ardından diğer eşe aile üyesi olarak sponsor olmaktır. Eşit paylaşılan AED 4 milyon veya üzeri değerdeki bir konut, her iki mülk sahibinin de bağımsız olarak hak kazanmasını sağlayabilir.
Mülkiyet yapıları başvuru yapılmadan önce yeniden düzenlenebilirken sonrasında değişiklik yapmak zor olduğundan, bir satın alma planlıyorsanız bizimle görüşmek için en doğru zaman budur.
03Proje aşamasında ve taksitli alımlar
Bir geliştiriciden ödeme planıyla satın aldığınız bir konut banka ipoteği kapsamında değildir ancak yine de geçerli olabilir. Onaylı bir geliştiriciden alınan proje aşamasındaki bir konut, Oqood aracılığıyla Dubai Land Department nezdinde tescil edildiği andan itibaren, şimdiye kadar ne kadar ödeme yapmış olursanız olun dikkate alınır. Yetkili makamlar tescile itibar ettiği için imzalanmış bir satış sözleşmesi tek başına yeterli değildir.
Proje aşamasındaki bir birim ile tamamlanmış bir mülkü birleştirirseniz, her biri adınıza tescil edilmiş olduğu sürece değerler toplanabilir.
04Değer yetersiz kalırsa ne yapılmalı?
Bir mülk AED 2 milyon sınırının hemen altında kaldığında sıklıkla başvurulan birkaç pratik seçenek mevcuttur.
- Güncel bir değerleme talep edin. Satın aldığınız tarihten bu yana piyasa yükseldiyse, Dubai Land Department değerlemesi tapunuzdaki eski fiyatın yerine geçebilir.
- İkinci bir mülk ekleyin. Adınıza tescilli daha küçük bir mülk, birleşik toplamın sınırı aşmasını sağlayabilir.
- Bu süreçte iki yıllık mülk yatırımcısı vizesini değerlendirin. 1 Mayıs 2026 tarihinden itibaren, tamamlanmış bir konutun tek maliki için herhangi bir asgari değer aranmazken, ortak maliklerin her birinin AED 400,000 veya üzerinde tescilli bir hisseye sahip olması gerekir. Böylece daha kapsamlı vizeye hazırlanırken oturum sahibi kalabilirsiniz.
05Süreç nasıl işler?
- 1
Mülk belgelerinizi toplayın
Tapu veya Oqood belgeniz, ipotek sözleşmeniz ve pasaportunuz.
- 2
Banka yazısını talep edin
Bunu ilk adım olarak yapın; zira başka bir kurumun çalışma takvimine bağlı olan tek belge budur.
- 3
Değeri teyit edin
Tapudaki değeri belirlenen sınırla karşılaştırır ve fayda sağlayacaksa bir değerleme organize ederiz.
- 4
Başvuruyu yapın
Başvurular siz BAE sınırları içerisindeyken yapılır. Yurt dışındaysanız, bir giriş izni ile ülkeye girişiniz sağlanır.
- 5
Sağlık taraması ve Emirates ID
Her iki işlem de onaydan sonra gerçekleşir ve randevuları sizin adınıza biz alırız.
Belgeleriniz tamamlandıktan sonra, mülk dosyaları genellikle yaklaşık beş ila yedi iş günü sürer. Ana başvuru sahibi için resmi harçlar yaklaşık AED 9,459; her bir aile üyesi için yetişkinlerin sağlık taraması ile birlikte yaklaşık AED 2,710 ve Emirates ID için AED 1,180 civarındadır. Bu rakamlar yaklaşık değerlerdir; bu nedenle herhangi bir ödeme yapmadan önce kesin tutarı tarafınıza teyit ederiz.
06Vize verildikten sonra
Vize mülke bağlıdır; dolayısıyla mülkün satılması veya borç veren kuruluşun teminatını paraya çevirmesi oturum hakkınızın sona ermesine yol açabilir. On yıl içinde yeniden finansman sağlamayı veya mülkü satmayı planlıyorsanız, bir sonraki adımınızı planlayabilmemiz için önce bizimle görüşün.
İyi haber şu ki Altın Vize sahipleri, standart oturum vizelerini iptal edebilen altı ay yurt dışında kalmama kuralından muaftır; böylece uzun süreler boyunca seyahat edebilir ve yurt dışında yaşayabilirsiniz. Kendiniz ve sponsor olduğunuz aile bireyleri için geçerli bir sağlık sigortası bulundurmanız gerekir.
İpotekli konutunuzun uygun olup olmadığından emin değil misiniz? Ücretsiz bir kontrol için bize WhatsApp üzerinden yazın. Tapunuzun bir fotoğrafını ve kredi detaylarını gönderin; durumunuzu size açıkça belirtelim.
Bu konuyla ilgili sorular
Kesinlikle hayır. Kredi veren kuruluş yalnızca konuta istinaden oturum verilmesine rıza gösterdiğini yazılı olarak beyan eder. Onayın kendisine hükümet karar verir.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.