BAE'deki alıcıların çoğu ödemenin en az bir kısmı için banka kredisi kullanır ve akıllara sıklıkla şu soru gelir: Bankanın konut üzerinde ipoteği varken bu mülkle Altın Vize alınabilir mi? Rakamlar ve evraklar doğru olduğu sürece, pratikte bu mümkündür.
Kredinizin vize kurallarını nasıl etkilediği, bankanın hangi belgeleri sağlaması gerektiği ve başvuru sahiplerine zaman kaybettiren yaygın hatalar aşağıda açıklanmıştır.
01İpoteğin değerlendirilme süreci
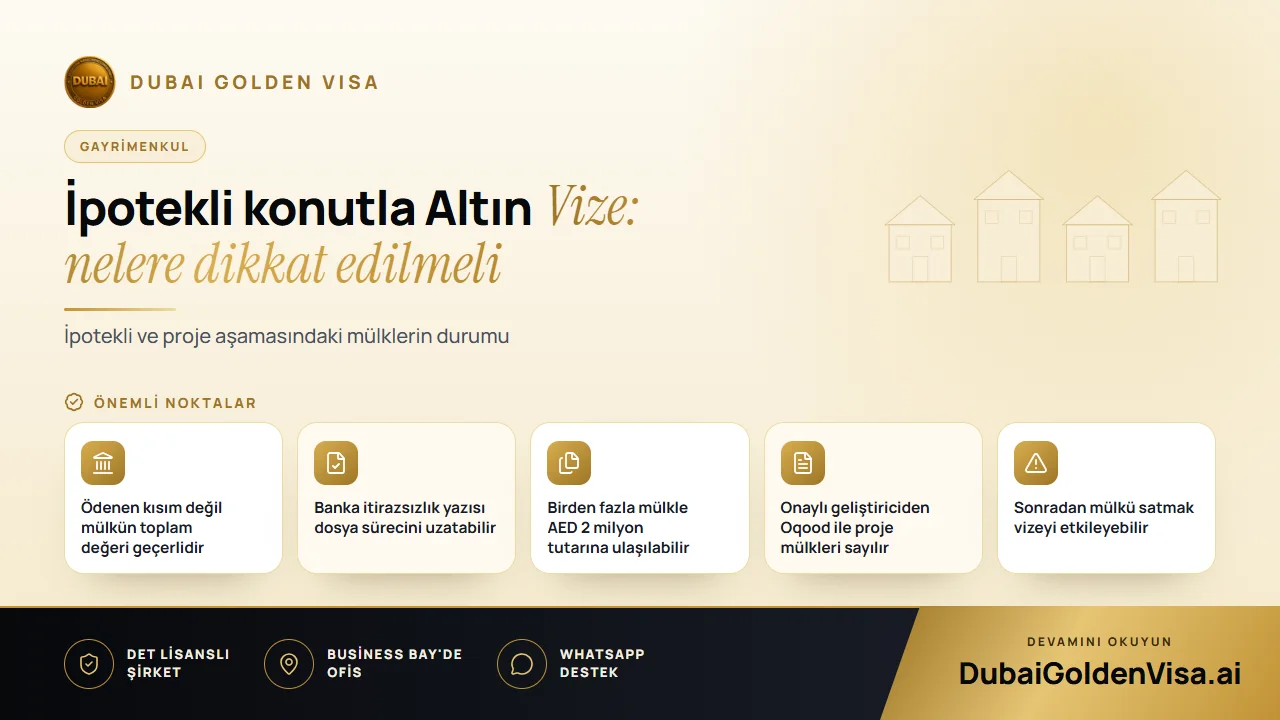
Mülk sahipliği yoluyla başvuruda, AED 2 milyon veya daha yüksek değerde BAE mülkü aranır. İpotekli bir konutta dikkate alınan tutar, sizin şahsen ödemiş olduğunuz miktar değil, mülkün toplam değeridir. Yani düşük bir peşinat ödeyip yüksek tutarlı kredi kullanan bir alıcı dahi, mülkün kendisi belirlenen barajı aştığı sürece hak kazanabilir.
Göçmenlik idaresinin aradığı temel şart, kredi veren bankanızın bu mülk üzerinden oturum başvurusunda bulunmanıza bir itirazı olmadığını teyit etmesidir. Bu güvence, bankadan alınacak bir itirazsızlık yazısıyla sağlanır.
İpucu
Yazıyı erkenden talep edin
Bankaların bu yazıyı düzenlemesi zaman alabilir ve bazı kurumlar kendi şablonlarını kullanır. Tapunuz tescil edilir edilmez bankanıza başvurun ve gerekli hususların eksiksiz belirtilmesi için belgenin Altın Vize başvurusu amacıyla istendiğini ifade edin.
02Tek mülk, birden fazla mülk veya proje aşamasındaki konutlar
Gerekli AED 2 milyon tutarı tek bir konuttan veya birden fazla tapunun birleştirilmesinden elde edilebilir. Örneğin, her biri adınıza tescilli ve AED 1.2 milyon değerinde iki daireniz varsa, bu mülkler toplamda barajı aşmanızı sağlar.
Proje aşamasında yapılan alımlar da geçerli olabilir. Onaylı bir geliştiriciden alım yaptıysanız ve Oqood belgeniz varsa, şimdiye kadar ödediğiniz tutara bakılmaksızın bağımsız bölüm geçerli sayılır. Ödeme planınızın tamamlanmış olması şart değildir.
Mülkünüzü birkaç yıl önce satın aldıysanız ve tapuda AED 2 milyon altında bir tutar görünüyorsa, güncel bir DLD değerlemesiyle önceki fiyat güncellenebilir. Mülk üzerinde ipotek bulunması buna engel teşkil etmez, ancak bankanın bilgilendirilmesi gerekebilir.
03Tapudan vizeye uzanan süreç
- 1
Tescilli değeri teyit edin
Mülkiyet payınızı ve tutarı görmek için tapunuzu veya Oqood belgenizi inceleyin. Değer barajın altında kalıyorsa resmi bir değerleme yaptırmayı değerlendirin.
- 2
Banka yazısını temin edin
Kredi aldığınız bankadan itirazsızlık yazısını talep edin ve ipotek dökümünüzün bir kopyasını dosyanızda bulundurun.
- 3
Arazi departmanı onayı
Mülkün başvurunuza bağlanabilmesi için Dubai Land Department mülkiyet durumunu ve mülkün değerini onaylar.
- 4
Oturum başvurusunu gerçekleştirin
Dosyanız göçmenlik idaresine sunulur. Yurt dışındaysanız, işlemleri tamamlamak üzere ülkeye gelmeniz için bir giriş izni düzenlenir.
- 5
Sağlık taraması ve biyometrik işlemler
Sağlık taramasını yaptırıp Emirates ID için biyometrik işlemleri tamamlarsınız; ardından on yıllık vizeniz onaylanır.
Mülk başvurularında, evraklar eksiksiz olduğunda onay genellikle 5 ila 7 iş günü içinde çıkar. Mevcut vizeniz yalnızca ilk onay verildikten sonra iptal edilir; böylece oturum statünüzde herhangi bir kesinti yaşanmaz.
04En sık karşılaştığımız hatalar
- Tescilli tapu veya Oqood yerine satış sözleşmesine dayanarak işlem yapmak.
- Banka gerekli yazıyı düzenlemeden önce başvuru yapmak.
- Hisseli mülkiyetlerde, kendi payınız AED 2 milyon altında kalsa bile mülkün tamamının geçerli sayılacağını varsaymak.
- Yeni bir değerlemeyle baraj aşılabilecekken, tapuda yazan eski değere takılı kalmak.
- Vizenin mülk sahipliğine bağlı olduğunu unutarak mülkü satmanın vizeyi sonlandırabileceğini göz ardı etmek.
05Maliyetler
Mülk sahipliği kategorisinde asıl başvuru sahibi için resmi harçlar toplamda yaklaşık AED 9,459 tutarındadır: Yaklaşık 5,284 DLD bedeli, 2,710 göçmenlik idaresi harcı, 1,180 Emirates ID ve 285 sağlık taraması. Aile fertlerinin her biri için yaklaşık AED 2,710 harç, 1,180 kimlik ücreti ve yetişkinler için 285 sağlık taraması masrafı eklenir. Banka ve değerleme ücretleri bu tutarlara dahil değildir; bunları sizin adınıza ayrıca teyit ediyoruz.
Asıl vize onaylandıktan sonra eşiniz, çocuklarınız ve ebeveynleriniz de başvuruya dahil edilebilir. Erkek çocuklar için yaş sınırı bulunmazken, evli olmayan kız çocukları her yaşta hak sahibidir.
Ücretsiz bir ön değerlendirme için bize WhatsApp üzerinden ulaşabilirsiniz. Tapunuzun fotoğrafını ve ipotek bilgilerinizi paylaştığınızda, kriterleri sağlayıp sağlamadığınızı ve bankanızdan hangi evrakların alınması gerektiğini bildirelim.
Bu konuyla ilgili sorular
Tamamlanmış bir konutta, banka itirazsızlık yazısını düzenlediği andan itibaren mülkün toplam değeri dikkate alınır. Ödemelere ilişkin kurallar zaman içinde değişebildiğinden, mülkünüz için geçerli güncel durumu teyit ediyoruz.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.