Gayrimenkul, Altın Vize almanın en bilinen yoludur ancak tek yatırım seçeneği değildir. Bazı kişiler mülk satın almamayı tercih edebilir: Başka bir ülkede zaten gayrimenkulleri bulunabilir, paralarının denetlenen bir hesapta değerlendirilmesini isteyebilir ya da yalnızca zahmetsiz ve yönetimi kolay bir varlığı tercih edebilirler.
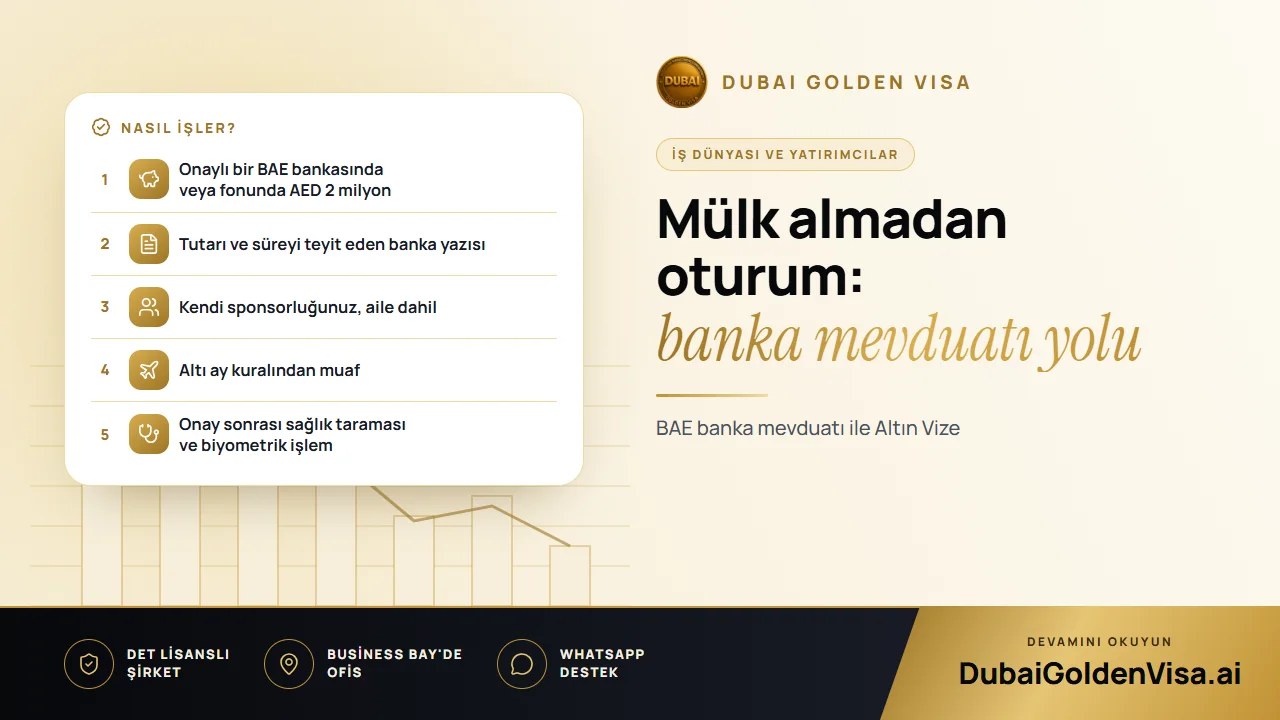
Bu durumdaki yatırımcılar için BAE, onaylı bir banka veya fona yatırılacak AED 2 milyon ile on yıllık oturum hakkı tanımaktadır. İşte bu sürecin kapsamı ve başvuru sahiplerinin en sık hata yaptığı noktalar.
01Bu seçeneğin sunduğu avantajlar
Elde edilen sonuç, diğer yatırım yollarında verilen on yıllık ve yenilenebilir oturum izni ile tamamen aynıdır. Kendi kendinizin sponsoru olursunuz; yani herhangi bir işverene veya yerel ortağa ihtiyaç duymazsınız. Dilediğiniz gibi çalışabilir, şirket kurabilir ya da yatırımlarınızın geliriyle yaşayabilirsiniz.
Eşinizi ve çocuklarınızı da yanınızda getirebilir; anne, baba ve ev hizmetlilerinizi de vizenize ekleyebilirsiniz. Erkek çocuklar için yaş sınırı yoktur, evlenmemiş kız çocukları ise her yaşta dahil olabilir. Altın Vize sahipleri altı ay ülke dışında kalmama kuralından muaf olduğundan, standart oturum vizelerinin aksine yurt dışında geçirilen süre vizenizi tehlikeye atmaz.
02Karşılanması gereken şartlar
- Tutar: Onaylı bir BAE bankasında veya fonunda tutulan en az AED 2 milyon.
- Süre: Paranın genellikle en az iki yıl boyunca hesapta kalması beklenir. Bu süre zarfında para çekilmemeli veya miktar azaltılmamalıdır.
- Yaş: Başvuru sırasında reşit olmanız gerekir.
- Fonların kaynağı: Paranın kaynağını göstermeniz ve yasal olduğunu kanıtlamanız istenebilir.
- Kanıt belgesi: Bankadan alınan tutarı, hesabı ve vadeyi teyit eden resmi yazı.
İpucu
Öncelikle bankaya doğru soruları sorun
Her mevduat ürünü bu vize için geçerli değildir ve bankaların onay yazılarındaki ifadeler farklılık gösterebilir. Parayı transfer etmeden önce, ilgili ürünün oturum izni amacıyla kabul edilip edilmediğini, vadesini ve banka yazısında bu ayrıntıların açıkça belirtilip belirtilemeyeceğini mutlaka öğrenin. Yanlış bir ürün seçmek, sürece en baştan başlamanıza neden olabilir.
03Hazırlamanız gereken belgeler
- En az altı ay geçerliliği olan pasaport ve güncel bir vesikalık fotoğraf.
- Halihazırda BAE'de yaşıyorsanız Emirates ID kartınız ve mevcut vizeniz.
- AED 2 milyonluk tutarı ve vadesini belirten banka teyit yazısı.
- Mali durumunuzu ve fonların kaynağını gösteren hesap dökümleri veya diğer kanıtlar.
- Bulunduğunuz emirlikte zorunlu ise sağlık sigortası.
- Başvurunuz ilerledikten sonra onaylı bir BAE merkezinden alınacak sağlık taraması sonucu.
- Aile üyeleri dahil edilecekse BAE kullanımı için tasdik edilmiş evlilik ve doğum belgeleri.
04Sürecin işleyişi
- 1
Uygunluğun teyit edilmesi
Herhangi bir para transferi yapılmadan önce profilinizi ve kullanmayı planladığınız finansal ürünü inceliyoruz.
- 2
Fonların yatırılması
Bankada hesabı veya ürünü açar ve gerekli teyit yazısını talep edersiniz.
- 3
Başvurunun yapılması
Oturum izni başvurusu siz BAE sınırları içerisindeyken sunulur. Yurt dışındaysanız, ülkeye girişiniz önce bir giriş izni ile sağlanır.
- 4
Sağlık taraması ve biyometrik işlemler
Dosyanız ön onay aldıktan sonra sağlık taramasını ve Emirates ID biyometrik işlemlerini tamamlarsınız.
- 5
Vize ve Emirates ID düzenlenmesi
On yıllık vizeniz ve kimlik kartınız düzenlenir. Başka bir vizeniz varsa herhangi bir yasal boşluk oluşmaması adına bu vize yalnızca onay alındıktan sonra iptal edilir.
İşlem süreleri evrakların eksiksizliğine göre değişir. Mevduata dayalı başvurular genellikle şirket kurulumuna dayalı olanlardan daha hızlı sonuçlanır; belgeleriniz tamamlandığında beklenen takvimi sizinle paylaşıyoruz.
05Hesaba katılması gereken masraflar
Gayrimenkul dışındaki yollar için ana başvuru sahibine ait devlet harçları yaklaşık AED 4.175 tutarındadır. Her bir aile üyesi için bu tutar yaklaşık AED 2.710 olup, buna ek olarak Emirates ID için AED 1.180 ve yetişkinlerin sağlık taraması için yaklaşık AED 285 ödenir. Bu rakamlar yaklaşık maliyetler olduğundan, aileniz için geçerli güncel toplam tutarı WhatsApp üzerinden teyit ediyoruz.
Unutulmamalıdır ki asıl taahhüt, sermayenin kendisidir. Bankanın bu birikime ne kadar getiri sağladığını, erken çekim kısıtlamalarını ve asgari süre dolduğunda ne yapmayı planladığınızı önceden değerlendirin.
06Mevduat mı gayrimenkul mü: Sizin için hangisi uygun?
Mevduat seçeneği sermayenizi likit tutar; gayrimenkul alım masraflarından ve mülk bakım giderlerinden muaf olmanızı sağlar. Gayrimenkul ise kira getirisi sağlayabilir, değer kazanabilir ve ailenizin ikamet edebileceği bir alan sunar. BAE'ye yerleşmeyi planlıyor ve bir ev sahibi olmak istiyorsanız gayrimenkul daha doğal bir tercih olabilir. Minimum zahmetle oturum izni almak istiyorsanız mevduat daha pratik bir seçenek olabilir. Durumunuza göre her iki seçeneği de karşılaştırmalı olarak sunabiliriz.
Mevduat ile gayrimenkul veya başka bir seçenek arasında kararsız kaldıysanız, ücretsiz bir değerlendirme için bize WhatsApp üzerinden yazabilirsiniz. Fonlarınızı ve aile durumunuzu inceleyerek sizin için en uygun yolu belirleyelim.
Bu konuyla ilgili sorular
Evet. Eşiniz ve çocuklarınız eklenebilir; ayrıca erkek çocuklar için uygulanan olağan yaş sınırları olmadan anne, baba ve ev hizmetlileri de dahil edilebilir.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.