On yıllık BAE oturum fikrini cazip bulan çoğu kişinin birikim hesabında hazırda AED 2 milyon bulunmaz. Bu nedenle şu soru sürekli gündeme gelir: Borçlanılan para geçerli olur mu? Cevap bazı durumlarda evet, bazılarında ise hayırdır ve aradaki fark ne satın aldığınıza bağlıdır.
Gayrimenkul, mevduat veya şirket yatırımından farklı değerlendirilir. Bunun nedenini anlamak, herhangi bir imza atmadan önce satın alma işleminizi nasıl finanse edeceğinize karar vermenize yardımcı olacaktır.
01Gayrimenkul neden istisnadır?
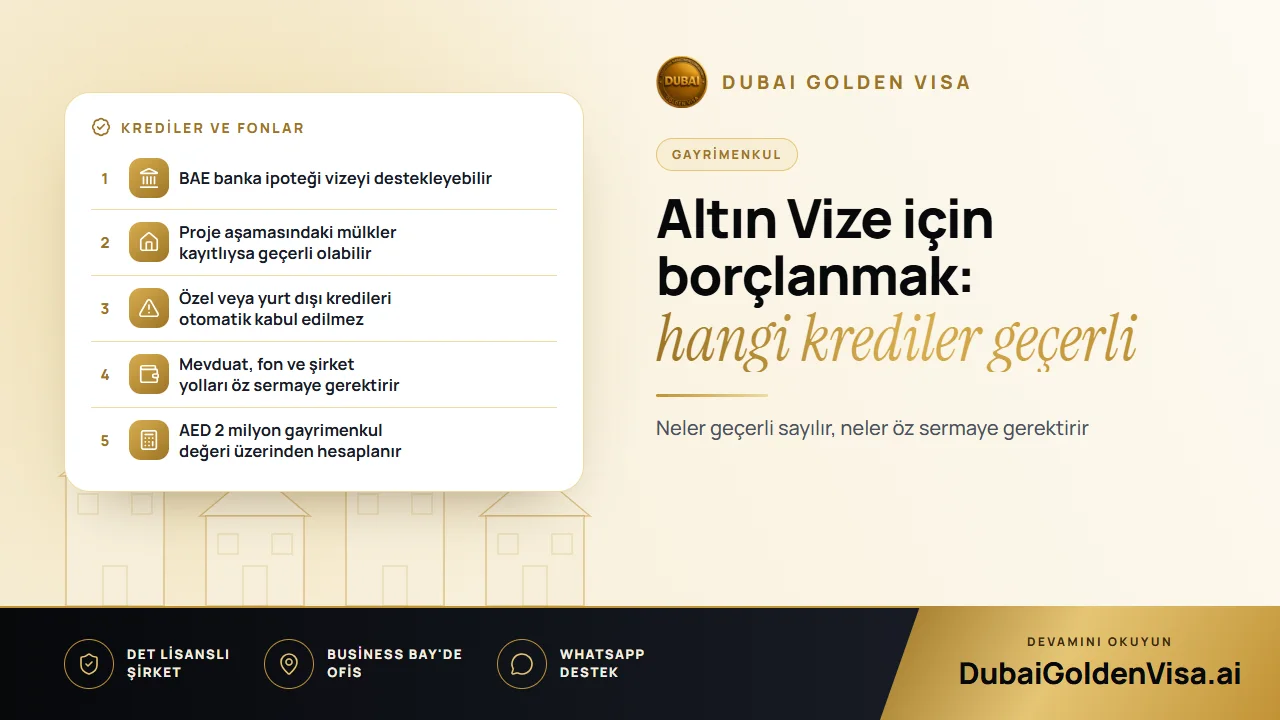
Bir konut satın aldığınızda, Dubai Land Department nezdinde adınıza kayıtlı fiziksel bir varlığa sahip olursunuz. Bankanın mülk üzerinde ipoteği bulunabilir, ancak tapu sizindir. Oturumunuza dayanak oluşturan unsur varlığın kendisidir.
Mevduat, fon ve şirket hisselerinde ise durum tam tersidir: Burada yatırımın kendisi nakittir. Bunu borçlanarak karşılarsanız, vizenin arkasında size ait hiçbir güvence kalmaz. Bu yollar için fonların tamamen size ait olması beklenir ve kaynağının belgelenmesi gerekebilir.
02Bir BAE bankasından alınan ipotek
Bu, borçlanılan parayı kullanmanın en yaygın ve en güvenli yoludur. Geçmişte, ipotekli alıcıların başvuru yapmadan önce satış bedelinin büyük bir kısmını ödemiş olması gerekiyordu; bu da standart peşinat ödeyen çoğu kişiyi devre dışı bırakıyordu. Bu durum değişti: Bankanın bir itirazsızlık yazısı (NOC) vermesi koşuluyla, artık ipotekli bir konut tam değeri üzerinden geçerli sayılabilmektedir.
Rakamlarla somutlaştırmak gerekirse, yüzde 20 peşinat ve geri kalanı için banka kredisiyle AED 2,4 milyon karşılığında satın alınan bir daire düşünün. Gayrimenkulün toplam değeri barajın üzerinde olduğundan, bedelin çoğunu banka finanse etmiş olsa bile bu konut vize için uygun olabilir. Mülkiyet, değer ve banka evrakları yine de incelenir; dolayısıyla onay hiçbir zaman kesin değildir.
03Kişisel, ailevi ve yurt dışı kredileri
Alıcıların dikkatli olması gereken nokta tam olarak burasıdır. Kabul gören yöntem, bir BAE bankası aracılığıyla sağlanan finansmandır. Bir akrabadan, arkadaştan veya özel bir borç verenden alınan para otomatik olarak bir ipotek gibi işlem görmez.
Bir arkadaşınızdan AED 2 milyon borç alıp kendi adınıza bir konut satın alsanız bile, mülk barajı aşsa dahi finansmanı sağlama şekliniz sorgulanabilir. Yurt dışı banka kredileri de benzer bir risk taşır. Taahhüt vermeden önce durumunuzu yazılı olarak teyit ettirin.
04Ödeme planıyla proje aşamasında alım
Geliştiricinin sunduğu ödeme planı da aşamalı bir finansman biçimidir. Proje aşamasındaki bir ünite, şimdiye kadar ne kadar ödeme yapmış olursanız olun, Oqood kaydınızın yapıldığı günden itibaren geçerli sayılabilir; dolayısıyla teslimatı beklemeniz gerekmez. İki şartın mutlaka sağlanması gerekir:
- Geliştiricinin onaylı olması ve ünitenin tapu dairesine kaydedilmiş olması.
- Sözleşme bedelinin ve mülkiyetinizin belgelenebilmesi.
Kaydı yapılmamış bir proje ünitesi, başvuruların reddedilmesindeki en yaygın nedenlerden biridir; bu nedenle yüksek taksitler ödemeden önce kaydı mutlaka kontrol edin.
05Gayrimenkulünüz üzerinde halihazırda ipotek varsa
Yine de başvuru yapabilirsiniz. Banka yazısında satın alma bedeli, ödediğiniz tutar, kalan bakiye ve bankanın bu gayrimenkule dayalı bir oturum başvurusuna itirazı olmadığı belirtilmelidir. Bankaların bu belgeyi düzenlemesi birkaç iş günü sürebilir, bu yüzden talebinizi erken iletin.
06Unutmamanız gereken kurallar
- AED 2 milyon tutarı gayrimenkulün resmi ekspertiz değerine dayanır ve güncel bir değerleme raporu, tapudaki daha eski ve düşük bir bedelin yerine geçebilir.
- Devir masrafı satış bedelinin yüzde 4 kadarıdır ve AED 2 milyon hesabına dahil edilmez.
- Gayrimenkul, yabancıların mülk edinebildiği bir bölgede ve adınıza kayıtlı olmalıdır.
- Her biri usulüne uygun şekilde belgelendiği takdirde iki veya daha fazla gayrimenkul birleştirilebilir.
- Mevduat, fon ve şirket sermayesi yolları öz sermayenizi gerektirir.
- Vize on yıl süreyle verilir ve şartları karşılamayı sürdürdüğünüz müddetçe yenilenebilir.
İpucu
Tam olarak AED 2 milyon seviyesinde satın almayın
Resmi değerleme sınırı az bir farkla bile olsa altında kalırsa, ne kadar ödemiş olursanız olun başvuru olumsuz sonuçlanabilir. Belirlenen sınırın rahatça üzerinde bir mülk seçin veya önceden değerini teyit edin.
07İzlenecek mantıklı adımlar
- 1
İpotek ön onayı alın
Bütçenizi netleştirmek için BAE lisanslı bir bankayla görüşün.
- 2
Şartları karşılayan bir gayrimenkul seçin
Yabancı mülkiyetine açık ve değeri belirli bir güvenlik payı bırakan bir konut tercih edin.
- 3
Satın alımı tescil ettirin
Tapu veya Oqood belgesinin adınıza kaydedildiğinden emin olun.
- 4
Banka yazısını talep edin
İtirazsızlık ve bakiye yazısını erkenden isteyin.
- 5
Değeri teyit edin
Tapudaki tutar daha düşükse resmi bir değerleme raporu alın.
- 6
Başvuruyu yapın
Pasaport, fotoğraflar, sağlık sigortası ve gayrimenkul evraklarıyla birlikte başvurunuzu sunun.
08Zaman kaybettiren hatalar
- Banka yazısı hazır olmadan başvuru yapmak.
- Doğrulatmadan özel veya yurt dışı kredilere güvenmek.
- Eski ödeme kurallarını aktaran güncelliğini yitirmiş rehberleri dikkate almak.
- Bütçenizi aşırı zorlayacak bir borcun altına girmek.
Bu son madde özellikle dikkat gerektirir. İpotek evinize teminatlıdır; dolayısıyla geri ödemeler aksarsa banka mülk üzerinde yasal işlem başlatabilir ve bununla birlikte vizenizin dayanağı da ortadan kalkar.
Satın alımınızı finanse etmeyi mi planlıyorsunuz? Bir taahhütte bulunmadan önce mülkünüzü, kredi yapınızı ve evraklarınızı ücretsiz kontrol etmemiz için bize WhatsApp üzerinden yazın.
Bu konuyla ilgili sorular
Evet, gayrimenkul AED 2 milyon veya üzerinde bir değere sahipse ve BAE bankanız bir itirazsızlık yazısı veriyorsa alabilirsiniz.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.