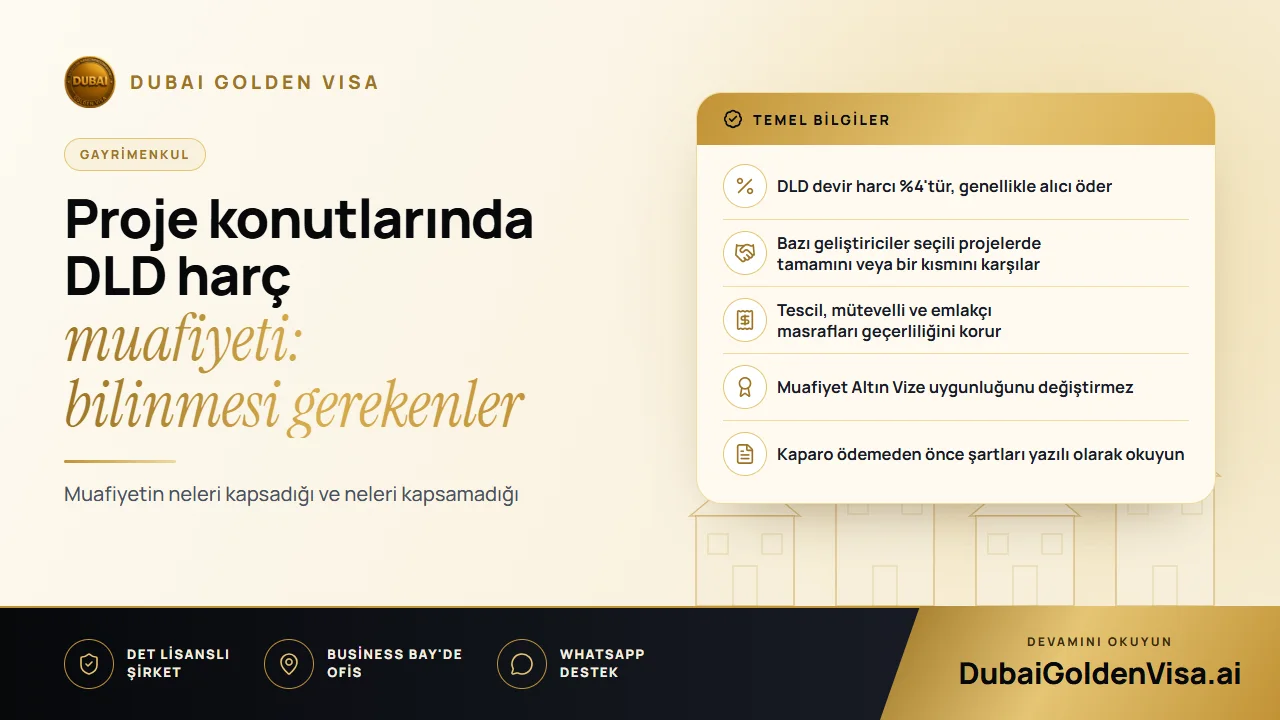
İnsanlar Dubai'de bir konut için bütçe yaparken, broşürdeki fiyat ihtiyaç duydukları nakdin sadece bir kısmıdır. En büyük ek gider, satış bedelinin %4'ü olarak belirlenen Dubai Land Department devir harcıdır. AED 2 milyon tutarındaki bir dairede, diğer hiçbir masraf hesaba katılmadan önce bu tutar AED 80.000 eder.
Geliştiriciler, yeni bir lansmanda alıcıları çekmek için bazen bu masrafı kendileri üstlenir. Bu gerçek bir tasarruf sağlayabilir, ancak yalnızca neyin teklif edildiğini tam olarak anlarsanız. Bu rehber, harcın nasıl işlediğini, bir muafiyetin neleri kapsayıp neleri kapsamadığını ve bir promosyona göre alım zamanlaması yapmanın neden asla tek satın alma gerekçesi olmaması gerektiğini açıklamaktadır.
01DLD harcı nasıl işler?
Harç, satış sözleşmenizde belirtilen fiyat üzerinden hesaplanır ve geleneksel olarak alıcı tarafından ödenir. Mülkiyet tescil edildiğinde veya proje aşamasındaki bir birim için inşaat halindeki konutları takip eden Oqood sistemine satış kaydedildiğinde ödenmesi gerekir.
%4'lük harca ek olarak daha küçük masraflar da beklemelisiniz: tescil veya tapu ücretleri, mütevelli ofisi masrafları ve bir emlakçı dahil olduysa yaklaşık %2 artı KDV komisyon. Kredi kullanıyorsanız banka dosya ve değerleme masrafları da söz konusudur. Gerçekçi bir bütçe, yalnızca %4 ile yetinmek yerine tüm bunları en baştan hesaba katar.
- DLD devir harcı: bedelin %4'ü
- Tescil ve mütevelli ücretleri: işleme göre değişen makul bir sabit tutar
- Emlakçı komisyonu: aracı kullanıldığında genellikle yaklaşık %2 artı KDV
- Mortgage maliyetleri: satın alımı finanse ediyorsanız değerleme ve dosya masrafları
02Bir geliştirici muafiyeti gerçekte neleri kapsar?
Muafiyet, geliştiricinin DLD harcının tamamını veya bir kısmını sizin adınıza ödemesi anlamına gelir. Bazıları yarısını, bazıları ise tamamını karşılar. Bu teklifler genellikle belirli bir projeye, belirli konut birimlerine ve sınırlı bir satış dönemine bağlıdır; ayrıca genellikle önceki bir mülk sahibinden değil, doğrudan geliştiriciden satın aldığınızda geçerlidir.
Muafiyeti masrafsız bir satın alma olarak değil, maliyet kalemlerinizden birindeki indirim olarak değerlendirin. Tescil masrafları, mütevelli ücretleri ve emlakçı komisyonu normal şartlarda sizin sorumluluğunuzda kalır. Harçlar konusunda cömert olan bir geliştirici fiyatta cömert olmayabilir; bu nedenle sadece manşetteki teklifi değil, iki projenin toplam maliyetini karşılaştırın.
İpucu
Bir birimi rezerve etmeden önce sorulacak sorular
Muafiyet tam mı yoksa kısmi mi? Satış sözleşmesine yazılmış mı, yoksa sadece broşürde mi yer alıyor? Hangi diğer ücretler hâlâ ödenecek? Ödeme planı aksarsa muafiyete ne olur? Cevapları yazılı olarak talep edin, çünkü sözlü vaatlerin sonradan takibi zordur.
03Nakit, mortgage ve harç
Mortgage kullanan alıcılar, BAE bankalarının tapu dairesi harcını finanse etmesinin sınırlandırıldığını, dolayısıyla bu tutarın genellikle kendi nakit birikiminizden karşılanması gerektiğini bilmelidir. Bu kuralın 2025 yılında sıkılaştırıldığını biliyoruz ve muafiyetin mortgage alıcıları için başlangıç maliyetini hafifletmesinin nedenlerinden biri de budur. Bankanız neye kredi verip neye vermeyeceğini tam olarak teyit edecektir.
04Altın Vize boyutu
Oturum amacıyla mülk satın alıyorsanız, harç konusu ile vize konusu birbirinden ayrıdır. AED 2 milyon veya daha yüksek değerdeki bir mülk on yıllık Altın Vizeyi destekleyebilir; onaylı geliştiricilerden alınan proje aşamasındaki konutlar, şimdiye kadar ne kadar ödemiş olursanız olun Oqood ile geçerli sayılabilir. Geliştiricinin harcı karşılayıp karşılamadığı uygunluğu etkilemez; çünkü belirleyici kriter mülkün değeridir.
Asıl önemli olan tescildir. Satışın tapu dairesine usulüne uygun şekilde kaydedilmesi gerekir ve herhangi bir mortgage için bankadan itirazsızlık yazısı (NOC) alınmalıdır. Yetersiz belgelenmiş bir muafiyet, daha sonra göçmenlik idaresine sunacağınız evraklarda eksiklikler yaratabilir; bu nedenle her makbuzu ve sözleşme sayfasını bir arada saklayın.
05Satın almayı mantıklı bir şekilde zamanlamak
Hiç kimse bu ayın satın almak için en doğru ay olduğunu garanti edemez. Fiyatlar, arz ve promosyonlar değişir; yanlış bir konum, geliştirici veya ödeme planı seçmenin yaratacağı etkinin yanında yüzde birkaçlık bir harç tasarrufu önemsiz kalır. Karar vermenin daha sağlıklı yolu; bütçenizi belirlemek, projeleri kendi niteliklerine göre listelemek ve ardından hangisinde doğrulanabilir bir muafiyet olduğunu sormaktır.
- 1
Tüm masraflar dahil bütçenizi sabitleyin
DLD harcını, tescil ve mütevelli masraflarını, komisyonu ve olası banka giderlerini dahil edin.
- 2
Geliştiriciyi kontrol edin
Tapu dairesi tarafından onaylandığını ve projenin denetime tabi bir emanet (escrow) hesabına sahip olduğunu teyit edin.
- 3
Muafiyet şartlarını okuyun
Metnin tam ifadesini, son geçerlilik tarihini ve ödeme zamanlamasına ilişkin tüm koşulları öğrenin.
- 4
Oturumunuzu planlayın
Hedefiniz Altın Vize ise konutun değerinin ve tescilinin AED 2 milyon şartını karşılayacağını teyit edin.
Mülk satın almayı düşünüyor ve mülkün bir vizeyi destekleyip desteklemeyeceğini mi merak ediyorsunuz? Kaparo ödemeden önce ücretsiz bir kontrol için bize WhatsApp üzerinden yazın. Rakamları sizinle birlikte inceleyelim ve satın alımın size neleri sağlayıp neleri sağlamayacağını net bir şekilde aktaralım.
Bu konuyla ilgili sorular
Geleneksel olarak %4'lük tutarı alıcı öder, ancak masraf paylaşımı müzakere edilip sözleşmeye yazılabilir.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.