Birçok alıcı adım atmadan önce aynı soruyu sorar: Düşük bir kredi notu Altın Vize almamı engeller mi? Bu endişe genellikle bankaların yürüttüğü süreç ile göçmenlik makamlarının yürüttüğü birbirinden çok farklı iki sürecin karıştırılmasından kaynaklanır.
Kısa cevap: Vize sürecinde kredi notunuza bakılmaz. Ancak ayrıntılar önemlidir; çünkü kredi durumunuz satın alma şeklinizi belirleyebilir, satın alma şekliniz de resmi evrak sürecini etkileyebilir.
01Göçmenlik makamları gerçekte nelere bakar?
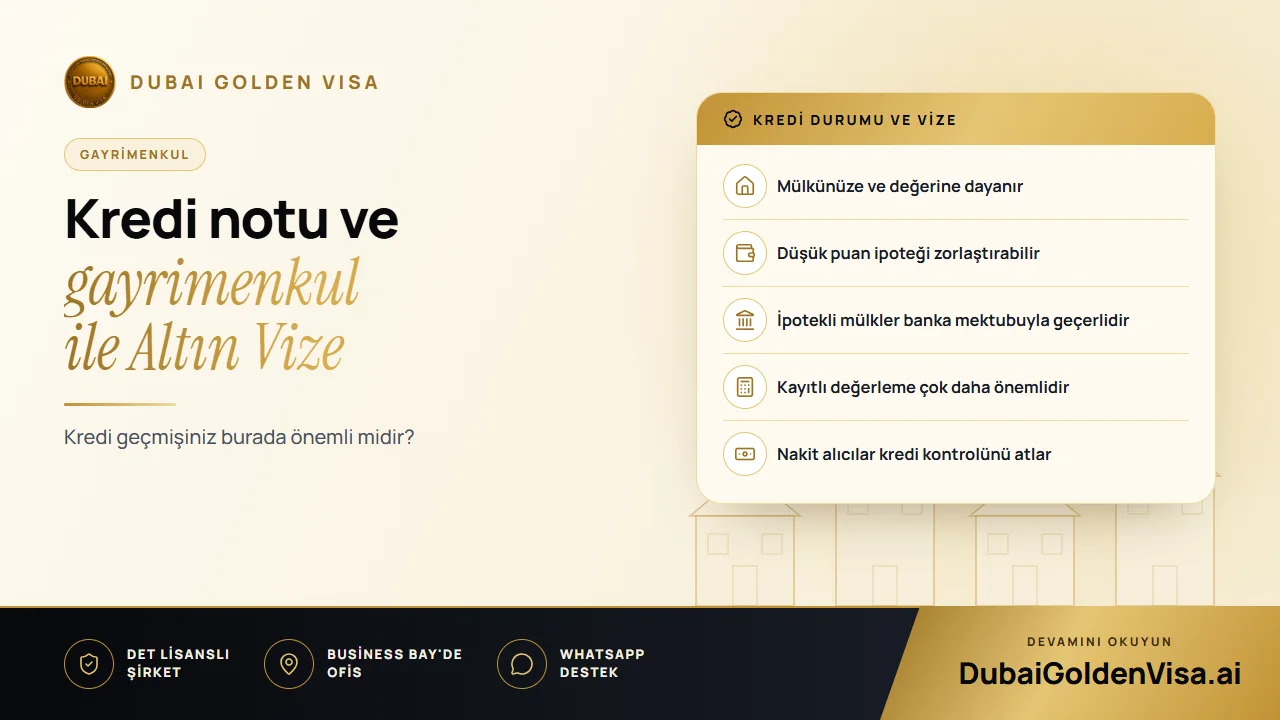
Gayrimenkul yolu mülkiyet esasına dayanır. Başvuru dosyası; AED 2 milyon veya üzerinde uygun bir BAE gayrimenkulüne sahip olduğunuzu, mülkün tapu dairesinde adınıza tescil edildiğini ve tapu belgelerinin eksiksiz olduğunu doğrulamak için incelenir. Borçlanma geçmişiniz, banka hesap özetleriniz ve kredi raporunuz bu incelemenin bir parçası değildir.
Bu durum, vize türünün amacıyla da örtüşmektedir. Bu vize, ülkeye sermaye getiren kişilere uzun süreli oturum imkânı sunar. Önemli olan neye sahip olduğunuzdur; beş yıl önce kredi kartı borcunuzu ne kadar düzenli ödediğiniz değil.
02Kredi durumunun gerçekten önem taşıdığı yer: İpotek
Satın alma işlemini finanse ediyorsanız, bankanın yanıtlaması gereken kendi sorusu vardır: Bu kişi uzun vadeli bir krediyi rahatlıkla geri ödeyebilir mi? İşte kredi geçmişi, gelir, mevcut borçlar ve istihdam istikrarı burada devreye girer. Her kredi kuruluşu kendi iç kriterlerini belirler ve resmi bir taban puan bulunmaz.
Genel anlamda, daha güçlü profiller daha kolay onay ve daha iyi faiz oranları alır; orta düzey profiller daha sıkı koşullarla finanse edilebilir; daha zayıf profiller ise daha yüksek bir peşinata ihtiyaç duyabilir veya aralarından seçim yapabileceği daha az kredi kuruluşu bulabilir. Bunlar oturum kuralları değil, ticari değerlendirmelerdir.
İpucu
Yan yana yürüyen iki süreç
Banka size kredi verip vermeyeceğine karar verir. Göçmenlik makamları ise mülkün vizeyi destekleyip desteklemediğine bakar. Bir bankanın başvuruyu reddetmesi vizenize olumsuz yansımaz; vizeye uygun bir mülk de kredi garantisi sağlamaz.
03İpotekli mülkler uygundur
İpotekli bir konutun Altın Vize için kullanılamayacağına dair yaygın bir yanılgı vardır. Kullanılabilir. Gayrimenkul adınıza tescil edildiği ve finansmanı sağlayan banka bir itirazsızlık mektubu verdiği sürece tam değeriyle kabul edilir. Kredi, konutun uygunluğunu değil, yalnızca satın alma yönteminizi değiştirir.
Bankanın mektubu dosyanın bir parçası olduğundan, ipotek hesabınızı düzenli tutmanız ve mektubu erkenden talep etmeniz faydalı olur. Bu aşamadaki gecikmeler genellikle vize kurallarından değil, evrak süreçlerinin yavaş işlemesinden kaynaklanır.
04Sonucu gerçekten belirleyen unsur: Değer
Dosyaların tıkanmasına en çok yol açan tek bir konu varsa, o da değerlemedir. Yetkili makamlar broşür fiyatına, geliştiricinin taahhüdüne ya da gayriresmî bir tahmine değil, Dubai Arazi Departmanı (DLD) nezdinde kayıtlı değere bakar. Kayıtlı değer AED 2 milyonun altındaysa, kusursuz bir kredi notu bile bu açığı kapatamaz.
Mülkü bir süre önce satın aldıysanız ve o günden bu yana bölgedeki fiyatlar yükseldiyse, tapu idaresi onaylı bir kuruluştan alınacak güncel bir değerleme raporu, tanınan tutarı bu sınırın üzerine taşıyabilir.
05Sık karşılaşılan durumlar
- Düzensiz bir kredi geçmişiyle nakit alım: Hiçbir banka sürece dahil olmadığı ve göçmenlik makamları krediye bakmadığı için sorun yaşamazsınız.
- Kısmen finanse edilen alım: Değer ve evraklar şartları karşıladığı sürece vize açısından sorun teşkil etmez.
- Kusursuz kredi geçmişi, AED 1.8 milyon değerinde mülk: Tek başına yeterli değildir. İkinci bir gayrimenkul gibi yollarla değeri tamamlamanız gerekir.
- Yetkili makamların kredi raporunuzu görmesinden endişe etmek: Gayrimenkul başvuru dosyasının bir parçası olarak bunu talep etmezler.
Satın almadan önce asıl yapılması gereken kontroller sizinle değil, mülkle ilgilidir: Mülk serbest mülkiyet (freehold) bölgesinde mi, kayıtlı değer AED 2 milyon veya üzerinde olacak mı ve tapu veya Oqood adınıza düzenlenecek mi? Bu soruların cevabı olumluysa, geri kalan süreçler genellikle kendiliğinden rayına oturur.
Satın alma işleminizin veya ipoteğinizin yetkili makamlarca nasıl değerlendirileceğinden emin değil misiniz? Herhangi bir belge imzalamadan önce ücretsiz bir ön inceleme için bilgileri bize WhatsApp üzerinden iletebilirsiniz.
Bu konuyla ilgili sorular
Hayır. Gayrimenkul yolu bu yönde bir puan belirlemez veya değerlendirmez. Kredi geçmişinize yalnızca satın alımınızı finanse eden banka bakar.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.