Tanıdık bir senaryo: Bir yatırımcı Abu Dabi'de AED 2.1 milyona bir daire satın alır ve bunun bir Altın Vize sağlayacağından emindir. Ardından resmi değerleme AED 1.95 milyon olarak gelir veya ipoteğin geriye çok az özkaynak bıraktığı anlaşılır ve başvuru bir anda riske girer.
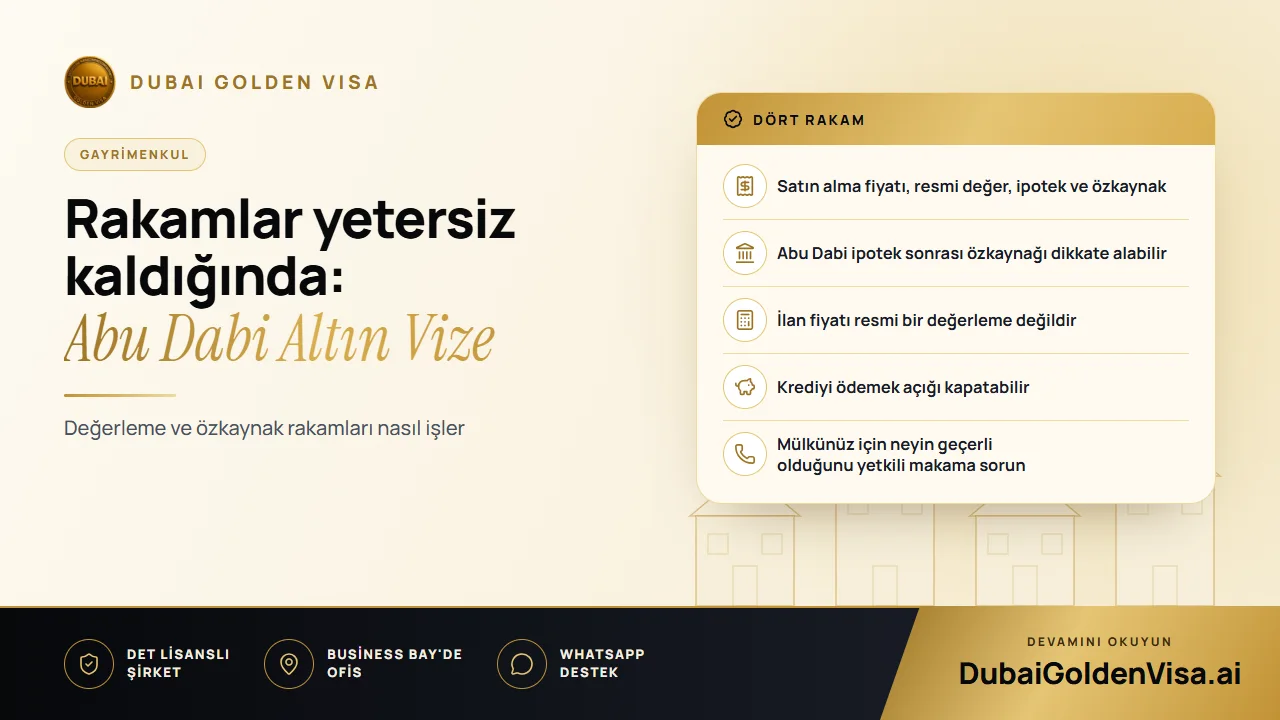
Sorun nadiren gayrimenkulün kendisindedir; asıl mesele değerin nasıl ölçüldüğüdür. Devreye dört farklı rakam girer: satın alma fiyatı, resmi değer, ipotek bakiyesi ve özkaynağınız. Hangisinin geçerli olduğu emirliğe bağlıdır ve bunları birbiriyle karıştırmak sıkça hayal kırıklığına yol açar.
01Abu Dabi ne talep ediyor?
Abu Dabi Mukimler Ofisi'nin tutumuna ilişkin edindiğimiz bilgilere göre, bir gayrimenkul yatırımcısının toplamda en az AED 2 milyon değerinde bir veya daha fazla mülke sahip olması ve bu tutarın, kalan ipotek anaparası düşüldükten sonra yatırımcının kendi özkaynağı olması gerekmektedir. Tapu ve değerleme belgeleri ilgili tescil makamından temin edilir. Ulusal bankalardan alınan ipoteklere izin verilir, ancak şahsi payınızın yine de eşik tutara ulaşması gerekir.
Basitçe ifade etmek gerekirse emirlik, bankanın değil, sizin iki milyon dirhemlik kendi payınızı görmek ister. Kurallar bu şekilde açıklandığı için, güvenmeden önce kendi mülkünüzle ilgili güncel durumu lütfen bizimle teyit edin.
02Dubai neden farklı?
Dubai'de ipotekli bir konut, bankanın itirazsızlık mektubu (NOC) vermesi kaydıyla onaylı tam değeri üzerinden sayılır. Kredi tutarının büyüklüğü önem taşımaz. Elimizdeki bilgilere göre Abu Dabi bu yolu izlememiştir; bu nedenle internette Dubai için yazılmış pek çok tavsiye, Abu Dabi'deki yatırımcıları yanlış yönlendirmektedir.
İpucu
Dubai mantığını Abu Dabi'ye uygulamayın
İki emirlik, ipotekli bir konutu değerlendirmenin iki farklı yolu. Satın almadan veya başvurmadan önce, gayrimenkulün bulunduğu emirlikte hangi kuralın geçerli olduğunu öğrenin.
03Fiyat, değerleme ve özkaynak
- Satın alma fiyatı: Tescilli sözleşmenizde belirtilen, fiilen ödediğiniz tutar.
- Resmi değerleme: Yetkili makamdan alınan değerleme belgesinde yer alan rakam.
- Özkaynak: Resmi değerden bankaya olan güncel borcunuzun çıkarılmasıyla kalan tutar.
Resmi değeri AED 3 milyon olan ve AED 1.2 milyon kredi borcu bulunan bir konutu ele alalım. Özkaynağınız AED 1.8 milyondur; dolayısıyla konutun değeri belirlenen sınırın oldukça üzerinde olsa bile AED 200,000 açığınız kalır. Değeri AED 2.5 milyon olan ve AED 500,000 borcu kalan bir başka konut ise tam AED 2 milyon bırakır ve hiçbir pay kalmaksızın sınırı karşılar. İşte özkaynak tuzağı budur ve düşük peşinatla satın alan pek çok kişiyi zor durumda bırakır.
04Değerleme neden düşük çıkabilir?
- Resmi bir belge yerine ilan fiyatına veya emlakçı tahminine güvenmiş olabilirsiniz.
- Satın almanızdan bu yana piyasa değişmiş ve çevredeki benzer birimler daha düşük fiyata satılmış olabilir.
- Gayrimenkulün yaşı, durumu veya tamamlanmamış sosyal alanları değeri düşürmüş olabilir.
- Kredi bakiyeniz tahmin ettiğinizden daha yüksektir ve geriye az özkaynak bırakmıştır.
- Proje aşamasında olan bir mülk için geliştiriciye henüz Abu Dabi kriterlerini karşılayacak kadar ödeme yapılmamış olabilir.
- Kredi veren kuruluşunuz tanınmış bir ulusal banka değildir.
05Açık durumunda ne yapılmalı?
- 1
Resmi belgeyi alın
Herhangi bir değişiklik yapmadan önce mülkünüzün değerleme belgesini talep edin. Eğer çıkan rakam belgelerinizle uyuşmuyorsa, tescil makamına bu sonuca nasıl varıldığını ve yeniden inceleme imkanı olup olmadığını sorun.
- 2
İpotek borcunu azaltın
Geri ödediğiniz her bir dirhem anapara özkaynağınızı artırır. Bankanızdan güncel bakiyeyi ve olası erken kapatma masraflarını öğrenin; ardından bir güvenlik payı bırakarak sınırı aşmanızı sağlayacak en düşük ödemeyi belirleyin.
- 3
Gayrimenkulleri birleştirin
Kurallar asgari toplam tutarı karşılayan bir veya daha fazla mülke izin verir; bu nedenle her biri belgelendiği takdirde mülklerin birleşimi yeterli olabilir.
- 4
Proje aşamasındaki ödemeleri hızlandırın
Sonraki taksitleriniz ödenen toplam tutarı eşiğin üzerine çıkaracaksa, erken ödeme yapmak vize sürecini öne çekebilir.
- 5
Farklı bir başvuru yolunu değerlendirin
AED 2 milyon tutarında bir mevduat veya şirket yatırımı geçerli olabilir; ayrıca Abu Dabi'de tam tutara ulaşamayan mülk sahipleri için çalışma izni içermeyen bir oturum seçeneği de bulunmaktadır.
06Hazırlanması gereken belgeler
- Tam mülkiyet: Tescilli satış sözleşmesi veya değerleme belgesi
- İpotekli: Değerleme belgesi ve mülk üzerinde kamu haczi bulunmadığını gösteren araştırma belgesi
- Proje aşamasında: Geliştirici sözleşmesi ve ödeme makbuzları
- Banka evrakları: Güncel ipotek hesap özeti ve itirazsızlık mektubu (NOC)
- Tam mülkiyet payınızı gösteren tapu belgeleri
07Aylara mal olan hatalar
- Abu Dabi'deki bir konut için Dubai'nin kurallarını uygulamak.
- Yüksek bir satın alma fiyatının uygunluğu kesinleştirdiğini varsaymak.
- Bugünkü bakiye yerine ilk kredi tutarını beyan etmek.
- Hiçbir güvenlik payı bırakmadan tam olarak AED 2 milyon özkaynak ile başvurmak.
- Geliştiricinin belirttiği fiyatı resmi değer kanıtı olarak görmek.
- Ortak mülkiyete tabi bir birimdeki mülkiyet yüzdenizi kontrol etmeyi unutmak.
Önemli bir husus daha: Yetkili makam, vize verildikten sonra mülkü belirli bir süre elinizde tutmanızı şart koşabilir; bu nedenle olası bir satışı başvurmadan önce planlayın. Yaşanan bir açık için genellikle pratik bir çözüm bulunur. Ücretsiz bir inceleme için tapunuzu, kredi ekstrenizi ve değerleme belgenizi bize WhatsApp üzerinden iletin; mevcut durumunuzu ve en hızlı yolun hangisi olduğunu size bildirelim.
Bu konuyla ilgili sorular
Yalnızca o mülkle başvuru yapılamaz. Mülkü başka bir gayrimenkul ile birleştirebilir, ipotek borcunu azaltabilir veya farklı bir başvuru yolunu inceleyebilirsiniz.
Kendi durumunuzla ilgili sorularınız mı var?
Bize yazın, bir danışman hangi yolun size uyduğunu ve nelere ihtiyacınız olacağını söylesin.