Большинство тех, кого привлекает перспектива десятилетнего резидентства в ОАЭ, не держат свободные AED 2 млн. на сберегательном счете. Поэтому постоянно возникает вопрос: можно ли использовать заемные деньги? Ответ: в одних ситуациях да, а в других нет, и решающую роль играет то, что именно вы покупаете.
К недвижимости применяются иные правила, чем к банковскому депозиту или инвестициям в компанию. Понимание этой разницы поможет вам определиться с финансированием покупки до подписания документов.
01Почему недвижимость является исключением
Покупая жилье, вы становитесь владельцем материального актива, зарегистрированного на ваше имя в Dubai Land Department. У банка может быть обременение на объект, но свидетельство о праве собственности оформлено на вас. Сам по себе актив выступает обеспечением вашего резидентства.
С депозитами, инвестиционными фондами и долями в компаниях ситуация противоположная: там сама сумма и есть инвестиция. Если взять ее в долг, за вашей визой не останется реального актива. Для этих направлений требуются исключительно собственные средства, а их происхождение может потребовать подтверждения.
02Ипотека в банке ОАЭ
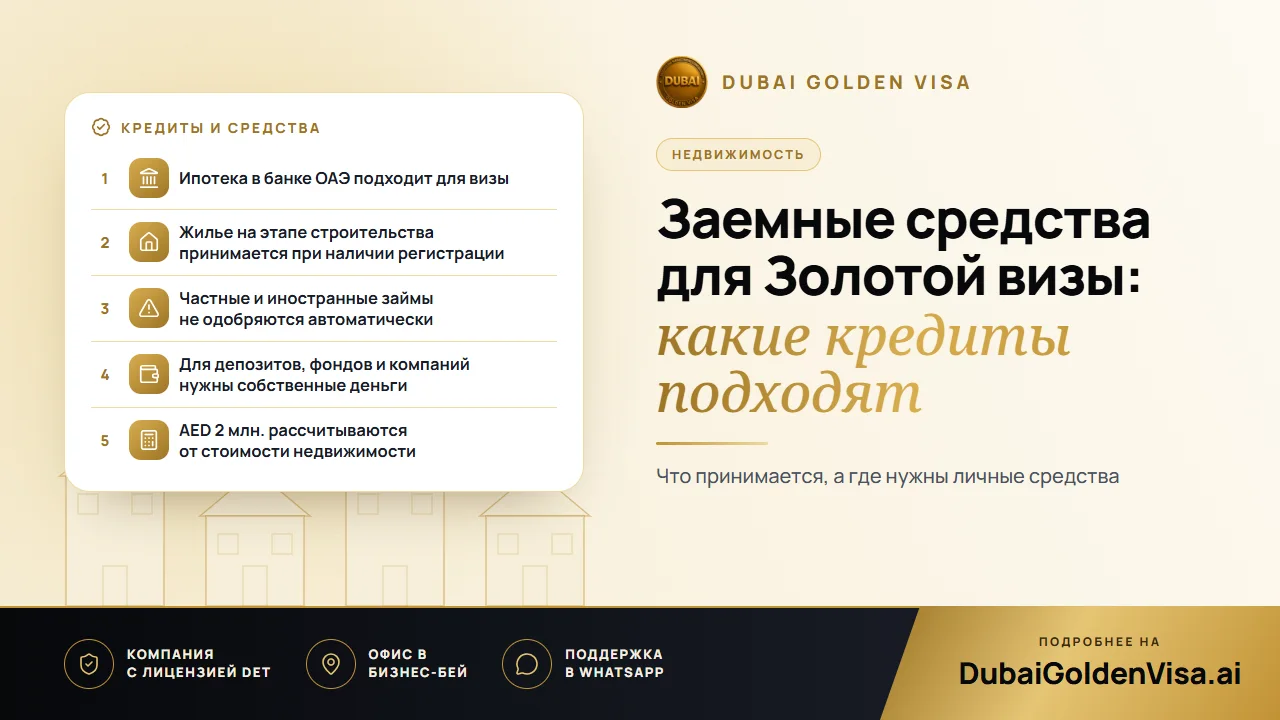
Это самый распространенный и надежный способ использования заемных средств. Раньше от покупателей в ипотеку требовалось выплатить значительную часть стоимости до подачи заявления, что исключало большинство заявителей со стандартным первоначальным взносом. Правила изменились: теперь объект в ипотеке может учитываться по его полной стоимости при условии, что банк предоставит письмо об отсутствии возражений.
Приведем конкретный пример: квартира куплена за AED 2,4 млн. с первоначальным взносом 20 процентов, а остаток профинансирован банком. Полная стоимость объекта превышает установленный порог, поэтому жилье подходит для визы, даже если банк оплатил большую часть. При этом право собственности, стоимость и банковские документы тщательно проверяются, поэтому одобрение никогда не бывает автоматическим.
03Личные, семейные и зарубежные займы
В этом вопросе покупателям следует проявлять особую осторожность. Общепринятый путь — финансирование через банк ОАЭ. Деньги, взятые в долг у родственников, друзей или частных кредиторов, не приравниваются к ипотеке автоматически.
Если вы одолжили AED 2 млн. у друга и приобрели жилье на свое имя, стоимость объекта может превышать порог, но источник средств может вызвать вопросы у ведомств. С кредитами в зарубежных банках ситуация аналогичная. Обязательно получите официальное письменное подтверждение до совершения сделки.
04Покупка на этапе строительства в рассрочку
План выплат от застройщика — это еще одна форма поэтапного финансирования. Объект на этапе строительства может учитываться с момента регистрации Oqood, независимо от фактически выплаченной на данный момент суммы, поэтому ждать сдачи дома не требуется. Необходимо соблюдение двух условий:
- Застройщик аккредитован, а объект зарегистрирован в земельном департаменте.
- Стоимость по договору и ваше право собственности подтверждены документально.
Отсутствие регистрации строящегося объекта — одна из самых частых причин отказа, поэтому проверяйте регистрацию до перечисления крупных платежей.
05Если ваша недвижимость уже находится в ипотеке
Вы все равно можете подать заявление. В письме из банка должны быть указаны стоимость покупки, фактически выплаченная сумма, остаток задолженности, а также согласие банка на подачу заявления на резидентство на основании этого объекта. Банкам может потребоваться несколько рабочих дней на его подготовку, поэтому запрашивайте документ заранее.
06Основные правила
- Сумма в AED 2 млн. рассчитывается на основе официально признанной стоимости объекта, при этом свежая оценка может заменить более низкую цену, указанную в свидетельстве о праве собственности.
- Сбор за передачу прав составляет 4 процента от стоимости и не засчитывается в сумму AED 2 млн.
- Недвижимость должна быть оформлена на ваше имя и находиться в зоне, где иностранцы имеют право собственности.
- Можно объединить два или более объекта, если на каждый есть полный комплект документов.
- Для депозитов, фондов и уставного капитала компаний требуются собственные средства.
- Виза выдается на десять лет и продлевается при сохранении условий.
Совет
Не приобретайте объект ровно на AED 2 млн.
Если официально признанная стоимость окажется хотя бы немного ниже пороговой, в заявлении могут отказать, независимо от фактически уплаченной суммы. Выбирайте недвижимость с запасом по стоимости или заранее закажите официальную оценку.
07Разумный порядок действий
- 1
Получите предварительное одобрение ипотеки
Обратитесь в банк с лицензией ОАЭ, чтобы точно знать свой бюджет.
- 2
Подберите подходящую недвижимость
Выберите жилье в разрешенной зоне с запасом по стоимости выше минимального порога.
- 3
Зарегистрируйте сделку
Убедитесь, что свидетельство о праве собственности или Oqood оформлены на ваше имя.
- 4
Запросите письмо из банка
Заранее запросите справку об остатке задолженности и письмо об отсутствии возражений.
- 5
Подтвердите стоимость
Закажите официальную оценку, если цена в свидетельстве ниже требуемой суммы.
- 6
Подайте заявление
Предоставьте паспорт, фотографии, медицинскую страховку и документы на недвижимость.
08Ошибки, которые приводят к потере времени
- Подача заявления до получения письма из банка.
- Расчет на частные или зарубежные займы без предварительной проверки.
- Использование устаревших инструкций с прежними требованиями к выплаченным суммам.
- Оформление кредита, превышающего ваши финансовые возможности.
Последний пункт заслуживает особого внимания. Ипотека обеспечивается залогом вашего жилья: если выплаты прекратятся, банк вправе обратить взыскание на недвижимость, а вместе с ней будет аннулировано и основание для визы.
Планируете покупку в кредит? Напишите нам в WhatsApp для бесплатной проверки объекта, структуры займа и документов до совершения сделки.
Вопросы по этой теме
Да, если стоимость недвижимости составляет AED 2 млн. или более, а ваш банк в ОАЭ предоставил письмо об отсутствии возражений.
Есть вопросы по вашему случаю?
Напишите нам, и консультант подскажет, какой путь вам подходит и что понадобится.