Многие покупатели перед совершением сделки задают один и тот же вопрос: помешает ли невысокий кредитный рейтинг получить Золотую визу? Это беспокойство обычно возникает из-за смешения двух совершенно разных процедур: одну проводят банки, а другую — иммиграционные органы.
Если отвечать кратко: для визы кредитный рейтинг не имеет значения. Но подробности важны, поскольку ваша кредитная история может повлиять на способ покупки, а способ покупки влияет на оформление документов.
01Что на самом деле проверяет иммиграционная служба
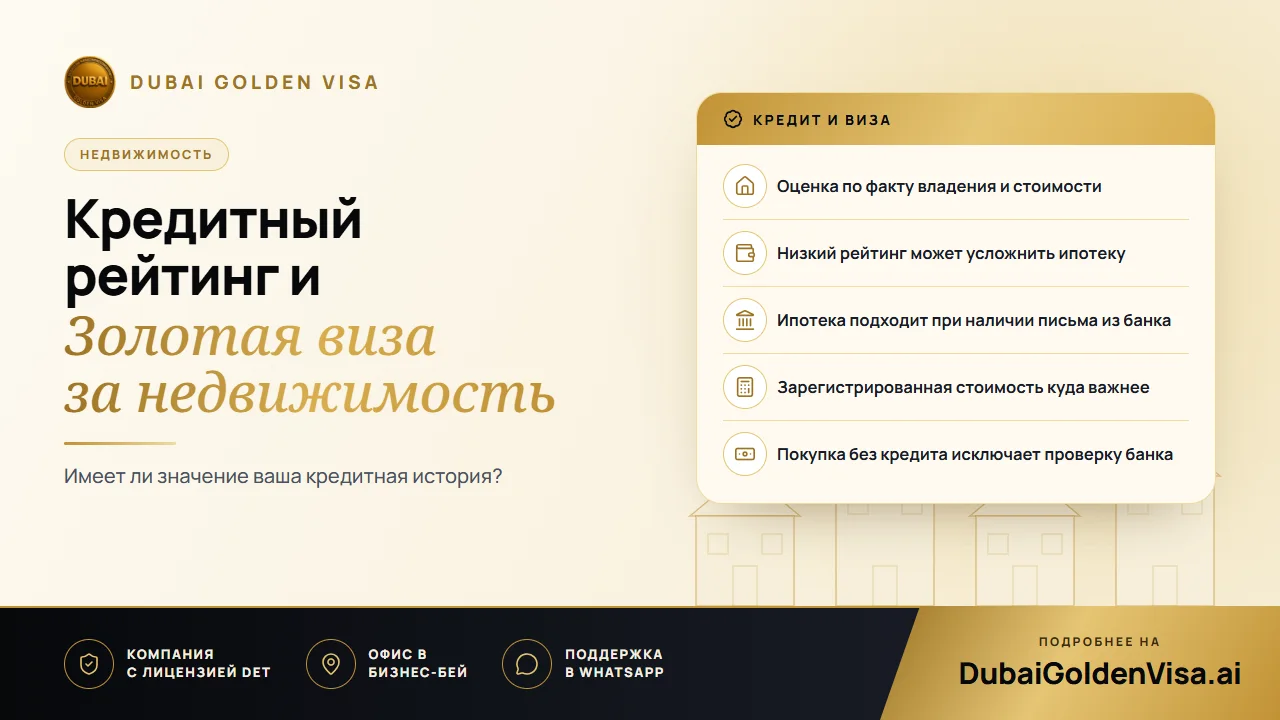
Этот способ получения визы выстроен вокруг факта владения недвижимостью. Документы рассматриваются с целью подтвердить, что вы владеете подходящей недвижимостью в ОАЭ стоимостью от AED 2 млн., что она зарегистрирована на ваше имя в земельном департаменте и что документы о праве собственности в полном порядке. Ваша кредитная история, выписки из банковских счетов и кредитные отчеты в эту проверку не входят.
Это логично, учитывая цель программы: она дает долгосрочное резидентство тем, кто инвестировал капитал в страну. Подтверждением ваших обязательств выступает само владение имуществом, а не то, насколько аккуратно вы закрыли кредитную карту пять лет назад.
02Где кредитный рейтинг действительно важен: ипотека
Если покупка финансируется за счет кредита, банк должен ответить на собственный вопрос: сможет ли этот человек без проблем погасить долгосрочный заем? Именно здесь вступают в силу кредитная история, доходы, текущие долги и стабильность работы. Каждый банк устанавливает свои внутренние критерии, и единого официального проходного балла не существует.
В общих чертах: заемщики с надежным финансовым профилем легче получают одобрение и лучшие ставки; кандидаты со средними показателями тоже могут рассчитывать на финансирование, но на более жестких условиях; а заемщикам со слабым профилем может потребоваться более крупный первоначальный взнос либо у них будет меньше выбор кредиторов. Все это — коммерческие оценки банков, а не правила предоставления резидентства.
Совет
Две независимые параллельные процедуры
Банк решает, выдавать ли вам кредит. Иммиграционные органы определяют, дает ли недвижимость право на получение визы. Отказ банка никак не вредит вашей визовой заявке, равно как и подходящая для визы недвижимость не гарантирует одобрение кредита.
03Ипотечная недвижимость подходит для визы
Существует устойчивый миф, будто находящееся в ипотеке жилье не позволяет получить Золотую визу. Это не так. Недвижимость учитывается по ее полной стоимости при условии, что она зарегистрирована на ваше имя, а финансирующий банк выдал письмо об отсутствии возражений. Наличие кредита определяет лишь способ покупки, но не соответствие объекта требованиям программы.
Поскольку письмо из банка входит в пакет документов, важно вовремя вносить платежи по ипотеке и запросить это письмо заблаговременно. Задержки здесь обычно связаны со скоростью оформления документов банком, а не с визовыми правилами.
04Что действительно определяет результат: стоимость
Главная причина задержек при рассмотрении заявок — это оценочная стоимость. Компетентные органы опираются исключительно на стоимость, зафиксированную в Dubai Land Department, а не на цену из рекламного буклета, обещания застройщика или неофициальную оценку. Если зарегистрированная стоимость ниже AED 2 млн., даже безупречный кредитный рейтинг не исправит ситуацию.
Если вы приобрели объект некоторое время назад и цены в этом районе выросли, актуальная оценка от компании, аккредитованной земельным департаментом, может поднять признаваемую сумму выше установленного порога.
05Типичные ситуации
- Покупка без привлечения заемных средств при небезупречной кредитной истории: никаких проблем нет, поскольку банк не участвует в сделке, а иммиграционная служба не проверяет кредитный рейтинг.
- Покупка с частичным ипотечным финансированием: для визы препятствий нет, если стоимость и документы соответствуют установленным требованиям.
- Отличный кредитный рейтинг, но недвижимость стоит AED 1.8 млн.: одного рейтинга недостаточно. Потребуется увеличить общую стоимость, например, докупив второй объект.
- Опасения, что власти увидят ваш кредитный отчет: при оформлении визы на основании недвижимости этот отчет у вас не запросят.
Перед покупкой имеет смысл проверять сам объект, а не свою кредитную историю: расположен ли он в зоне freehold, составит ли зарегистрированная стоимость AED 2 млн. или более и будет ли свидетельство о праве собственности или Oqood оформлено на ваше имя? Если эти условия выполнены, остальная часть процесса проходит гладко.
Не уверены, как власти оценят параметры вашей покупки или ипотеки? Отправьте нам данные в WhatsApp для бесплатной проверки перед подписанием любых договоров.
Вопросы по этой теме
Нет. При подаче на визу за недвижимость кредитный рейтинг не устанавливается и не оценивается. Его проверяет только банк, выдающий кредит на покупку.
Есть вопросы по вашему случаю?
Напишите нам, и консультант подскажет, какой путь вам подходит и что понадобится.