Banyak pemilik properti berasumsi bahwa Golden Visa hanya untuk mereka yang memiliki satu vila mewah atau griya tawang (penthouse). Faktanya, batas minimum AED 2 juta melihat total nilai kepemilikan Anda. Sebuah studio di satu kawasan dan sebuah apartemen di kawasan lain dapat digabungkan nilainya, sama halnya dengan satu hunian mewah bernilai tinggi.
Hal ini menjadikan jalur tersebut sangat realistis bagi investor yang membangun portofolio secara bertahap. Berikut cara kerja penggabungan properti, kriteria yang harus dipenuhi setiap unit, dan kekeliruan yang paling sering membuat pengajuan tertunda.
01Cara perhitungan nilai gabungan
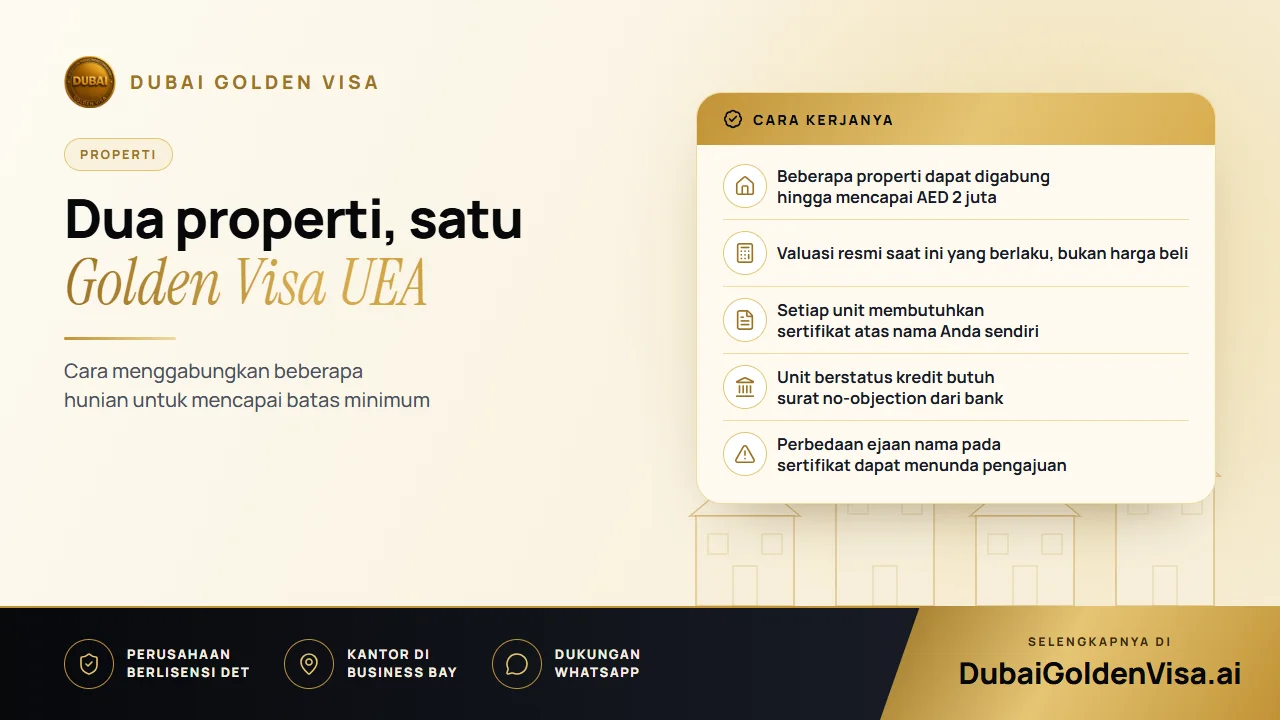
Jalur properti didefinisikan sebagai kepemilikan satu atau beberapa properti dengan nilai total AED 2 juta atau lebih. Departemen pertanahan akan mengonfirmasi angka tersebut dan pengajuan akan diproses sebagai satu berkas. Sebuah townhouse seharga AED 1,4 juta dan sebuah studio seharga AED 700.000 secara gabungan sudah melampaui batas minimum, dan tiga atau empat unit kecil diperlakukan sama seperti dua unit yang lebih besar.
Hal yang terpenting adalah nilai yang diakui oleh departemen pertanahan. Kontrak jual beli Anda, perkiraan agen, atau opini pihak swasta tidak memiliki kekuatan hukum yang sama. Jika Anda membeli dua apartemen dengan total harga AED 1,75 juta dan valuasi resmi hari ini bernilai AED 2,3 juta, angka terkini inilah yang akan digunakan.
Nilai valuasi dapat naik atau turun, jadi dapatkan sertifikat terbaru sebelum mengajukan permohonan, alih-alih mengandalkan sertifikat lama.
02Syarat yang harus dipenuhi setiap properti
- Sertifikat kepemilikan (title deed) terdaftar atas nama Anda sendiri, satu untuk setiap unit. Jika Anda memiliki properti bersama pasangan, porsi bagian Anda yang akan kami nilai.
- Sertifikat Oqood dari pengembang resmi untuk unit off-plan. Untuk off-plan, yang dihitung adalah jumlah yang telah Anda bayarkan sejauh ini.
- Surat no-objection dari bank untuk setiap unit yang berstatus kredit/hipotek. Properti berstatus KPR/kredit dihitung berdasarkan nilai penuhnya.
- Bebas dari penetapan pengadilan, sengketa, atau masalah pendaftaran. Satu unit bermasalah dapat menunda pemrosesan seluruh berkas.
- Lokasi properti berada di kawasan yang memenuhi ketentuan hak kepemilikan terkait.
Tips
KPR atau kredit bukan sebuah halangan
Hunian yang dibeli dengan fasilitas pembiayaan tetap dihitung berdasarkan nilai penuhnya, jadi Anda tidak harus melunasi sebagian besar cicilannya terlebih dahulu. Hal yang Anda butuhkan adalah surat no-objection dari masing-masing bank pemberi pinjaman, maka mintalah dokumen tersebut sejak awal karena pihak bank biasanya memerlukan waktu.
03Properti di emirat yang berbeda
Menggabungkan dua properti di Dubai biasanya merupakan langkah paling lancar, karena pemeriksaan ditangani oleh satu departemen pertanahan. Jika unit Anda tersebar di berbagai emirat, Anda umumnya memerlukan valuasi atau konfirmasi dari kantor pertanahan di setiap emirat, dan waktunya harus dikoordinasikan. Hal ini memungkinkan untuk dilakukan, namun menambah alur proses, jadi siapkan waktu tambahan.
04Dokumen yang harus disiapkan
- Sertifikat kepemilikan (title deed) untuk setiap unit, atau Oqood untuk unit off-plan
- Angka valuasi terbaru yang jika digabungkan mencapai AED 2 juta
- Surat no-objection dari bank untuk setiap properti berstatus kredit
- Paspor yang masih berlaku minimal enam bulan
- Foto paspor dengan latar belakang putih
- Buku/akta nikah yang telah melalui legalisasi, jika pasangan disertakan dalam pengajuan berkas
- Asuransi kesehatan yang berlaku di UEA
Pengajuan berkas properti biasanya membutuhkan waktu 5 hingga 7 hari kerja setelah semua dokumen lengkap, meskipun unit tambahan berarti ada pemeriksaan ekstra. Biaya pemerintah sekitar AED 9.459 untuk pemohon utama, dengan biaya untuk setiap anggota keluarga sekitar AED 2.710 ditambah AED 1.180 untuk Emirates ID, serta tes kesehatan bagi orang dewasa.
05Kekeliruan umum pada pengajuan berkas gabungan
- 1
Nama yang tidak cocok
Nama tengah yang dieja berbeda pada dua sertifikat kepemilikan sudah cukup untuk memicu kendala. Perbaiki hal ini sebelum Anda mengajukan.
- 2
Menggunakan harga pembelian
Menyerahkan nominal yang Anda bayarkan dan bukan hasil valuasi terkini dapat membuat portofolio yang sebenarnya memenuhi syarat terlihat kurang.
- 3
Valuasi yang kedaluwarsa
Sertifikat memiliki masa berlaku, jadi gunakan dokumen yang masih aktif.
- 4
Surat bank yang terlewat
Dengan dua bank pemberi kredit, sering kali pemohon hanya mengurus satu bank dan melupakan yang lain.
- 5
Menjual unit di kemudian hari
Jika penjualan properti membuat total nilai turun di bawah AED 2 juta, visa Anda dapat terpengaruh. Konsultasikan dengan kami sebelum Anda menjualnya.
06Mengapa beberapa pemilik lebih memilih dua unit
Membagi modal Anda ke dalam dua properti dapat menghasilkan dua pendapatan sewa serta diversifikasi portofolio di dua kawasan berbeda. Hunian kelas menengah sering kali lebih mudah disewakan atau dijual kembali dibandingkan satu unit mewah tunggal, memberikan Anda fleksibilitas lebih jika ingin mengatur ulang portofolio di kemudian hari.
Memiliki dua properti dan ingin tahu apakah nilainya memenuhi syarat? Kirimkan kedua sertifikat kepemilikan Anda melalui WhatsApp, dan kami akan memeriksa nilai gabungan, surat bank, serta langkah berikutnya secara gratis.
Pertanyaan tentang topik ini
Tidak ada. Tiga atau empat unit kecil diperlakukan sama seperti dua unit besar, meskipun setiap sertifikat harus diperiksa, sehingga unit yang lebih banyak mungkin memerlukan waktu peninjauan sedikit lebih lama.
Ada pertanyaan tentang kasus Anda sendiri?
Kirim pesan kepada kami dan penasihat akan memberi tahu jalur mana yang cocok dan apa yang Anda perlukan.