Pemilik hunian melakukan refinancing karena berbagai alasan kuat: suku bunga lebih rendah, cicilan bulanan lebih kecil, atau dana tunai untuk keperluan lain. Namun, jika Golden Visa Anda didasarkan pada properti di Dubai, wajar jika Anda bertanya-tanya apakah mengubah pinjaman dapat mengganggu izin tinggal Anda.
Dalam sebagian besar kasus, hal itu tidak akan memengaruhinya. Golden Visa berbasis properti terikat pada apa yang Anda miliki, bukan pada siapa yang meminjamkan uang kepada Anda. Kendati demikian, beberapa situasi memerlukan kehati-hatian, dan ada baiknya Anda memahaminya sebelum menandatangani hipotek baru.
01Apa yang diubah oleh refinancing dan apa yang tidak
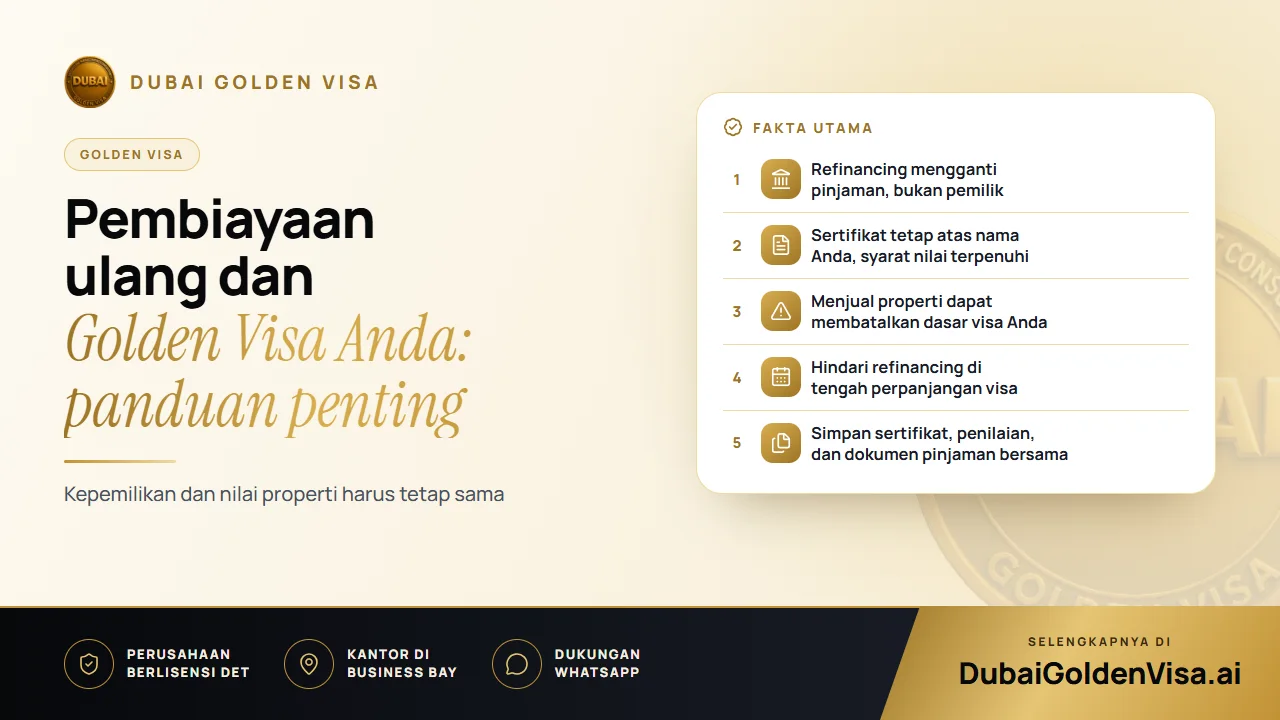
Saat Anda melakukan refinancing, pinjaman baru melunasi pinjaman lama. Hunian tetap terdaftar atas nama Anda, sertifikat kepemilikan tetap sama, dan Anda tidak menjual atau mengalihkan apa pun. Pihak bank hanya memegang hak tanggungan atas properti sebagai jaminan, persis seperti sebelumnya.
Jalur properti Golden Visa mensyaratkan properti di UEA senilai AED 2 juta atau lebih atas nama Anda. Hunian yang dihipotekkan tetap dapat dihitung berdasarkan nilai penuhnya, didukung oleh surat persetujuan (no-objection letter) dari pihak pemberi pinjaman. Jadi, berpindah pemberi pinjaman atau mendapatkan ketentuan yang lebih baik sama sekali tidak menyentuh bagian yang menjadi dasar visa.
02Situasi yang perlu diperhatikan lebih cermat
- Mengubah porsi kepemilikan: jika refinancing melibatkan penambahan atau penghapusan nama pada sertifikat kepemilikan, porsi Anda yang memenuhi syarat dapat berubah.
- Mencairkan ekuitas dalam jumlah besar: properti harus tetap memenuhi syarat nilai dan kepemilikan visa setelahnya.
- Menggunakan dana tunai untuk membeli properti lain yang rencananya akan digabungkan ke dalam total nilai: pastikan nilai kombinasinya tetap memenuhi syarat.
- Menjual properti yang dibiayai ulang: jika visa Anda bergantung padanya, Anda mungkin memerlukan aset lain yang memenuhi syarat.
Tips
Panduan praktis sederhana
Jika sertifikat kepemilikan, nama pemilik, dan nilai properti tidak berubah, hipotek baru itu sendiri bukanlah masalah bagi visa Anda. Jika salah satu dari ketiga hal tersebut berubah, hubungi kami terlebih dahulu.
03Pengaturan waktu seputar perpanjangan
Saat masa berlaku Golden Visa Anda mendekati waktu perpanjangan, status Anda dapat ditinjau kembali. Jika proses refinancing belum selesai, sertifikat kepemilikan sedang diperbarui, atau dokumen bank sudah kedaluwarsa, membuktikan posisi Anda dapat memakan waktu lebih lama dari yang seharusnya.
Solusi termudah adalah melakukan refinancing jauh sebelum periode perpanjangan tiba, atau menunggu hingga proses perpanjangan selesai. Merencanakan hal ini tidak memerlukan biaya apa pun dan mencegah terjadinya penundaan.
04Pilihan refinancing yang umum dan artinya
- 1
Suku bunga lebih rendah
Anda beralih ke pembiayaan yang lebih terjangkau dengan kepemilikan dan nilai yang tidak berubah. Visa Anda tidak terpengaruh.
- 2
Pencairan ekuitas (equity release)
Anda meminjam dengan jaminan properti yang nilainya telah naik. Hal ini tidak masalah, asalkan properti tetap memenuhi persyaratan visa.
- 3
Mengganti bank
Ini adalah keputusan antara Anda dan pihak pemberi pinjaman. Izin tinggal Anda tidak bergantung pada bank mana yang Anda gunakan.
- 4
Refinancing lalu menjual properti
Menjual properti yang menjadi syarat utama akan mengubah situasi sepenuhnya. Anda mungkin perlu menggantinya dengan properti lain untuk mempertahankan visa Anda.
05Menjaga visa Anda tetap aman saat melakukan refinancing
- Pastikan properti tetap memenuhi syarat AED 2 juta sebelum, selama, dan setelah proses refinancing.
- Pertahankan sertifikat kepemilikan (title deed) tetap atas nama Anda sendiri dan hindari skema apa pun yang mengubah kepemilikan properti tersebut.
- Jangan melakukan refinancing di tengah proses perpanjangan visa.
- Simpan sertifikat kepemilikan, hasil penilaian apa pun, dan perjanjian hipotek Anda dalam satu map dokumen.
- Tanyakan mengenai aturan perbankan dan visa secara bersamaan, karena pihak bank mungkin tidak memahami ketentuan terkait visa.
Beberapa bank menawarkan persyaratan menarik bagi pemegang Golden Visa, tetapi bandingkan rinciannya sendiri, dan ingatlah bahwa setiap pemberi pinjaman memiliki ketentuannya masing-masing.
Berencana melakukan refinancing, atau akan memperpanjang Golden Visa Anda? Hubungi kami melalui WhatsApp dan kami akan melakukan pemeriksaan gratis agar tidak ada kendala terkait properti Anda.
Pertanyaan tentang topik ini
Tidak, bukan karena proses refinancing itu sendiri. Visa mengikuti kepemilikan dan nilai properti, dan refinancing membiarkan keduanya tetap seperti semula.
Ada pertanyaan tentang kasus Anda sendiri?
Kirim pesan kepada kami dan penasihat akan memberi tahu jalur mana yang cocok dan apa yang Anda perlukan.