Bagi sebagian besar pembeli, KPR adalah cara umum untuk membeli properti. Jarang ada orang yang membayar tunai untuk apartemen seharga AED 2 juta, jadi akan janggal jika pinjaman bank menghalangi pengajuan Golden Visa. Nyatanya tidak. Properti KPR dapat digunakan untuk mendapatkan visa sepuluh tahun, asalkan beberapa syarat terpenuhi.
Panduan ini menjelaskan syarat-syarat tersebut secara berurutan, dan meluruskan anggapan lama bahwa Anda harus melunasi separuh harga terlebih dahulu. Jika Anda pernah mendengar hal itu, simak penjelasannya di bawah ini.
01Aturan nilai, dan aturan pembayaran lama
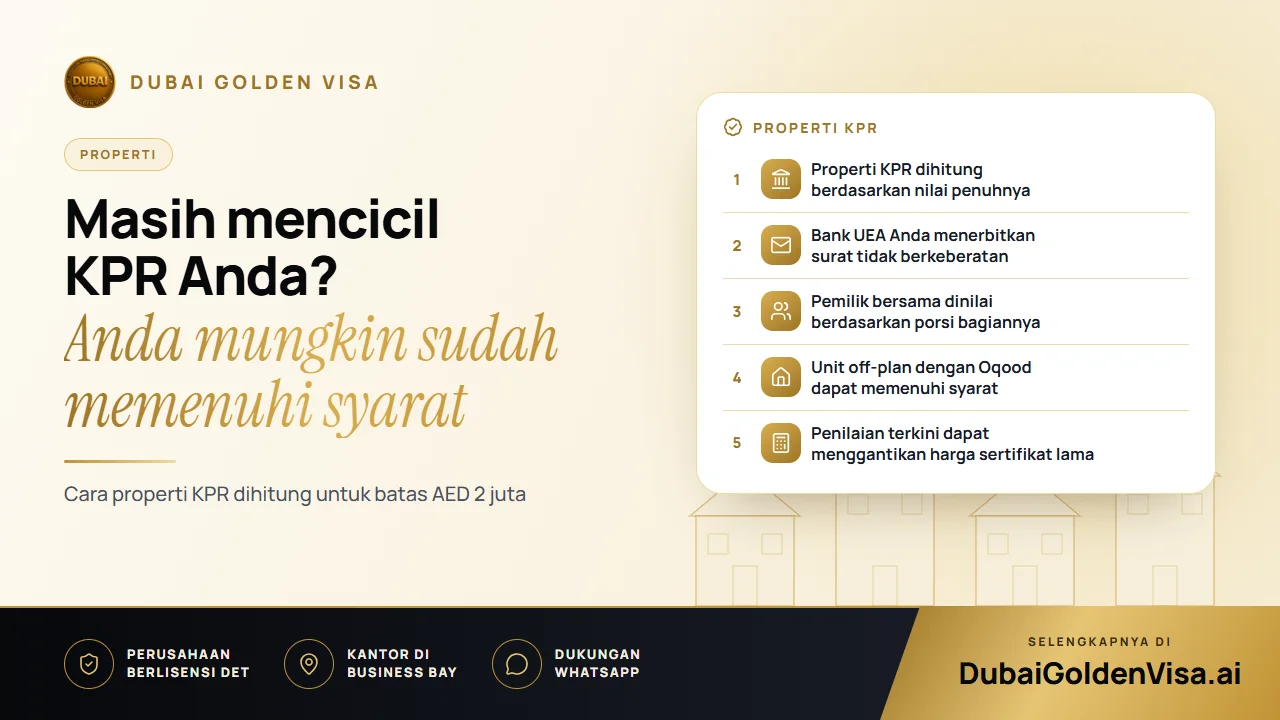
Selama bertahun-tahun, banyak pemohon disarankan bahwa mereka harus membayar sekitar setengah dari harga properti sebelum mendaftar. Ketentuan tersebut kini tidak berlaku lagi. Yang dinilai saat ini adalah nilai properti, bukan jumlah yang sudah Anda bayarkan. Properti senilai AED 2 juta atau lebih memenuhi syarat berdasarkan nilai tersebut, baik lunas, masih dalam KPR, maupun dibeli secara cicilan.
Nilai acuan biasanya berasal dari sertifikat kepemilikan (title deed) Anda atau, jika sertifikat sudah lama dan harga tercatat masih rendah, dari penilaian resmi terkini Dubai Land Department. Jika harga pasar telah naik sejak pembelian, penilaian ini dapat membantu Anda mencapai batas yang ditentukan.
02Konfirmasi yang harus diberikan oleh bank
Pemberi pinjaman Anda perlu menerbitkan surat tidak berkeberatan (NOC). Surat tersebut menyatakan bahwa bank tidak berkeberatan jika izin tinggal diterbitkan atas dasar kepemilikan properti tersebut, serta mencantumkan jumlah yang telah dibayarkan dan sisa pinjaman. Pemberi pinjaman harus merupakan bank UEA.
Mintalah surat ini sejak awal. Beberapa bank membutuhkan waktu beberapa hari kerja, dan sebagian memiliki prosedur internal tersendiri. Menghubungi relationship manager Anda sebelum mendaftar dapat menghemat waktu satu minggu.
Tips
Pencatatan hak tanggungan (lien)
Ketika sebuah properti digunakan sebagai dasar pengajuan Golden Visa, catatan pembatasan akan dibubuhkan pada properti tersebut agar status kepemilikan tetap terjaga selama visa aktif. Hal ini berjalan berdampingan dengan KPR bank Anda. Jika Anda berencana menjual atau melakukan pembiayaan ulang (refinancing) di kemudian hari, bicarakan dengan kami terlebih dahulu agar tahapannya berjalan lancar.
03Kepemilikan bersama dan beberapa properti
Anda tidak harus memiliki satu properti tunggal senilai AED 2 juta. Beberapa sertifikat atas nama Anda dapat digabungkan. Namun, jika properti dimiliki bersama, penilaian diterapkan pada porsi bagian Anda. Jika Anda dan rekan bisnis masing-masing memiliki separuh dari apartemen senilai AED 3 juta, porsi Anda adalah AED 1.5 juta dan belum memenuhi batas syarat secara mandiri.
Pasangan suami istri sering kali mendapatkan ketentuan yang lebih fleksibel, jadi periksa bagaimana pembagian dalam sertifikat dan pastikan buku nikah Anda telah melalui proses legalisasi untuk digunakan di UEA. Jika Anda berencana menggabungkan beberapa properti, pastikan masing-masing terdaftar atas nama Anda sendiri dan Anda bisa mendapatkan laporan rekening atau dokumen penilaian resminya.
04Properti siap huni dan unit off-plan
- Properti siap huni: sertifikat kepemilikan (title deed) dan konfirmasi nilai dari departemen pertanahan digunakan untuk mendukung berkas.
- Properti off-plan: pendaftaran Oqood dan harga beli yang digunakan, dan pengembang harus berstatus disetujui. Jumlah pembayaran yang telah disetor sejauh ini tidak memengaruhi kelayakan.
- Off-plan dengan KPR: siapkan surat bank, dan surat persetujuan dari pengembang jika diperlukan.
05Dokumen dan proses pengajuan
- 1
Periksa sertifikat dan porsi kepemilikan Anda
Konfirmasikan nilai terdaftar, pembagian kepemilikan, dan apakah Anda memerlukan penilaian nilai baru.
- 2
Dapatkan surat dari bank
Mintalah surat tidak berkeberatan (NOC) dari pemberi pinjaman Anda yang memuat rincian jumlah yang telah dibayar dan sisa saldo pinjaman.
- 3
Ajukan permohonan
Berkas Anda diajukan saat Anda berada di UEA, atau dengan izin masuk untuk kedatangan Anda jika sedang berada di luar negeri.
- 4
Tes kesehatan dan Emirates ID
Selesaikan tes kesehatan dan biometrik setelah pengajuan Anda disetujui.
Pengajuan properti dengan dokumen lengkap biasanya memakan waktu sekitar lima hingga tujuh hari kerja. Biaya pemerintah untuk pemohon utama berkisar AED 9,459, dan setiap anggota keluarga menambah sekitar AED 2,710 ditambah AED 1,180 untuk Emirates ID serta AED 285 untuk tes kesehatan jika sudah dewasa.
06Kesalahan umum yang perlu dihindari
Kesalahan paling umum adalah mengira bahwa jumlah yang telah disetor menentukan kelayakan. Kesalahan kedua adalah mengabaikan sertifikat kepemilikan bersama dan menghitung total harga secara penuh. Kesalahan ketiga adalah menunda pengurusan surat bank hingga akhir proses, yang dapat menghambat seluruh pengajuan. Kami memeriksa ketiga hal ini sebelum mengajukan berkas.
Jika Anda memiliki properti KPR dan ingin mengetahui apakah Anda memenuhi syarat untuk mendaftar, hubungi kami melalui WhatsApp dengan mengirimkan foto sertifikat Anda. Kami akan melakukan pemeriksaan kelayakan gratis dan memberi tahu dokumen apa saja yang perlu disiapkan terlebih dahulu.
Pertanyaan tentang topik ini
Pemberi pinjaman harus merupakan bank UEA. Pinjaman dari lembaga keuangan luar negeri pada umumnya tidak dapat diterima untuk keperluan ini.
Ada pertanyaan tentang kasus Anda sendiri?
Kirim pesan kepada kami dan penasihat akan memberi tahu jalur mana yang cocok dan apa yang Anda perlukan.