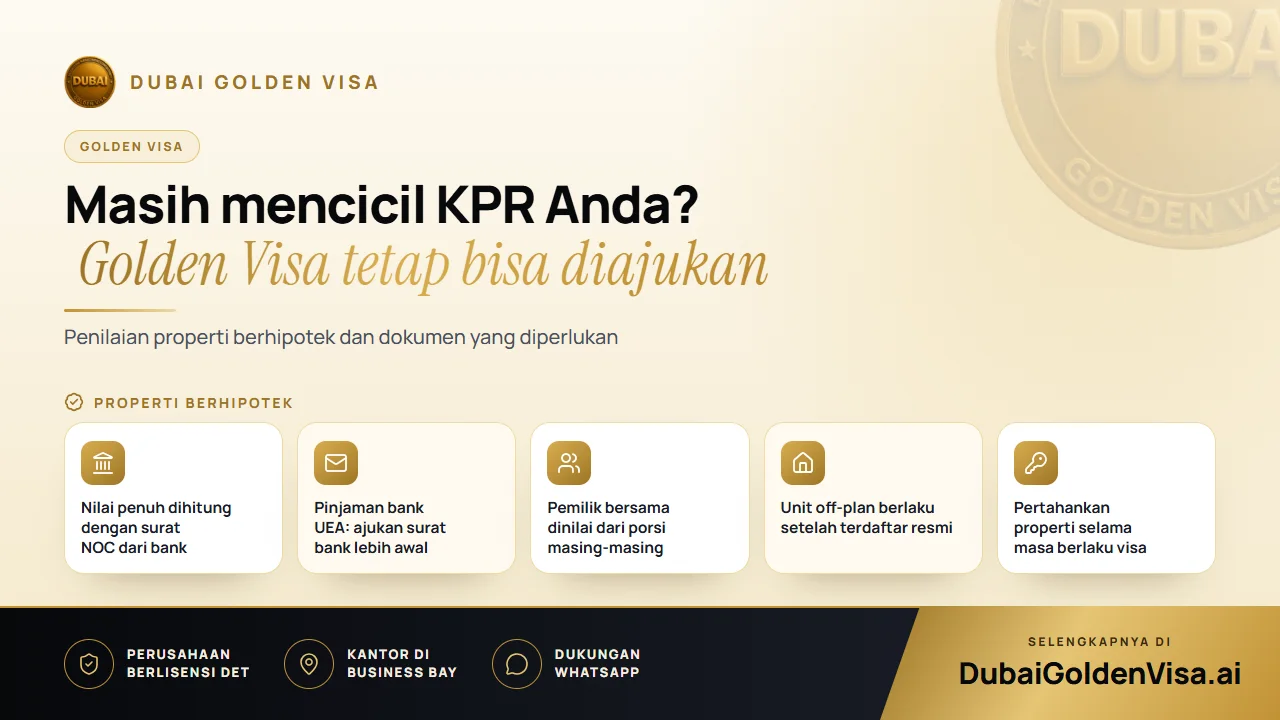
Banyak pemilik properti di Dubai menunda pengajuan Golden Visa karena mengira porsi kepemilikan bank atas rumah mereka masih terlalu besar. Kekhawatiran ini wajar, tetapi biasanya tidak berdasar. Properti yang masih memiliki hipotek tetap dapat menjadi dasar izin tinggal sepuluh tahun, dan nilai yang diperhitungkan adalah nilai penuh properti, bukan hanya bagian cicilan yang sudah Anda lunasi.
Faktor penentunya adalah kelengkapan dokumen. Pihak berwenang ingin memastikan pihak pemberi pinjaman menyetujui penerbitan visa tinggal berdasarkan properti tersebut. Artikel ini menjelaskan mekanisme prosesnya, siapa saja yang memenuhi kriteria, dan kendala yang kerap terjadi.
01Bagaimana properti dengan pembiayaan dinilai
Untuk jalur properti, kriteria utamanya adalah properti Anda di UEA bernilai AED 2 juta atau lebih. Adanya hipotek tidak mengubah ketentuan ini. Properti Anda dinilai dari nilai penuhnya, dan keterlibatan bank diselesaikan cukup dengan satu dokumen pendukung.
Dokumen tersebut adalah surat pernyataan tidak berkeberatan (NOC) dari bank pemberi pinjaman. Surat ini menyatakan kepada pihak berwenang bahwa bank menyetujui properti tersebut digunakan sebagai dasar permohonan izin tinggal Anda. Biasanya, surat ini juga mencantumkan jumlah cicilan yang telah dibayarkan serta sisa saldo pinjaman, agar pihak berwenang memperoleh rincian yang lengkap.
Pinjaman harus berasal dari bank yang beroperasi di UEA. KPR yang diambil dari bank di negara asal Anda memiliki mekanisme berbeda dan bukan jenis pembiayaan yang diakomodasi dalam proses ini. Jika pinjaman Anda berasal dari luar negeri, konsultasikan dengan kami terlebih dahulu.
Tips
Meminta surat yang tepat dari bank
Saat menghubungi relationship manager Anda, sampaikan bahwa surat tersebut diperlukan untuk permohonan visa tinggal berbasis properti. Mintalah surat pernyataan tidak berkeberatan yang memuat jumlah yang telah dibayarkan dan sisa pokok pinjaman. Surat yang tidak mencantumkan salah satu dari kedua rincian tersebut adalah alasan paling umum berkas properti berhipotek dikembalikan untuk diperbaiki.
02Pemilik bersama dan pasangan suami istri
Kepemilikan bersama memerlukan perhatian lebih dibandingkan sekadar urusan hipotek. Jika nama Anda tercantum pada sertifikat bersama pasangan, saudara kandung, atau rekan bisnis, bagian kepemilikan Anda sendirilah yang harus mencapai nilai ambang batas. Dua nama dalam satu sertifikat tidak dapat menggabungkan satu nilai AED 2 juta secara bersama.
Sebagai contoh, pasangan suami istri membeli properti seharga AED 3 juta dengan pinjaman bersama. Masing-masing memiliki separuhnya, yaitu senilai AED 1.5 juta, sehingga tidak ada yang memenuhi batas minimal secara mandiri. Solusi praktisnya sering kali berupa restrukturisasi kepemilikan agar salah satu pasangan memiliki porsi yang memenuhi syarat, kemudian menjadi sponsor bagi pasangannya sebagai anggota keluarga. Properti senilai AED 4 juta atau lebih yang dibagi rata memungkinkan kedua pemilik memenuhi syarat secara mandiri.
Mengingat struktur kepemilikan dapat diatur ulang sebelum mengajukan permohonan tetapi rumit diubah setelahnya, inilah waktu yang tepat untuk berkonsultasi dengan kami jika Anda berencana membeli properti.
03Pembelian off-plan dan cicilan bertahap
Hunian yang dibeli langsung dari pengembang dengan skema cicilan bertahap bukanlah hipotek bank, tetapi tetap dapat digunakan. Unit off-plan dari pengembang resmi dapat diperhitungkan setelah terdaftar di Dubai Land Department melalui Oqood, terlepas dari berapa jumlah yang telah Anda bayarkan hingga saat ini. Kontrak jual beli bertanda tangan saja belum cukup, karena pendaftaran resmi inilah yang menjadi acuan pihak berwenang.
Jika Anda menggabungkan unit off-plan dengan unit yang sudah selesai dibangun, nilainya dapat diakumulasikan selama masing-masing terdaftar atas nama Anda.
04Langkah jika nilai properti belum mencukupi
Beberapa opsi praktis berikut sering digunakan ketika nilai properti sedikit di bawah AED 2 juta.
- Mengajukan penilaian ulang properti. Jika harga pasar telah meningkat sejak Anda membelinya, penilaian resmi dari Dubai Land Department dapat menggantikan nilai lama yang tercantum pada sertifikat kepemilikan (title deed).
- Menambahkan properti kedua. Unit lain berukuran lebih kecil yang terdaftar atas nama Anda dapat digabungkan untuk mencapai ambang batas total.
- Mempertimbangkan visa investor properti dua tahun untuk sementara waktu. Sejak 1 Mei 2026, pemilik tunggal atas unit yang sudah selesai dibangun tidak dikenakan nilai minimum, sedangkan pemilik bersama masing-masing membutuhkan bagian terdaftar senilai AED 400,000 atau lebih. Anda tetap dapat memiliki izin tinggal sembari mempersiapkan persyaratan untuk visa yang berjangka lebih panjang.
05Tahapan alur proses
- 1
Mengumpulkan dokumen properti Anda
Sertifikat kepemilikan (title deed) atau sertifikat Oqood Anda, kontrak hipotek, dan paspor Anda.
- 2
Meminta surat dari bank
Lakukan hal ini di awal, karena dokumen ini bergantung pada jadwal pihak bank.
- 3
Memastikan nilai properti
Kami memeriksa nilai pada sertifikat terhadap batas minimum dan mengatur penilaian resmi jika diperlukan.
- 4
Mengajukan permohonan
Permohonan diajukan saat Anda berada di dalam wilayah UEA. Jika Anda berada di luar negeri, izin masuk akan diterbitkan untuk kedatangan Anda.
- 5
Tes kesehatan dan Emirates ID
Keduanya dilakukan setelah persetujuan terbit, dan kami yang akan mengatur jadwalnya untuk Anda.
Setelah dokumen lengkap, proses berkas properti biasanya membutuhkan waktu sekitar lima hingga tujuh hari kerja. Biaya pemerintah untuk pemohon utama berkisar AED 9,459, dan untuk setiap anggota keluarga sekitar AED 2,710 ditambah AED 1,180 untuk Emirates ID, beserta tes kesehatan bagi pemohon dewasa. Angka-angka ini adalah perkiraan, dan kami akan memastikan rincian biaya pastinya sebelum Anda melakukan pembayaran.
06Setelah visa diterbitkan
Visa ini terikat pada properti Anda. Oleh karena itu, menjualnya atau membiarkan pihak pemberi pinjaman mengeksekusi jaminan dapat membatalkan dasar izin tinggal Anda. Jika Anda berencana melakukan pembiayaan ulang (refinancing) atau menjual properti selama sepuluh tahun tersebut, hubungi kami terlebih dahulu agar kami dapat menyusun langkah Anda berikutnya.
Kabar baiknya, pemegang Golden Visa dibebaskan dari aturan batas keluar enam bulan yang biasanya dapat membatalkan visa tinggal reguler, sehingga Anda bebas bepergian dan tinggal di luar negeri dalam jangka waktu lama. Anda wajib memiliki asuransi kesehatan yang valid untuk diri sendiri dan seluruh keluarga yang Anda sponsori.
Masih ragu apakah properti berhipotek Anda memenuhi syarat? Hubungi kami melalui WhatsApp untuk pemeriksaan gratis. Kirimkan foto sertifikat kepemilikan Anda dan rincian pinjaman, dan kami akan menjelaskan peluang Anda secara transparan.
Pertanyaan tentang topik ini
Sama sekali tidak. Pihak bank hanya memberikan pernyataan tertulis bahwa mereka tidak berkeberatan properti tersebut digunakan sebagai dasar penerbitan visa tinggal. Keputusan persetujuan visa sepenuhnya berada di tangan pemerintah.
Ada pertanyaan tentang kasus Anda sendiri?
Kirim pesan kepada kami dan penasihat akan memberi tahu jalur mana yang cocok dan apa yang Anda perlukan.