Sebagian besar orang yang menginginkan izin tinggal sepuluh tahun di UEA tidak memiliki AED 2 juta mengendap di rekening tabungan. Oleh karena itu, pertanyaan ini kerap muncul: bisakah dana pinjaman diperhitungkan? Jawabannya ya untuk beberapa situasi dan tidak untuk situasi lainnya, tergantung pada apa yang Anda beli.
Properti diperlakukan secara berbeda dari deposito atau investasi perusahaan. Memahami alasannya akan membantu Anda menentukan cara mendanai pembelian sebelum menandatangani apa pun.
01Mengapa properti menjadi pengecualian
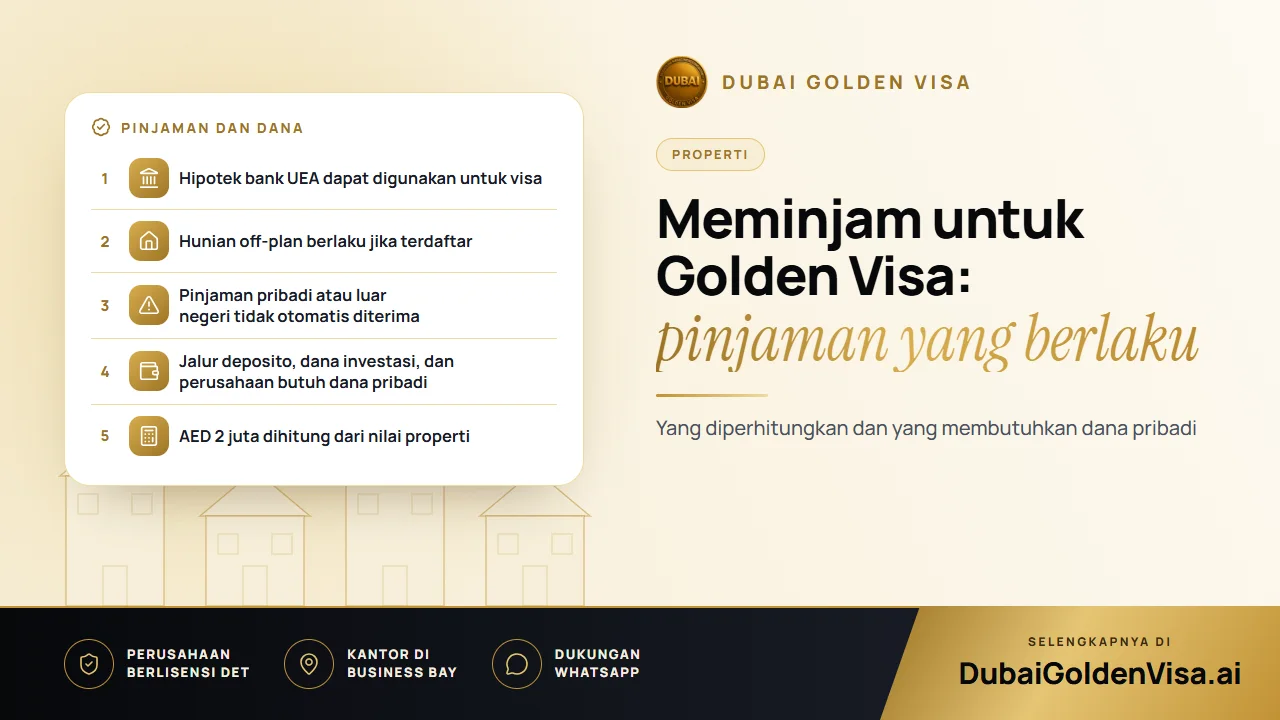
Saat Anda membeli hunian, Anda memiliki aset fisik yang terdaftar atas nama Anda di Dubai Land Department. Bank mungkin memegang hak jaminan atas aset tersebut, tetapi sertifikat kepemilikan (title deed) tetap milik Anda. Aset fisik inilah yang menjadi dasar izin tinggal Anda.
Deposito, dana investasi, dan saham perusahaan bekerja secara sebaliknya: dalam jalur ini, uang tunai itulah investasinya. Jika Anda meminjamnya, tidak ada aset milik Anda yang mendasari visa tersebut. Untuk jalur-jalur ini, dana harus sepenuhnya milik Anda, dan sumber dananya mungkin perlu dibuktikan dengan dokumen.
02Hipotek dari bank UEA
Ini adalah cara paling umum dan paling aman untuk menggunakan dana pinjaman. Di masa lalu, pembeli dengan hipotek diwajibkan telah melunasi sebagian besar harga properti sebelum mengajukan permohonan, yang menyulitkan sebagian besar orang yang membayar uang muka standar. Ketentuan tersebut kini telah berubah: hunian dengan hipotek sekarang dapat dihitung berdasarkan nilai penuhnya, asalkan pihak bank menerbitkan surat tidak berkeberatan (no-objection letter).
Sebagai gambaran angka, bayangkan sebuah apartemen dibeli seharga AED 2,4 juta dengan uang muka 20 persen dan sisanya didanai pinjaman bank. Nilai penuh properti ini berada di atas ambang batas, sehingga hunian tersebut dapat memenuhi syarat meskipun bank mendanai sebagian besarnya. Kepemilikan, nilai, dan dokumen bank tetap akan diperiksa, sehingga persetujuan tidak pernah bersifat otomatis.
03Pinjaman pribadi, keluarga, dan luar negeri
Di sinilah pembeli harus berhati-hati. Jalur yang diterima secara resmi adalah pembiayaan melalui bank UEA. Uang yang dipinjam dari kerabat, teman, atau pemberi pinjaman swasta tidak otomatis diperlakukan seperti hipotek bank.
Jika Anda meminjam AED 2 juta dari teman dan membeli hunian atas nama pribadi, nilai properti mungkin melampaui ambang batas, tetapi sumber pendanaan Anda tetap bisa dipertanyakan. Pinjaman bank luar negeri menghadapi masalah serupa. Dapatkan kepastian tertulis mengenai status ini sebelum Anda berkomitmen.
04Off-plan dengan skema pembayaran bertahap
Skema pembayaran dari pengembang adalah bentuk pendanaan bertahap lainnya. Unit off-plan dapat diperhitungkan sejak tanggal Oqood Anda terdaftar, terlepas dari berapa banyak yang telah Anda bayarkan sejauh ini, jadi Anda tidak perlu menunggu serah terima kunci. Dua hal berikut harus terpenuhi:
- Pengembang telah disetujui dan unit terdaftar di departemen pertanahan.
- Nilai kontrak dan kepemilikan Anda dapat dibuktikan dengan dokumen resmi.
Unit off-plan yang belum terdaftar adalah salah satu alasan penolakan yang paling umum, jadi pastikan pendaftarannya sebelum membayar cicilan dalam jumlah besar.
05Jika properti Anda sudah dihipotekkan
Anda tetap dapat mengajukan permohonan. Surat keterangan bank harus mencantumkan nilai pembelian, jumlah yang telah Anda bayar, sisa saldo pinjaman, dan pernyataan bahwa pihak bank tidak berkeberatan atas pengajuan izin tinggal berbasis properti tersebut. Pihak bank biasanya memerlukan beberapa hari kerja untuk menerbitkannya, jadi mintalah surat tersebut lebih awal.
06Aturan yang perlu diingat
- Nilai AED 2 juta didasarkan pada nilai resmi properti yang diakui, dan penilaian harga terkini dapat menggantikan harga sertifikat lama yang lebih rendah.
- Biaya transfer adalah 4 persen dari harga pembelian dan tidak dihitung ke dalam nilai AED 2 juta.
- Properti harus atas nama Anda dan berada di kawasan yang mengizinkan kepemilikan pihak asing.
- Dua atau beberapa properti dapat digabungkan nilainya jika masing-masing memiliki dokumen resmi yang lengkap.
- Jalur deposito, dana investasi, dan modal perusahaan wajib menggunakan dana pribadi Anda.
- Visa berlaku selama sepuluh tahun dan dapat diperpanjang selama Anda terus memenuhi persyaratannya.
Tips
Jangan membeli tepat di angka AED 2 juta
Jika nilai resmi yang ditetapkan ternyata sedikit saja di bawah ambang batas, pengajuan Anda bisa ditolak, berapa pun jumlah yang sudah Anda bayarkan. Pilihlah properti dengan nilai yang cukup aman di atas batas minimum atau pastikan nilainya terlebih dahulu.
07Urutan langkah yang disarankan
- 1
Dapatkan persetujuan awal (pre-approval) hipotek
Hubungi bank berlisensi di UEA agar Anda mengetahui batas anggaran Anda.
- 2
Pilih properti yang memenuhi syarat
Pilihlah hunian di area yang dapat dibeli oleh pemilik asing, dengan nilai yang memiliki selisih aman di atas batas minimum.
- 3
Daftarkan pembelian
Pastikan sertifikat kepemilikan (title deed) atau Oqood telah resmi terdaftar atas nama Anda.
- 4
Minta surat keterangan bank
Mintalah surat tidak berkeberatan dan rincian sisa saldo pinjaman sejak awal.
- 5
Konfirmasi nilai properti
Lakukan penilaian resmi jika angka pada sertifikat menunjukkan nilai yang lebih rendah.
- 6
Ajukan permohonan
Kirimkan permohonan bersama paspor, foto, asuransi kesehatan, dan dokumen properti.
08Kesalahan yang membuang waktu
- Mengajukan permohonan sebelum surat keterangan bank diterbitkan.
- Mengandalkan pinjaman pribadi atau luar negeri tanpa memastikan ketentuannya terlebih dahulu.
- Mengikuti panduan lama yang masih mencantumkan aturan pembayaran terdahulu.
- Mengambil pinjaman yang membebani anggaran keuangan Anda.
Poin terakhir ini patut diperhatikan secara khusus. Hipotek dijaminkan pada hunian Anda, jadi jika pembayaran cicilan terhenti, bank dapat menyita properti tersebut, dan dasar visa Anda pun akan gugur.
Berencana mendanai pembelian properti? Hubungi kami melalui WhatsApp untuk pemeriksaan gratis atas properti, struktur pinjaman, dan dokumen Anda sebelum Anda berkomitmen.
Pertanyaan tentang topik ini
Ya, jika properti bernilai AED 2 juta atau lebih dan bank UEA Anda menerbitkan surat tidak berkeberatan (no-objection letter).
Ada pertanyaan tentang kasus Anda sendiri?
Kirim pesan kepada kami dan penasihat akan memberi tahu jalur mana yang cocok dan apa yang Anda perlukan.