Banyak pembeli menanyakan hal yang sama sebelum berkomitmen: apakah skor kredit yang buruk akan menghalangi saya mendapatkan Golden Visa? Kekhawatiran ini biasanya muncul karena mencampuradukkan dua proses yang sangat berbeda, yang satu dijalankan oleh pihak bank dan yang lainnya oleh otoritas imigrasi.
Jawaban singkatnya adalah proses visa tidak memeriksa skor kredit Anda. Namun, penjelasan lengkapnya tetap penting dipahami, karena riwayat kredit dapat memengaruhi cara Anda membeli properti, dan metode pembelian tersebut dapat memengaruhi proses dokumen.
01Hal yang sebenarnya diperiksa oleh imigrasi
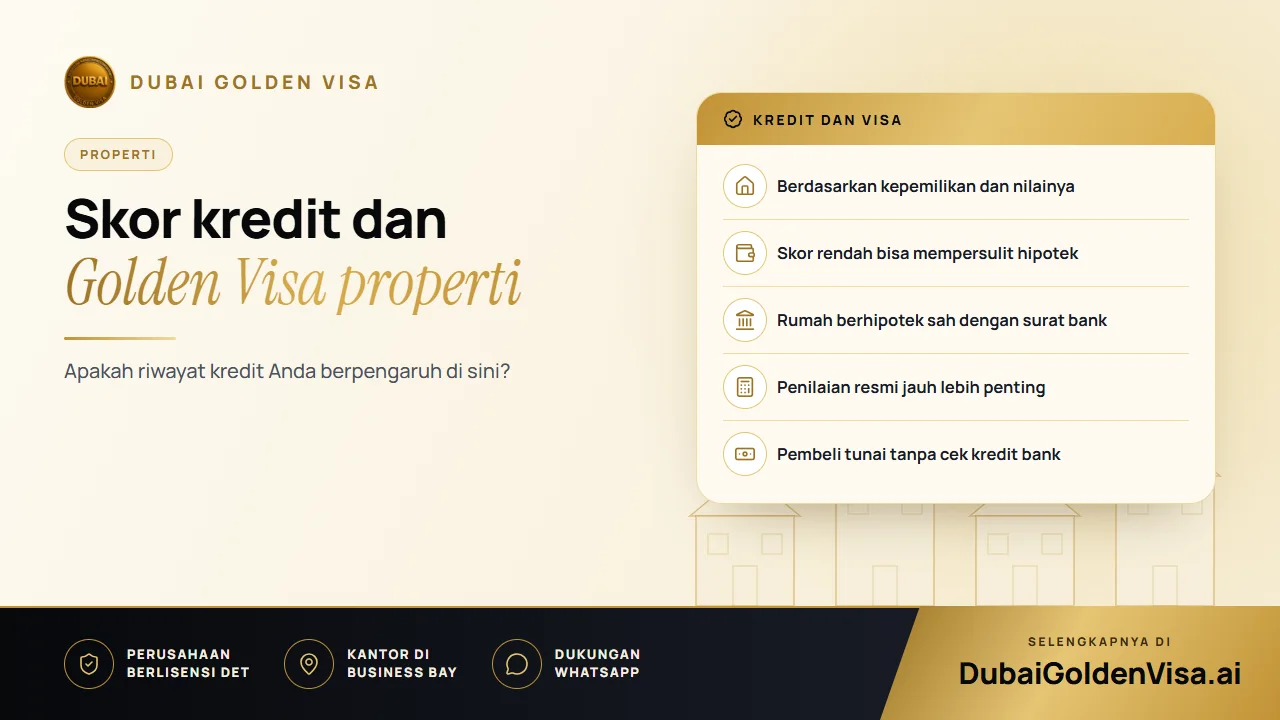
Jalur properti berfokus pada kepemilikan. Berkas Anda ditinjau untuk memastikan bahwa Anda memiliki properti yang memenuhi syarat di UEA senilai AED 2 juta atau lebih, terdaftar atas nama Anda di departemen pertanahan, serta dokumen kepemilikannya lengkap dan sah. Riwayat pinjaman, rekening koran, dan laporan kredit Anda sama sekali tidak menjadi bagian dari peninjauan tersebut.
Hal ini sangat logis mengingat tujuan dari jalur ini, yaitu menawarkan izin tinggal jangka panjang bagi orang-orang yang telah menanamkan modal di negara ini. Kepemilikan aset adalah wujud komitmen Anda, bukan seberapa rapi Anda melunasi tagihan kartu kredit lima tahun yang lalu.
02Bagian yang dipengaruhi oleh kredit: hipotek
Jika Anda menggunakan fasilitas pembiayaan untuk membeli properti, pihak bank perlu menjawab pertanyaannya sendiri: apakah orang ini mampu membayar kembali pinjaman jangka panjang dengan lancar? Di sinilah riwayat kredit, pendapatan, utang yang ada, dan stabilitas pekerjaan dinilai. Setiap bank menetapkan kriteria internalnya masing-masing, dan tidak ada patokan skor minimum yang baku secara resmi.
Secara umum, profil yang lebih kuat mendapatkan persetujuan lebih mudah dan suku bunga lebih baik, profil menengah mungkin tetap dapat disetujui dengan ketentuan yang lebih ketat, sedangkan profil yang lebih lemah mungkin memerlukan uang muka lebih besar atau memiliki pilihan bank yang lebih terbatas. Ini murni keputusan komersial perbankan, bukan aturan izin tinggal.
Tips
Dua proses yang berjalan berdampingan
Pihak bank memutuskan apakah akan memberikan pinjaman kepada Anda. Otoritas imigrasi memutuskan apakah properti tersebut memenuhi syarat untuk visa. Penolakan dari bank tidak memengaruhi pengajuan visa Anda, dan properti yang memenuhi syarat visa tidak menjamin disetujuinya pinjaman bank.
03Properti berhipotek tetap dapat digunakan
Terdapat anggapan keliru yang sering beredar bahwa rumah berhipotek tidak dapat digunakan untuk mengajukan Golden Visa. Sebenarnya bisa. Properti dihitung berdasarkan nilai penuhnya, asalkan terdaftar atas nama Anda dan bank pembiayaan Anda menerbitkan surat bebas keberatan. Adanya pinjaman hanya memengaruhi cara Anda membeli, bukan status kelayakan propertinya.
Karena surat dari bank merupakan bagian dari berkas pengajuan, sebaiknya jaga agar akun hipotek Anda tetap lancar dan ajukan permintaan surat tersebut lebih awal. Keterlambatan dalam tahap ini biasanya disebabkan oleh lambatnya proses administrasi, bukan karena aturan visa.
04Penentu utama hasil pengajuan: nilai properti
Jika ada satu hal yang paling sering menyebabkan berkas tertunda, hal itu adalah penilaian nilai properti (valuation). Pihak berwenang mengacu pada nilai yang tercatat di Dubai Land Department, bukan harga yang tertera di brosur, janji pengembang, atau perkiraan informal. Jika nilai yang tercatat di bawah AED 2 juta, skor kredit yang sempurna sekalipun tidak akan dapat menutup kekurangan tersebut.
Jika Anda membeli properti beberapa waktu lalu dan harga kawasan tersebut kini telah naik, penilaian terbaru dari perusahaan penilai yang disetujui oleh departemen pertanahan dapat menaikkan nilai resmi yang diakui hingga melampaui batas minimum.
05Situasi yang umum terjadi
- Pembelian tunai dengan riwayat kredit yang kurang baik: tidak ada masalah, karena tidak melibatkan bank dan pihak imigrasi tidak memeriksa skor kredit.
- Pembelian dengan pembiayaan sebagian: tidak masalah untuk visa, asalkan nilai properti dan dokumen memenuhi persyaratan.
- Kredit sangat baik, nilai properti AED 1,8 juta: tidak cukup jika hanya properti ini. Anda perlu menambah nilai, misalnya dengan kepemilikan properti kedua.
- Khawatir pihak berwenang akan melihat laporan kredit Anda: mereka tidak akan memintanya dalam pengajuan berkas properti.
Sebelum membeli, pemeriksaan yang penting difokuskan pada propertinya, bukan pada diri Anda: apakah berada di area freehold, apakah nilai yang terdaftar mencapai AED 2 juta atau lebih, dan apakah sertifikat kepemilikan (title deed) atau Oqood akan diterbitkan atas nama Anda? Pastikan poin-poin tersebut terpenuhi, dan proses selanjutnya biasanya akan berjalan lancar.
Belum yakin bagaimana status pembelian atau hipotek Anda di mata pihak berwenang? Kirimkan rinciannya kepada kami melalui WhatsApp untuk pemeriksaan awal tanpa biaya sebelum Anda menandatangani dokumen apa pun.
Pertanyaan tentang topik ini
Tidak. Jalur properti tidak menetapkan atau menilai skor kredit. Hanya pihak bank yang membiayai pembelian Anda yang akan memeriksanya.
Ada pertanyaan tentang kasus Anda sendiri?
Kirim pesan kepada kami dan penasihat akan memberi tahu jalur mana yang cocok dan apa yang Anda perlukan.