Cerita yang kerap terjadi: seorang investor membeli apartemen di Abu Dhabi seharga AED 2,1 juta, yakin bahwa unit tersebut menjamin perolehan Golden Visa. Namun, penilaian resmi keluar di angka AED 1,95 juta, atau sisa hipotek ternyata menyisakan ekuitas yang terlalu kecil, sehingga pengajuan visa seketika terhambat.
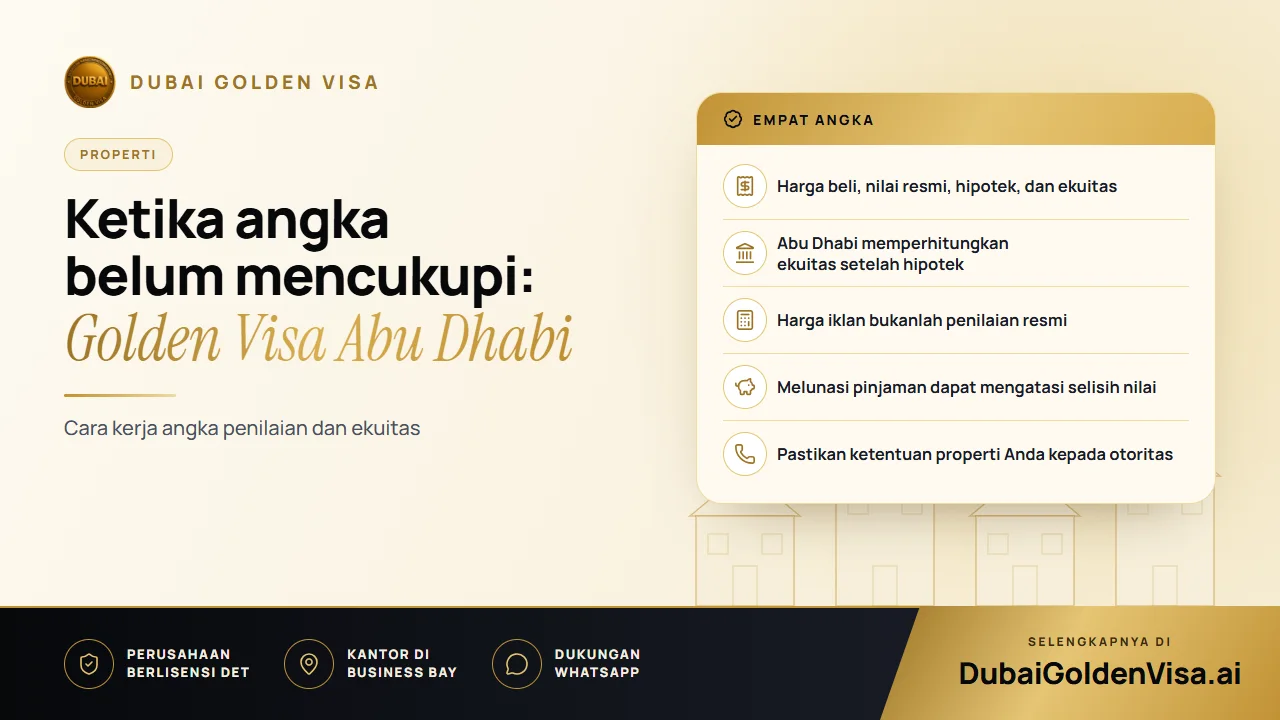
Masalahnya jarang terletak pada propertinya, melainkan pada cara nilainya diukur. Ada empat angka berbeda yang berperan: harga beli, nilai resmi, saldo hipotek, dan ekuitas Anda. Angka mana yang dihitung bergantung pada emiratnya, dan mencampuradukkan perhitungan ini adalah kekeliruan yang umum terjadi.
01Ketentuan yang diminta Abu Dhabi
Berdasarkan pemahaman kami mengenai ketentuan Abu Dhabi Residents Office, seorang investor properti harus memiliki satu atau beberapa properti dengan nilai total minimal AED 2 juta, dan jumlah tersebut merupakan dana pribadi investor setelah dikurangi pokok sisa hipotek. Dokumen kepemilikan dan penilaian diterbitkan oleh otoritas pendaftaran terkait. Hipotek dari bank nasional diperbolehkan, asalkan porsi modal pribadi Anda tetap mencapai batas minimal tersebut.
Secara sederhana, emirat ini mensyaratkan dua juta dirham dari modal Anda sendiri, bukan dari bank. Karena aturan dipahami demikian, harap pastikan kembali ketentuan terkini untuk properti Anda bersama kami sebelum mengambil keputusan.
02Mengapa Dubai berbeda
Di Dubai, properti dengan hipotek dinilai berdasarkan nilai penuh yang disertifikasi, selama bank memberikan surat pernyataan tidak keberatan (NOC). Besaran pinjaman tidak diperhitungkan. Berdasarkan informasi kami, Abu Dhabi tidak menerapkan skema tersebut, sehingga banyak informasi online yang ditulis untuk Dubai justru menyesatkan investor di Abu Dhabi.
Tips
Jangan samakan ketentuan Abu Dhabi dengan Dubai
Dua emirat, dua cara berbeda dalam menilai properti berhipotek. Sebelum membeli atau mengajukan visa, cari tahu aturan yang berlaku di emirat tempat properti Anda berada.
03Harga, penilaian, dan ekuitas
- Harga beli: jumlah yang Anda bayarkan, sebagaimana tercantum dalam perjanjian terdaftar.
- Penilaian resmi: angka pada sertifikat penilaian dari otoritas yang berwenang.
- Ekuitas: nilai resmi dikurangi sisa pinjaman Anda kepada bank.
Sebagai contoh, sebuah hunian dinilai sebesar AED 3 juta dengan sisa utang bank sebesar AED 1,2 juta. Ekuitas Anda adalah AED 1,8 juta, sehingga Anda masih kekurangan AED 200.000 meskipun nilai properti itu sendiri jauh di atas angka minimal. Contoh lain, hunian bernilai AED 2,5 juta dengan sisa utang AED 500.000 menyisakan ekuitas sebesar AED 2 juta, yang memenuhi batas syarat tanpa margin lebih. Inilah jebakan ekuitas yang sering dialami pembeli dengan uang muka kecil.
04Penyebab nilai taksiran bisa lebih rendah
- Anda berpatokan pada harga iklan atau taksiran agen, bukan sertifikat penilaian resmi.
- Kondisi pasar bergeser sejak Anda membeli, dan unit serupa di sekitarnya terjual dengan harga lebih murah.
- Usia properti, kondisinya, atau fasilitas yang belum selesai dibangun menurunkan nilai taksiran.
- Sisa pinjaman Anda lebih tinggi dari perkiraan, sehingga menyisakan sedikit ekuitas.
- Pembayaran untuk unit off-plan ke pihak pengembang belum mencapai jumlah yang disyaratkan oleh Abu Dhabi.
- Pemberi pinjaman Anda bukan bank nasional yang diakui.
05Langkah yang bisa diambil untuk mengatasi kekurangan nilai
- 1
Dapatkan sertifikat resmi
Mintalah sertifikat penilaian unit Anda sebelum melakukan perubahan apa pun. Jika angkanya tidak sesuai dengan dokumen Anda, tanyakan kepada otoritas pendaftaran bagaimana nilai tersebut dihitung dan apakah peninjauan ulang dapat dilakukan.
- 2
Kurangi saldo hipotek
Setiap dirham dari pokok pinjaman yang Anda bayarkan akan menambah ekuitas Anda. Tanyakan saldo pasti serta biaya pelunasan lebih awal kepada bank Anda, lalu hitung pembayaran minimal yang dibutuhkan agar melewati batas syarat dengan margin aman.
- 3
Gabungkan beberapa properti
Aturan yang berlaku menyebutkan satu atau beberapa properti dengan nilai total minimum, sehingga penggabungan properti dapat memenuhi syarat selama masing-masing memiliki dokumen resmi.
- 4
Percepat pembayaran unit off-plan
Jika cicilan Anda berikutnya dapat membuat total pembayaran melampaui batas minimum, membayar lebih awal dapat mempercepat proses pengajuan visa.
- 5
Pertimbangkan jalur alternatif
Penempatan deposit atau investasi perusahaan sebesar AED 2 juta bisa menjadi opsi, dan Abu Dhabi juga memiliki opsi visa tinggal tanpa bekerja bagi pemilik properti yang belum mencapai jumlah penuh.
06Dokumen yang perlu disiapkan
- Kepemilikan penuh: perjanjian jual beli yang terdaftar atau sertifikat penilaian
- Properti berhipotek: sertifikat penilaian ditambah sertifikat penelusuran yang menyatakan properti bebas dari sitaan pemerintah
- Off-plan: perjanjian dengan pengembang dan bukti pembayaran
- Dokumen bank: rekening koran hipotek terbaru dan surat pernyataan tidak keberatan (NOC)
- Dokumen kepemilikan yang menunjukkan persentase kepemilikan Anda secara jelas
07Kesalahan yang dapat menunda proses berbulan-bulan
- Menerapkan pendekatan Dubai pada hunian di Abu Dhabi.
- Mengira bahwa harga beli yang tinggi otomatis memenuhi syarat kelayakan.
- Mencantumkan jumlah pinjaman awal, bukan saldo pinjaman saat ini.
- Mengajukan permohonan dengan ekuitas tepat AED 2 juta tanpa margin aman.
- Menganggap harga yang ditawarkan pengembang sebagai bukti nilai resmi.
- Lupa memeriksa persentase kepemilikan Anda pada properti dengan kepemilikan bersama.
Satu hal penting lagi: pihak otoritas mungkin mewajibkan Anda mempertahankan properti tersebut selama jangka waktu tertentu setelah visa diterbitkan, jadi rencanakan rencana penjualan di masa depan sebelum mengajukan. Kekurangan nilai umumnya memiliki solusi praktis. Kirimkan sertifikat kepemilikan (title deed), rekening koran pinjaman, dan penilaian Anda melalui WhatsApp untuk pemeriksaan gratis; kami akan menjelaskan posisi kelayakan Anda serta jalur tercepat yang dapat ditempuh.
Pertanyaan tentang topik ini
Properti tersebut sendiri belum memenuhi syarat. Anda bisa menggabungkannya dengan properti lain, mengurangi saldo hipotek, atau mempertimbangkan opsi jalur alternatif.
Ada pertanyaan tentang kasus Anda sendiri?
Kirim pesan kepada kami dan penasihat akan memberi tahu jalur mana yang cocok dan apa yang Anda perlukan.