Az ingatlantulajdonosok számos jó okból döntenek a hitelkiváltás mellett: alacsonyabb kamatláb, kisebb havi törlesztőrészlet vagy egyéb célra fordítható készpénz. Ha azonban az Ön Golden Visa vízuma egy dubaji ingatlanon alapul, természetes felmerül a kérdés, hogy a hitel módosítása veszélyeztetheti-e a tartózkodási jogát.
A legtöbb esetben nem kell aggódnia. Az ingatlanalapú Golden Visa ahhoz kötődik, amit Ön birtokol, nem pedig ahhoz, hogy ki nyújtja a kölcsönt. Ennek ellenére néhány helyzet fokozott figyelmet igényel, és hasznos ezeket ismerni, mielőtt aláírná az új jelzálogszerződést.
01Min változtat az újrafinanszírozás, és mi marad a régiben
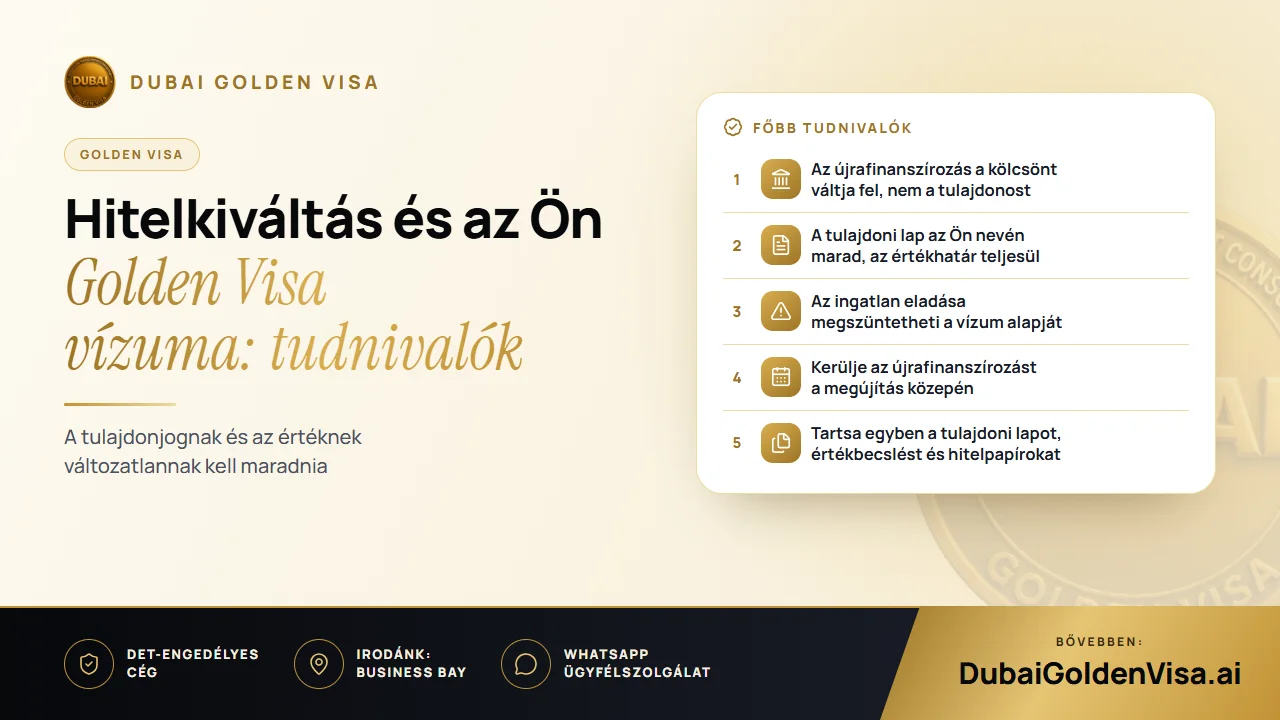
Újrafinanszírozáskor az új hitel kifizeti a régit. Az otthona továbbra is az Ön nevére van bejegyezve, a tulajdoni lap ugyanaz marad, és Ön semmit nem adott el vagy ruházott át. A bank csupán zálogjogot jegyez be az ingatlanra biztosítékként, pontosan úgy, mint korábban.
A Golden Visa ingatlanos útvonala legalább AED 2 millió értékű, az Ön nevére bejegyzett EAE-ingatlant követel meg. A jelzáloggal terhelt ingatlan a teljes értékével beleszámíthat, ha azt a hitelező hozzájáruló nyilatkozata (NOC) támasztja alá. Így a bankváltás vagy a feltételek javítása érintetlenül hagyja azt a részt, amelyre a vízum támaszkodik.
02Helyzetek, amelyek alaposabb átgondolást igényelnek
- A tulajdoni hányadok megváltoztatása: ha az újrafinanszírozás egy név hozzáadásával vagy törlésével jár a tulajdoni lapon, a jogosultságot biztosító tulajdonrész megváltozhat.
- Jelentős tőkefelszabadítás (equity release): az ingatlannak ezt követően is meg kell felelnie a vízum érték- és tulajdonjogi feltételeinek.
- A felvett készpénz felhasználása egy másik ingatlan megvásárlására, amelyet bele kíván számítani az összegbe: győződjön meg arról, hogy az együttes érték továbbra is megfelelő.
- Az újrafinanszírozott ingatlan eladása: ha a vízuma erre épül, szüksége lehet egy másik jogosító vagyontárgyra.
Tipp
Egy egyszerű alapszabály
Ha a tulajdoni okirat, a tulajdonos és az ingatlan értéke változatlan, az új jelzáloghitel önmagában nem számít vízumot érintő eseménynek. Ha e három közül bármelyik módosul, előbb egyeztessen velünk.
03Időzítés a megújítás körül
Amikor a Golden Visa vízuma megújításra kerül, a státuszát ismét felülvizsgálhatják. Ha a hitelkiváltás éppen folyamatban van, a tulajdoni okirat frissítés alatt áll, vagy a banki papírok nem naprakészek, a jogosultság igazolása a szükségesnél tovább tarthat.
A legegyszerűbb megoldás, ha jóval a megújítási időszak előtt intézi az újrafinanszírozást, vagy megvárja, amíg a megújítás lezárul. Ennek a megtervezése semmibe sem kerül, viszont kiküszöböli a felesleges késedelmeket.
04Gyakori hitelkiváltási lehetőségek és jelentésük
- 1
Alacsonyabb kamatláb
Kedvezőbb finanszírozásra vált, miközben a tulajdonjog és az érték változatlan marad. A vízumot ez nem érinti.
- 2
Tőkefelszabadítás (equity release)
Hitel felvétele egy olyan ingatlanra, amelynek nőtt az értéke. Teljesen rendben van, amennyiben az ingatlan továbbra is megfelel a vízum feltételeinek.
- 3
Bankváltás
Ez az Ön és a hitelezők közötti üzleti döntés. A tartózkodási státusza nem függ attól, hogy melyik bankot választja.
- 4
Újrafinanszírozás, majd eladás
A jogosító ingatlan eladása alapjaiban változtatja meg a helyzetet. Előfordulhat, hogy a vízum megtartásához pótolnia kell azt egy másikkal.
05A vízum biztonságának megőrzése a hitelkiváltás során
- Ellenőrizze, hogy az ingatlan az újrafinanszírozás előtt, alatt és után is megfelel-e az AED 2 millió összegű követelménynek.
- Tartsa a tulajdoni okirat (title deed) dokumentumot a saját nevén, és kerüljön minden olyan megállapodást, amely megváltoztatja a tulajdonosi kört.
- Ne indítson hitelkiváltást a vízum megújításának kellős közepén.
- Tartsa egy mappában a tulajdoni lapot, az esetleges értékbecslést és a jelzálogszerződést.
- Érdeklődjön egyszerre a banki és a vízumra vonatkozó szabályokról is, mivel a bank nem feltétlenül ismeri a vízumügyi előírásokat.
Egyes bankok kedvező feltételeket kínálnak a Golden Visa birtokosainak, de érdemes önállóan is összehasonlítani a részleteket, hiszen minden pénzintézet saját feltételekkel dolgozik.
Hitelkiváltást tervez, vagy hamarosan esedékes a Golden Visa megújítása? Írjon nekünk a WhatsApp-on, és díjmentesen átvizsgáljuk az ügyét, hogy az ingatlana kapcsán ne érhessék kellemetlen meglepetések.
Kérdések a témáról
Nem, önmagában nem. A vízum a tulajdonjoghoz és az értékhez kapcsolódik, az újrafinanszírozás pedig mindkettőt változatlanul hagyja.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.