Éveken át a dubaji ingatlanvásárlás csupán téglafalak birtoklását jelentette, miközben az itteni tartózkodási joga valaki mástól függött. Egy munkahely megszűnhetett, egy cég bezárhatott, és a kifogástalan ingatlanja egy olyan országban maradt, ahol Ön már nem élhetett.
A Golden Visa alapjaiban változtatja meg a tulajdonos és az otthona közötti kapcsolatot. Ez az útmutató bemutatja, mi alakul át, mi marad változatlan, és mit érdemes legelőször ellenőrizni.
01Az alapvető tudnivalók egy helyen
Az ingatlanalapú Golden Visa tíz évre szóló, megújítható tartózkodást biztosít azon tulajdonosoknak, akik legalább AED 2 millió értékű, a feltételeknek megfelelő ingatlannal rendelkeznek. Ez lehet egyetlen vagy több ingatlan is, a saját nevére bejegyezve. A jelzáloggal terhelt ingatlan a teljes értékével beszámítható a bank hozzájáruló nyilatkozatával (no-objection letter).
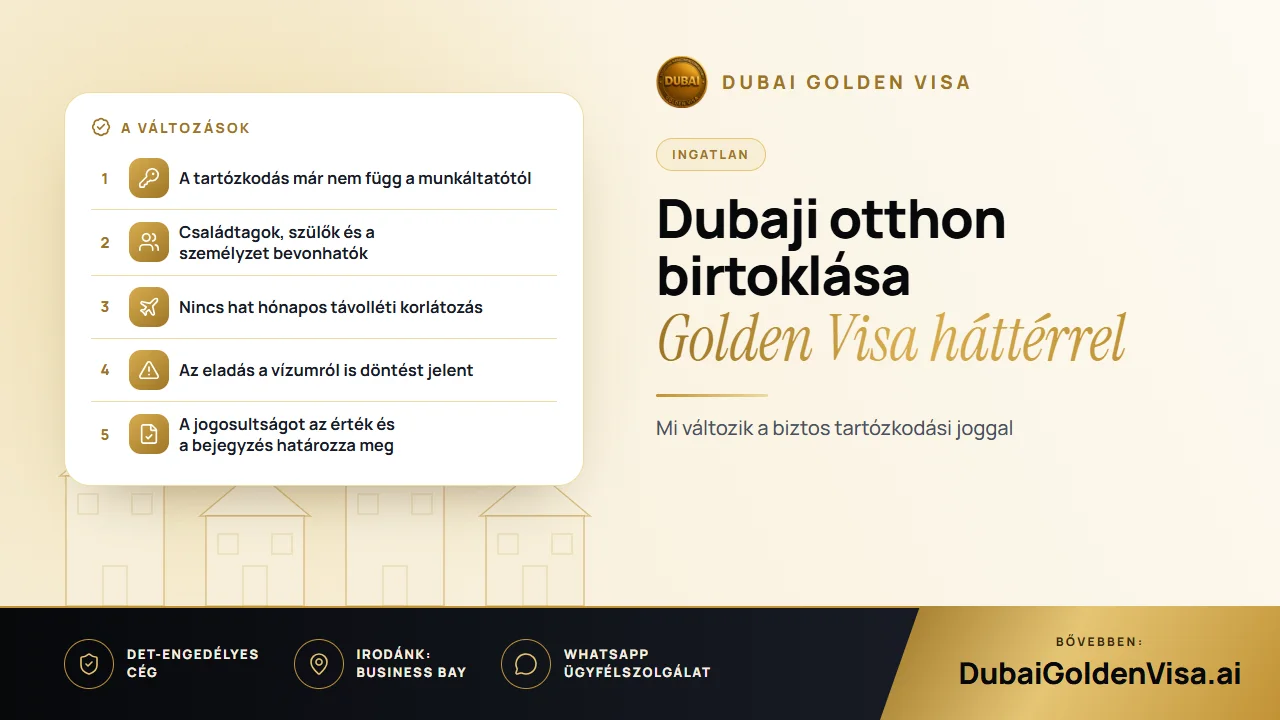
Nem elegendő pusztán birtokolni egy ingatlant. A hatóságok a földhivatal által elismert értéket és a bejegyzés módját vizsgálják, így a hivatalos dokumentumok éppolyan lényegesek, mint maga a vásárlás.
02Mi változik valójában a tulajdonos számára?
- Tartózkodási biztonság: nincs munkáltató vagy szponzor, így a karrierváltás nem befolyásolja a státuszát
- Családi stabilitás: a házastárs, a gyermekek és számos esetben a szülők is bevonhatók
- Utazási szabadság: nincs olyan hat hónapos távolléti korlát, amely a normál Tartózkodási vízum elvesztésével járna
- Pénzügyi megítélés: a bankok hosszú távú rezidensként tekintenek Önre, ami előnyt jelenthet a számlanyitásnál és a hiteleknél
- Tervezhetőség: a tíz év lehetővé teszi, hogy a rövid távú vízumok szorítása nélkül tervezzen iskolákkal, nyugdíjjal és örökléssel
A család bevonása gyakran a legfőbb érv. A fiúgyermekek életkori korlát nélkül maradhatnak, a hajadon lányok pedig bármely életkorban, amit a normál vízumok nem tesznek lehetővé. A háztartási személyzet a szokásos korlátozások nélkül hozzáadható.
Tipp
A bankok kedvezőbben bírálják el, de ők döntenek
A hosszú távú tartózkodás általában nagyobb bizalmat ébreszt a bankokban, ám minden pénzintézet maga határozza meg a szabályait. A Golden Visa önmagában nem garantálja a számlanyitást, a jelzáloghitelt vagy a refinanszírozást.
03Ami nem változik
Nem minden vásárlás jogosít automatikusan a vízumra. Egy építés alatt álló (off-plan) egységhez jóváhagyott fejlesztő és Oqood szükséges. A telek megítélése szigorúbb, mint a kész apartmanoké vagy villáké, és a jogosultság az övezeti besorolástól, valamint a nyilvántartástól függ. A cégen keresztül történő vásárlás eltér a magánszemélyként lebonyolított ügylettől, ezért a struktúrát a vásárlás előtt érdemes kialakítani.
A nem hivatalos értékbecslés vagy a fejlesztő által megadott marketingár nem bír jogi erővel. Amennyiben az okirat egy régebbi, alacsonyabb értéket mutat, a földhivatal által elismert cégtől származó friss értékbecslés felülírhatja azt. Ha a megújítás idejére az érték AED 2 millió alá esik, az gondot okozhat, ezért erre érdemes odafigyelni.
04Értékesítés, bérbeadás és az ingatlanban élés
Az ingatlan bérbeadása nem veszélyezteti a vízumát, mint ahogyan az sem, ha üresen hagyja. Nem kötelező életvitelszerűen ott laknia sem. Ami valóban számít, az az eladás: ha az érintett ingatlan képezi a vízuma alapját, annak eladása a tartózkodási jog megszűnéséhez vezethet, hacsak nem rendelkezik másik megfelelő ingatlannal. A vételi és eladási folyamat sorrendjét még a szerződések aláírása előtt érdemes megtervezni.
A közös tulajdon külön körültekintést igényel. Főszabály szerint minden tulajdonosnak legalább AED 2 millió értékű bejegyzett tulajdonrésszel kell rendelkeznie az önálló jogosultsághoz, így a közös tulajdonú otthon nem biztosít automatikusan mindegyik tulajdonostársnak vízumot.
05A vásárlás megtervezése a vízum szempontjai alapján
- 1
Döntse el, ki lesz a vízum birtokosa
Válassza ki, kinek a neve szerepeljen a tulajdoni lapon, és hogyan biztosítható a tulajdonostárs vagy a házastárs fedezete.
- 2
Ellenőrizze az ingatlan megfelelőségét
Győződjön meg róla, hogy be van jegyezve, és építés alatt álló ingatlan esetén jóváhagyott fejlesztőtől származik.
- 3
Erősítse meg az értéket
Győződjön meg arról, hogy a hatóságok által elismert összeg eléri vagy meghaladja az AED 2 millió szintet.
- 4
Készítse elő a banki igazolást
Ha hitelből finanszírozza, idejében kérje el a hitelezőtől a hozzájáruló nyilatkozatot (no-objection letter).
- 5
Nyújtsa be a kérelmet a bejegyzést követően
Adja be a kérelmet, amint a Tulajdoni okirat (title deed) vagy az Oqood elkészült, majd végezze el az Orvosi alkalmassági vizsgálat és az Emirates ID ügyintézését.
Tartózkodási céllal vásárolna ingatlant? Írjon nekünk WhatsApp-on az ingatlan és a tervezett tulajdonosi struktúra díjmentes ellenőrzéséért, még a foglaló kifizetése előtt.
Kérdések a témáról
Igen. A bérbeadás nem befolyásolja a jogosultságot, miként az sem, ha Ön él benne, vagy üresen hagyja.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.