A legtöbb vásárló számára a jelzáloghitel a természetes út az otthonteremtéshez. Kevesen fizetnek készpénzzel egy AED 2 millió értékű lakásért, így észszerűtlen lenne, ha a hitelfelvétel kizárná a Golden Visa lehetőségét. Nem is zárja ki. A jelzáloggal terhelt ingatlan alapot adhat a tízéves vízumhoz, amennyiben teljesül néhány feltétel.
Ez az útmutató sorra veszi ezeket a feltételeket, és eloszlatja azt a régi tévhitet, miszerint előbb a vételár felét törleszteni kell. Ha Önnek is ezt mondták korábban, olvasson tovább.
01Az értékhatár szabálya és a korábbi törlesztési szabály
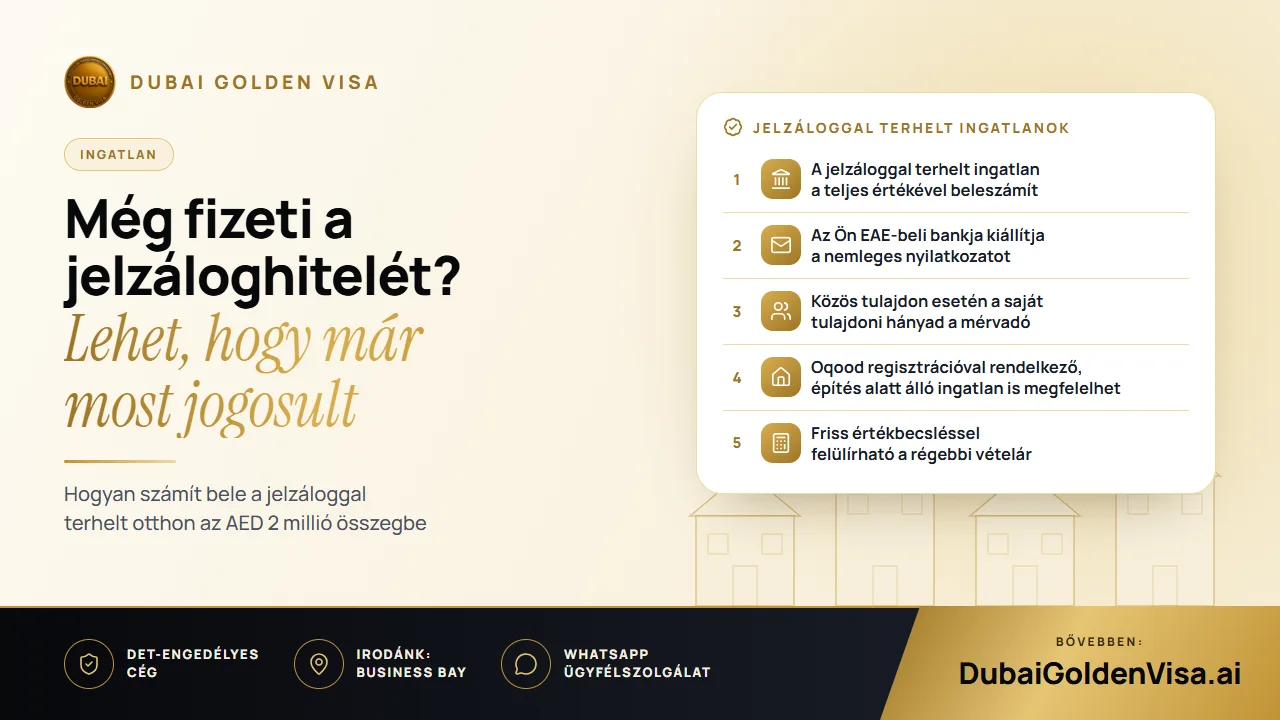
Éveken át sok kérelmezőnek azt tanácsolták, hogy a kérelem benyújtása előtt a vételár nagyjából felét ki kell fizetniük. Ezt a gyakorlatot már megszüntették. Ma az ingatlan értéke számít, nem pedig az, hogy mekkora összeget törlesztett már. Egy legalább AED 2 millió értékű otthon ezen értéke alapján jogosultságot ad, függetlenül attól, hogy teljesen kifizették, jelzálog terheli, vagy részletfizetéssel vásárolták.
A referenciaérték alapesetben a tulajdoni okiratból (title deed) származik, vagy ha a tulajdoni okirat (title deed) régebbi és a rajta szereplő ár alacsony, akkor a Dubai Land Department (DLD) friss értékbecsléséből. Ha a piac a vásárlás óta emelkedett, az értékbecslés segíthet elérni a szükséges összeghatárt.
02Mit kell igazolnia a banknak?
A hitelezőjének egy nemleges nyilatkozatot (NOC) kell kiállítania. Ez rögzíti, hogy a bank nem ellenzi a tartózkodási engedély kiadását az ingatlan alapján, valamint feltünteti a már megfizetett összeget és a még fennálló tartozást. A hitelezőnek EAE-beli banknak kell lennie.
Ezt az igazolást érdemes korán kikérni. Egyes bankoknál az ügyintézés több munkanapot vesz igénybe, és néhánynak saját belső eljárásrendje van. Egy rövid egyeztetés az ügyfélmenedzserével még a kérelem benyújtása előtt akár egy egész hetet is megtakaríthat Önnek.
Tipp
Számítson elidegenítési korlátozásra
Amikor egy ingatlan alapot biztosít a Golden Visához, korlátozást jegyeznek be rá, így a tulajdonjog mindaddig fennmarad, amíg a vízum ahhoz kapcsolódik. Ez a banki jelzálogjog mellett szerepel. Ha a későbbiekben eladást vagy refinanszírozást tervez, egyeztessen velünk előtte, hogy a lépések a megfelelő sorrendben történjenek.
03Közös tulajdon és több ingatlan
Nem szükséges egyetlen, önmagában AED 2 millió értékű ingatlannal rendelkeznie. Az Ön nevén lévő több tulajdoni okirat (title deed) értéke összeadható. Közös tulajdon esetén azonban a vizsgálat kizárólag az Ön tulajdoni hányadára vonatkozik. Ha Ön és egy üzlettársa fele-fele arányban birtokolnak egy AED 3 millió értékű lakást, az Ön része AED 1,5 millió, ami önmagában még nem éri el a határértéket.
Házastársak esetén a szabályok gyakran megengedőbbek, ezért érdemes ellenőrizni, hogyan oszlik meg a tulajdon a tulajdoni okiraton (title deed), és hogy a házassági anyakönyvi kivonat rendelkezik-e az EAE-ban való felhasználáshoz szükséges hitelesítéssel. Ha több ingatlant kíván összevonni, ügyeljen arra, hogy mindegyik a saját nevére legyen bejegyezve, és beszerezhetők legyenek hozzájuk a szükséges kimutatások vagy értékbecslések.
04Kész ingatlanok és építés alatt álló egységek
- Kész ingatlan: a kérelem alátámasztására a tulajdoni okirat (title deed) és a telekügyi hatóság értékigazolása szolgál.
- Építés alatt álló ingatlan: az Oqood regisztráció és a vételár az irányadó, és a fejlesztőnek jóváhagyottnak kell lennie. Az eddig teljesített befizetések összege nem befolyásolja a jogosultságot.
- Jelzáloggal terhelt építés alatt álló ingatlan: a banki igazolásra lesz szükség, valamint szükség esetén a fejlesztő nyilatkozatára.
05Dokumentumok és a folyamat lépései
- 1
Ellenőrizze a tulajdoni okiratot (title deed) és a tulajdoni hányadot
Győződjön meg a bejegyzett értékről, a tulajdoni hányadról, és arról, hogy szükséges-e friss értékbecslés.
- 2
Szerezze be a banki igazolást
Kérje ki hitelezőjétől a nemleges nyilatkozatot, amely tartalmazza a megfizetett összeget és a fennálló egyenleget.
- 3
Nyújtsa be a kérelmet
A kérelem benyújtása történhet az EAE-ban való tartózkodása alatt, vagy amennyiben külföldön tartózkodik, egy beutazási engedély biztosítja a beutazást.
- 4
Orvosi vizsgálat és Emirates ID
A kérelem jóváhagyását követően végezze el az orvosi vizsgálatot és vegyen részt az ujjlenyomat-vételen.
A hiánytalan dokumentációval benyújtott ingatlanalapú kérelmek ügyintézése általában mintegy öt-hét munkanapot vesz igénybe. A hatósági költség a főkérelmező esetében körülbelül AED 9 459, felnőtt családtagok esetén pedig hozzávetőlegesen AED 2 710 tagonként, plusz AED 1 180 az Emirates ID és AED 285 az orvosi vizsgálat díja.
06Gyakori hibák, amelyeket érdemes elkerülni
A leggyakoribb tévedés azt feltételezni, hogy a jogosultságot a már kifizetett összeg határozza meg. A második a közös tulajdon figyelmen kívül hagyása és a teljes vételár beszámítása. A harmadik pedig a banki igazolás kikérésének halogatása a folyamat végére, ami az egész ügymenetet feltartja. Mi mindhárom szempontot ellenőrizzük a benyújtás előtt.
Ha jelzáloghitele van, és szeretné megtudni, hogy jogosult-e a kérelmezésre, írjon nekünk WhatsAppon a tulajdoni okirat (title deed) fotójával. Díjmentesen ellenőrizzük a jogosultságát, és megjelöljük, mely dokumentumokat érdemes legelőször beszereznie.
Kérdések a témáról
A hitelezőnek EAE-beli banknak kell lennie. A külföldi pénzintézetek által nyújtott hiteleket erre a célra általában nem fogadják el.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.