Számos dubaji vevő soha nem egyetlen csekken fizeti ki a teljes vételárat. Letétet fizetnek, néhány éven át követik a fejlesztő fizetési ütemezését, vagy banki hitellel fedezik a fennmaradó részt. Ebből adódik a gyakori kérdés: beszámítható-e a Golden Visa megszerzéséhez egy olyan ingatlan, amelynek a vételárát még törlesztik?
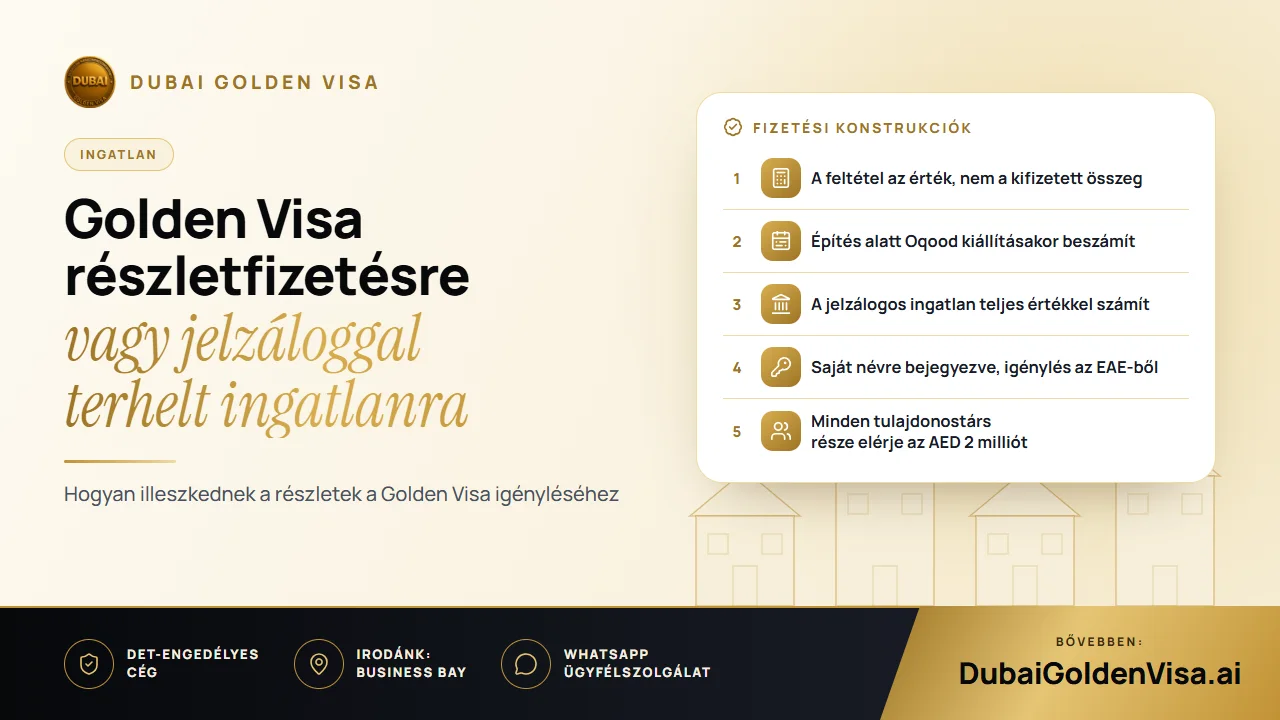
A legtöbb esetben igen. A bevándorlási hatóságokat az érdekli, hogy mi van bejegyezve az Ön nevére és az mekkora értéket képvisel, nem pedig az, hogy mekkora készpénzösszeg hagyta el a bankszámláját. Tekintsük át részletesen, hogyan működik ez fizetési ütemezés, jelzáloghitel, illetve a kettő ötvözete esetén.
01Az alapszabály röviden
Az ingatlanalapú konstrukció tízéves, megújítható tartózkodást biztosít azok számára, akik legalább AED 2 millió értékű ingatlannal rendelkeznek az EAE területén. Ez az érték megtestesülhet egyetlen ingatlanban, vagy megoszolhat több tulajdoni lap között is. A vízum birtokosa saját maga szponzora, így nincs szükség munkáltatóra vagy helyi partnerre. A jelen cikk további része arról szól, hogyan igazolható ez az érték, ha a vételárat még nem egyenlítették ki maradéktalanul.
02Hogyan kezelik a fejlesztői fizetési ütemezést?
Építés alatt álló ingatlan vásárlásakor Oqood igazolást kap, amely a jóváhagyott fejlesztővel kötött szerződését rögzíti a Dubaji Földhivatali Osztályon (DLD). Amint ez a bejegyzés megtörténik, az ingatlan a szerződéses értékével vehető figyelembe, függetlenül attól, hogy a törlesztés melyik szakaszában jár.
Így ha egy AED 2,4 millió értékű lakásnak még csak az első részletét fizette ki, a bejegyzett összeg továbbra is AED 2,4 millió. Nem kell megvárnia az átadást vagy az utolsó részlet kifizetését. Mindössze egy jóváhagyott fejlesztőre és egy lezárt bejegyzésre van szüksége.
- Az adásvételi szerződés, amely tartalmazza a teljes vételárat
- Az adott egységre vonatkozó Oqood bejegyzés
- A fejlesztő által kiállított fizetési kimutatás, amely részletezi a már megfizetett és a még esedékes összegeket
- Útlevél és Emirates ID, amennyiben már rendelkezik vele
03Hogyan kezelik a jelzáloghitelt?
A banki finanszírozással vásárolt ingatlan szintén a teljes értékével számít, nem csak az Ön által önerőből fedezett résszel. A bank ugyan jelzálogjoggal rendelkezik az ingatlanon, a tulajdonjog azonban az Öné marad. Tapasztalataink szerint a bank hozzájáruló nyilatkozata (NOC) az a dokumentum, amely biztosítja az ügyintézés zökkenőmentességét, ezért ezt célszerű mielőbb beszerezni, ahelyett hogy az utolsó pillanatban szembesülne a hiányával.
Néhány kérelmező úgy értesül, hogy ezt a követelményt eltörölték. A gyakorlat esetenként eltérő lehet, ezért mi előzetesen beszerezzük a nyilatkozatot, és örülünk, ha végül mégsem kérik be.
Tipp
Korábbi vásárlás, aktuálisabb érték
Amennyiben néhány évvel ezelőtt vásárolt, és a tulajdoni okiraton (title deed) szereplő ár nem éri el az AED 2 millió értéket, a Dubaji Földhivatali Osztály (DLD) által elismert aktuális értékbecslés felülírhatja a korábbi összeget. Ezt érdemes ellenőrizni, mielőtt újabb ingatlant vásárolna pusztán a hiányzó összeg pótlására.
04Ami változatlan marad
- A teljes bejegyzett értéknek el kell érnie az AED 2 millió összeget, akár egyetlen, akár több ingatlanban.
- Az ingatlant be kell jegyezni a földhivatalnál, tulajdoni okirat (title deed) vagy Oqood formájában. A foglalási űrlap önmagában nem elegendő.
- Önnek kell a bejegyzett tulajdonosnak lennie. Közös tulajdon esetén a saját tulajdoni hányadát veszik alapul, így minden tulajdonostársnak ellenőriznie kell a megoszlást.
- A kérelmet az EAE területén tartózkodva kell benyújtania. Amennyiben külföldön tartózkodik, először egy beutazási engedély biztosítja a beutazást.
05A lépések ésszerű sorrendje
- 1
Ellenőrizze a bejegyzést
Mielőtt bármit benyújtana, győződjön meg arról, hogy a tulajdoni okirat (title deed) vagy az Oqood az Ön nevét és a megfelelő értéket tartalmazza.
- 2
Gyűjtse össze a pénzügyi dokumentumokat
Jelzáloghitel esetén kérje ki a bank hozzájáruló nyilatkozatát. Fizetési ütemezés esetén kérjen naprakész kimutatást a fejlesztőtől.
- 3
Nyújtsa be a kérelmet
A dokumentáció a földhivatalhoz, majd a bevándorlási hatósághoz kerül. Az ingatlanos ügyek általában körülbelül öt-hét munkanapot vesznek igénybe a teljes dokumentáció benyújtását követően.
- 4
Orvosi vizsgálat és ujjlenyomat-vétel
Ezekre a jóváhagyást követően kerül sor. Jelenlegi vízumát csak a kezdeti jóváhagyás után törlik, így egyetlen pillanatra sem marad érvényes státusz nélkül.
06Gyakorlati szempontok az elköteleződés előtt
Ha a Golden Visa megszerzése is szempont a vásárlás során, a fizetési ütemezést éppolyan alaposan tanulmányozza át, mint a tájékoztató kiadványt. Győződjön meg arról, hogy az egység bejegyzett ára – és nem a kedvezményes bevezetési ár – eléri-e az AED 2 millió összeget. Egy közvetlenül a határérték alatti ingatlan a szerződésre érvényesített árengedmény miatt könnyen elmaradhat a megkövetelt szinttől.
Gondoljon a későbbi lépésekre is. A vízum alapja maga az ingatlan, így annak eladása a tartózkodási jogosultság megszűnésével járhat, hacsak nem pótolja azt egy másik, a feltételeknek megfelelő vagyontárggyal. Kilépési stratégiáját ennek fényében tervezze meg, különösen a hosszú futamidejű fizetési ütemezések esetén, ahol felmerülhet az átadás előtti értékesítés lehetősége.
Végezetül számoljon a hatósági díjakkal is. Az ingatlanalapú eljárás a főkérelmező számára körülbelül AED 9 459, minden egyes családtag esetében körülbelül AED 2 710, továbbá AED 1 180 az Emirates ID kiállítása, valamint felnőtteknél körülbelül AED 285 az orvosi alkalmassági vizsgálat díja. Ezek tájékoztató jellegű összegek; a pontos, érvényes végösszeget még a fizetés előtt megerősítjük Önnek.
Bizonytalan abban, hogy fizetési ütemezése vagy hitele megfelel-e a feltételeknek? Küldjön nekünk egy fotót az Oqood igazolásról vagy a tulajdoni okiratról (title deed) WhatsApp-on, és díjmentesen, egyértelműen ellenőrizzük.
Kérdések a témáról
Nem. A jóváhagyott fejlesztőtől származó Oqood igazolással rendelkező, építés alatt álló egység a szerződéses értékével számít, függetlenül az eddig megfizetett összegtől.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.